Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

Guider

6 råd för sänkt låneränta

1 februari, 2009 • Uppdaterades 18 december, 2024 • 3 minuters läsning
Sänk din bolåneränta. Se efter i  Driva Egets färska lånetabeller var räntan är lägst. Ta sedan hjälp av Anders Anderssons råd för att pruta ned den ytterligare.


Bankerna har på ett drygt år smyghöjt sin räntemarginal med en hel procentenhet. Förklaringen till att bankerna steg för steg höjt denna räntevinst måste vara att kunderna inte protesterat tillräckligt och att konkurrensen varit för dålig.


Tidigare var det statens lånesinstitutet SBAB som såg till så att konkurrens fungerad skapligt.  SBAB hade direktiv från ägarna, alltså i praktiken finansdepartementet, att vara prisledande. Detta pressade storbankerna att följa efter.


Direktiven om att ha denna ambitionen har nu tagits bort. Finansdepartementet vill ju öka vinsten i SBAB, nu när SBAB snart ska säljas ut. Så finansminister Anders Borg, som nu klagar på de höga boräntorna, har delvis själv orsakat problemet.


SBAB har snarare gått åt andra hållet och skapat en konkurrens som är skenbar.  När man gör jämförelser mellan olika boräntor kan man nämligen tro att det finns konkurrens mellan väldigt många aktörer. Men det är bara som det ser ut. Samtliga dessa aktörer har nämligen exakt samma ränta och samma lån, eftersom de bara är återförsäljare åt SBAB:


Ica-banken, Ikanobanken, Bank 2, GE Money Bank, Salus Ansvar och nu senast Nordnet.


Dessa har heller ingen prutmån. Därmed går det nu ofta att få lägre ränta i storbankerna, eftersom man där kan pruta ned de officiella räntor som anges i olika tabeller.


När nu svenska staten inte längre har någon prispressare får vi kunder ta på oss den rollen.  Så om du har en rörlig boränta eller en tremånadersränta så bör du se efter vad den räntan var i september förra året.


Här är  sex bra råd när du ska sänka lånekostnaden:


1 Kolla riksbanksräntan

Om du har ett lån med rörlig ränta så bevaka riksbankens ränteförändringar. Se till så att din ränta efter bara några dagar sänks lika mycket som styrräntan, och att den inte höjs för mycket när styrräntan höjs. Med tremånadersränta bör du hålla koll på vad som händer efter tre månader.


2 Pruta

Om du ska ta nytt lån eller göra om en bunden ränta till rörlig så pruta.


3 Spela ut bankerna
Börja med att kolla räntan här.  http://www.driva-eget.se/lan Ta med dig en utskrift av en räntetabell därifrån. Kräv den lägsta räntan eller lägre. Tänk på att det finns prutmån på de storbankernas angivna räntesatser. Spela ut banker och bolåneinstitut mot varandra.


4 Hota med att flytta
Hota med att flytta bankkonton, depåer och alla bankaffärer om du inte får sänkt ränta i banken där du är kund. Gå sedan till en annan bank och erbjud dig att flytta alla affärer dit om du får sänkt ränta.  Ju bättre kund du är desto bättre förhandlingsläge har du.


5 Minska amorteringen

Om du har svårt att klara amorteringarna kan minskad amortering eller amorteringsfrihet  under en period vara viktigare än sänkt ränta. Tänk på att det ligger i bankens intresse att du ska klara av att betala tillbaka dina lån.


6  Slå ihop lån

Försök få baka in dina kontokrediter och smålån i bolånet, som har lägre ränta än alla andra lån. Sådant kan för en del var ännu viktigare än sänkt ränta. 


ANDERS ANDERSSON

Dela artikeln

ANNONS

Innehåll från Euro Accident

Partner

Psykologen: ”Ett ansvar som överraskar många företagare”

Som företagare handlar din vardag om att utveckla din produkt, skaffa kunder och få företaget att växa. Men när de första medarbetarna kommer på plats förändras din roll. Från att ha varit företagare blir du också arbetsgivare, med ett ansvar som få har utbildats för.

euroaccident
Euro Accident 19 oktober, 2026 • Uppdaterades 20 oktober, 2026 • 2 minuters läsning
Sjukförsäkring
Euro Accident

Tips innan vi berättar mer – läs också: Så kan 8 av 10 medarbetare undvika en långvarig sjukskrivning

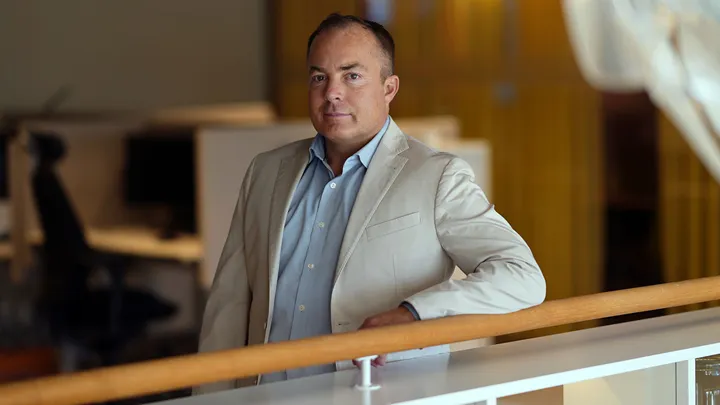
– Företagare är experter på sin verksamhet, men många känner sig oförberedda när det kommer till att hantera stress, psykisk ohälsa och rehabilitering, säger Fredrik Bengtsson, legitimerad psykolog och expert på stressrelaterad ohälsa på försäkringsbolaget Euro Accident.

Att vara arbetsgivare handlar om att skapa en hållbar arbetsmiljö och hantera konflikter och svåra samtal. Frågor som kan ligga långt ifrån det som en gång fick en driven entreprenör att starta företag.

Samtidigt är medarbetarna företagets viktigaste tillgång. Blir en medarbetare långtidssjukskriven handlar det inte bara om att lösa bemanningen för stunden. Som arbetsgivare har du också ett lagstadgat ansvar att stödja rehabiliteringen och skapa förutsättningar för att medarbetaren ska kunna återgå i arbete.

Enligt Fredrik Bengtsson blir många företagare förvånade när de ställs inför sitt arbetsgivaransvar för första gången.

– De blir överraskade av hur omfattande ansvaret faktiskt är. Du behöver hålla kontakt med den sjukskrivne, föra dialog om anpassningar och ibland ta fram en plan för återgång i arbete. För mindre företag kan det vara både tidskrävande och utmanande.

Tips! Läs också: Så stöttar vi dig och ditt företag vid stress och ohälsa

Stöd genom hela processen

Därför väljer många att komplettera sitt arbetsgivaransvar med stöd genom försäkring.

I Euro Accidents Sjukförsäkring PlanSjuk ingår flera former av stöd som exempelvis samtal med psykolog, ekonom, jurist eller HR-specialist. Försäkringen ger också arbetsgivaren tillgång till en Hälso- och rehabprocessledare som kan vägleda och stötta i rehabiliteringsarbetet och hjälpa arbetsgivaren att ta sitt rehabiliteringsansvar. Om sjukskrivningen blir långvarig kan försäkringen dessutom ge ekonomisk ersättning och bidra till en större ekonomisk trygghet för den som drabbas.

– Företagare behöver få lägga sin energi på att utveckla verksamheten, men också känna sig trygga i att hantera de mänskliga frågor som följer med arbetsgivaransvaret. Med rätt stöd i ryggen blir det lättare att ta det ansvaret och med vår hjälp undviker åtta av tio en långvarig sjukskrivning, avslutar Fredrik Bengtsson.

Sjukförsäkring Plan Sjuk
Euro Accidents sjukförsäkring är en försäkring för företag som vill ha trygga och friska medarbetare. 8 av 10 som får vår hjälp blir inte långtidssjukskrivna.

I försäkringen ingår:
- Kostnadsfri rådgivning av psykolog, ekonom, jurist, ergonom, hälsocoach och HR-specialist.
- För chefer och HR-konsulter ingår stöd i yrkesrollen.
- Stöd och åtgärder för att uppfylla rehabiliteringsansvaret när en medarbetare blir sjukskriven.
- Ekonomisk ersättning som kan ge den försäkrade upp till 90 procent av sin lön vid långtidssjukskrivning.

Läs mer om Euro Accidents Sjukförsäkring PlanSjuk här


Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.