Måste kvinnor bli som män?
19 juli,
2017
•
Uppdaterades 18 december,
2024
•
5 minuters läsning
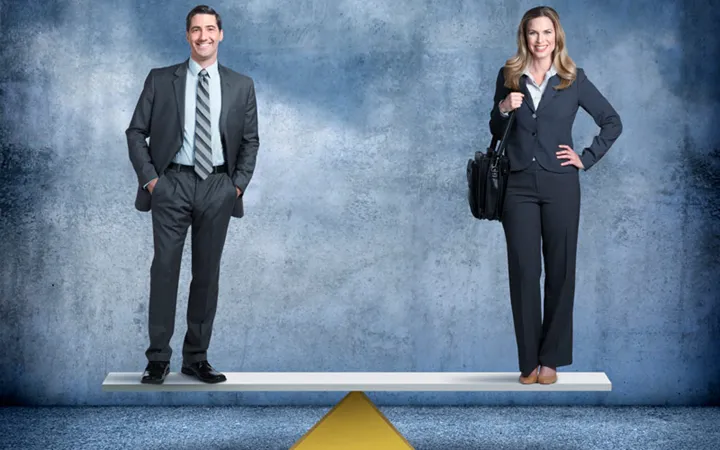
Ska kvinnor resonera som män för att få tillgång till finansiering av sina företag? Vi sätter ljuset på villkoren. Är det verkligen lika. Kvinnliga och manliga företagare befinner sig på olika planeter när det gäller finansiering. Av statliga lån och bidrag går ungefär 70 procent till män och 30 procent till kvinnor. Av riskkapitalet, både det privata och det statliga, går så mycket som 95 procent till manliga företagare.
Många kvinnor uppfattar snedfördelningen som en stor orättvisa.
Men det finns olika sätt att se på saken. Statistiken visar nämligen att kvinnliga och manliga entreprenörer får investeringspengar och lån i samma utsträckning som män – sett till sina ansökningar.
Det är bara det att kvinnor söker betydligt mindre pengar. Så här ser det ut:
Nej, det gör den inte. Frågan går att problematisera ganska långt. Till exempel drivs bara 30 procent av alla företag av kvinnor, ett faktum som OECD slog ner på i sin senaste Sverige-rapport. Den låga siffran anses missgynna Sveriges ekonomi och den kan vara ett tecken på att tröskeln att starta eget är högre för kvinnor än för män.
Så när det gäller finansiering ligger både ansökningar och tilldelning i paritet med könsfördelningen bland företagare. Men utan kapital har företag svårt att växa. Det innebär en ond spiral för kvinnor: -De startar färre företag, söker mindre pengar, växer långsammare eller inte alls – och färre kvinnor blir sugna på att starta eget.
För att bryta det skulle kvinnor kunna söka mer statliga pengar än de gör, Vinnovas siffror visar ju att de kan få högre belopp än män. Och varför söker kvinnor så försvinnande liten andel av det privata riskkapitalet? Om de söker, så får de ju. I alla fall enligt statistiken.
Här kommer stora könsskillnader fram.
– Jag jobbar med investeringar inom fintech. Och jag kan säga att jag inte har stött på en enda kvinna som pitchat sitt bolag till mig.
Den som talar är Elisabeth Thand Ringqvist. Hon är ordförande i Svenska Riskkapitalföreningen, och därtill själv medlem där. Hon söker alltså företag att investera i. Och så är hon en välkänd debattör inom kvinnors företagande, inte minst från sin tid som vd för Företagarna.
– Inom finansbranschen, som jag har valt att investera i, är inte många kvinnor verksamma. De är få redan på utbildningen, konstaterar Elisabeth.
Men hur ser det ut inom andra branscher? Varför är det få som söker privat riskkapital generellt?
Elisabeth har lång erfarenhet och ser mönster. Ett av dem är att kvinnor ofta startar företag inom områden som inte är kapitalkrävande – vilket innebär att de inte behöver något riskkapital. En annan faktor kan vara att kvinnor dels vill göra mycket av arbetet själva, dels inte vill ha in någon delägare, vilket ju blir fallet om man får en investerare. Ytterligare en faktor är att kvinnor är försiktigare än män, och i den mån de vill växa vill de göra det gradvis och organiskt.
– Inget av det här är ju något fel. Varje företagare måste ju driva verksamheten efter eget huvud, säger hon.
Återkommande spaningar när man pratar om kvinnor och företagsfinansiering är att kvinnor anses ”riskaverta”, ”tänker för smått” och/eller befinner sig i ”fel bransch”. Då menas ofta välfärdssektorn som enligt flera bedömare har kraschat på grund av de senaste två årens debatt om vinster i välfärden och den välfärdsutredning som har lagts fram till regeringen.
Annika Lidne är serieentreprenör och debattör, tillika medförfattare till det så kallade Startupmanifestet, ett upprop för bättre villkor för nystartande företagare. Enligt henne finns skillnader i kvinnligt och manligt tänkande. Hennes bild ser ut så här:
– Hon vill ofta starta i liten skala och eventuellt växa om det går bra. Han börjar direkt börjar prata volym och jobbskapande.
Men inget hindrar en kvinna från att tänka och agera som en man och satsa stort redan på affärsidéstadiet och att vara ”riskavert” kan ju vara en fördel.
– I stället för att leta efter en unik eller perfekt affärsidé – börja i andra änden med att analysera trenderna, kolla vad investerarna söker efter och gå dit. Ställ dig själv frågan: Vilken affärsidé drar till sig pengar? föreslår Annika.
Det där att satsa på ett område man redan kan gäller många företagare, både kvinnor och män. Så agerar även investerare och kanske särskilt de så kallade affärsänglarna. De som själva har byggt upp företag, sålt och investerar pengarna i andras företag.
– Bland affärsänglarna finns ytterst få kvinnor. Och männen kan ha svårt att förstå de kvinnliga entreprenörernas idéer, säger Annika.
Ett exempel är Rapunzel, företaget som säljer löshår och som startades av Ida Backlund för några år sedan. Hon hade svårt att hitta finansiering och stöttades till slut av sin mamma. I dag omsätter företaget 130 miljoner. Ingen trodde att löshårsförsäljning över nätet skulle kunna bli en affär.
På Almi, som är ett statligt låneinstitut och riskkapitalbolag, är man mycket medveten om risken att bygga in könsorättvisor i systemet, och säger sig göra allt för att motarbeta det.
– Vi uppmuntrar kvinnor att söka mer lån och kapital genom oss. Det sker bland annat genom att vi närvarar i relevanta nätverk, säger Lars Mårdbrant, som är kommunikationschef på Almi.
Det är alltid affärsidén som avgör vem som får kapital. När kvinnor får avslag ska de inte uppfatta att det är för att de är kvinnor, understryker han.
Men Lars är medveten om att det kan vara lätt att göra egna tolkningar om att ett avslag är påverkat av kön.
– Då är det viktigt att vi kan motivera tydligt, så att det inte uppstår missförstånd, och att den som söker fokuserar på hur affärsidén kan utvecklas och förbättras för att öka möjligheterna att få finansiering, säger han.
Många kvinnor uppfattar snedfördelningen som en stor orättvisa.
Men det finns olika sätt att se på saken. Statistiken visar nämligen att kvinnliga och manliga entreprenörer får investeringspengar och lån i samma utsträckning som män – sett till sina ansökningar.
Det är bara det att kvinnor söker betydligt mindre pengar. Så här ser det ut:
- Kvinnor söker 30 procent av de statliga pengarna (Almi och Vinnova) och männen 70 procent. Tilldelningen är därefter: kvinnor får 30 procent av pengarna och männen 70 procent.
- När det gäller Vinnova ser det till och med lite bättre ut för kvinnor: De får större belopp i förhållande till sina ansökningar än män.
- Riskkapitalister, både privata och statliga, investerar till 95 procent i manligt styrda bolag, och till 5 procent i kvinnligt styrda. Det återspeglar ansökningarna.
Nej, det gör den inte. Frågan går att problematisera ganska långt. Till exempel drivs bara 30 procent av alla företag av kvinnor, ett faktum som OECD slog ner på i sin senaste Sverige-rapport. Den låga siffran anses missgynna Sveriges ekonomi och den kan vara ett tecken på att tröskeln att starta eget är högre för kvinnor än för män.
Så när det gäller finansiering ligger både ansökningar och tilldelning i paritet med könsfördelningen bland företagare. Men utan kapital har företag svårt att växa. Det innebär en ond spiral för kvinnor: -De startar färre företag, söker mindre pengar, växer långsammare eller inte alls – och färre kvinnor blir sugna på att starta eget.
För att bryta det skulle kvinnor kunna söka mer statliga pengar än de gör, Vinnovas siffror visar ju att de kan få högre belopp än män. Och varför söker kvinnor så försvinnande liten andel av det privata riskkapitalet? Om de söker, så får de ju. I alla fall enligt statistiken.
Här kommer stora könsskillnader fram.
– Jag jobbar med investeringar inom fintech. Och jag kan säga att jag inte har stött på en enda kvinna som pitchat sitt bolag till mig.
Den som talar är Elisabeth Thand Ringqvist. Hon är ordförande i Svenska Riskkapitalföreningen, och därtill själv medlem där. Hon söker alltså företag att investera i. Och så är hon en välkänd debattör inom kvinnors företagande, inte minst från sin tid som vd för Företagarna.
– Inom finansbranschen, som jag har valt att investera i, är inte många kvinnor verksamma. De är få redan på utbildningen, konstaterar Elisabeth.
Men hur ser det ut inom andra branscher? Varför är det få som söker privat riskkapital generellt?
Elisabeth har lång erfarenhet och ser mönster. Ett av dem är att kvinnor ofta startar företag inom områden som inte är kapitalkrävande – vilket innebär att de inte behöver något riskkapital. En annan faktor kan vara att kvinnor dels vill göra mycket av arbetet själva, dels inte vill ha in någon delägare, vilket ju blir fallet om man får en investerare. Ytterligare en faktor är att kvinnor är försiktigare än män, och i den mån de vill växa vill de göra det gradvis och organiskt.
– Inget av det här är ju något fel. Varje företagare måste ju driva verksamheten efter eget huvud, säger hon.
Återkommande spaningar när man pratar om kvinnor och företagsfinansiering är att kvinnor anses ”riskaverta”, ”tänker för smått” och/eller befinner sig i ”fel bransch”. Då menas ofta välfärdssektorn som enligt flera bedömare har kraschat på grund av de senaste två årens debatt om vinster i välfärden och den välfärdsutredning som har lagts fram till regeringen.
Annika Lidne är serieentreprenör och debattör, tillika medförfattare till det så kallade Startupmanifestet, ett upprop för bättre villkor för nystartande företagare. Enligt henne finns skillnader i kvinnligt och manligt tänkande. Hennes bild ser ut så här:
– Hon vill ofta starta i liten skala och eventuellt växa om det går bra. Han börjar direkt börjar prata volym och jobbskapande.
Men inget hindrar en kvinna från att tänka och agera som en man och satsa stort redan på affärsidéstadiet och att vara ”riskavert” kan ju vara en fördel.
– I stället för att leta efter en unik eller perfekt affärsidé – börja i andra änden med att analysera trenderna, kolla vad investerarna söker efter och gå dit. Ställ dig själv frågan: Vilken affärsidé drar till sig pengar? föreslår Annika.
Det där att satsa på ett område man redan kan gäller många företagare, både kvinnor och män. Så agerar även investerare och kanske särskilt de så kallade affärsänglarna. De som själva har byggt upp företag, sålt och investerar pengarna i andras företag.
– Bland affärsänglarna finns ytterst få kvinnor. Och männen kan ha svårt att förstå de kvinnliga entreprenörernas idéer, säger Annika.
Ett exempel är Rapunzel, företaget som säljer löshår och som startades av Ida Backlund för några år sedan. Hon hade svårt att hitta finansiering och stöttades till slut av sin mamma. I dag omsätter företaget 130 miljoner. Ingen trodde att löshårsförsäljning över nätet skulle kunna bli en affär.
På Almi, som är ett statligt låneinstitut och riskkapitalbolag, är man mycket medveten om risken att bygga in könsorättvisor i systemet, och säger sig göra allt för att motarbeta det.
– Vi uppmuntrar kvinnor att söka mer lån och kapital genom oss. Det sker bland annat genom att vi närvarar i relevanta nätverk, säger Lars Mårdbrant, som är kommunikationschef på Almi.
Det är alltid affärsidén som avgör vem som får kapital. När kvinnor får avslag ska de inte uppfatta att det är för att de är kvinnor, understryker han.
Men Lars är medveten om att det kan vara lätt att göra egna tolkningar om att ett avslag är påverkat av kön.
– Då är det viktigt att vi kan motivera tydligt, så att det inte uppstår missförstånd, och att den som söker fokuserar på hur affärsidén kan utvecklas och förbättras för att öka möjligheterna att få finansiering, säger han.