Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

Inspiration

Ny utmanare med gammalt material
Driva-Eget-Redaktion
Redaktionen 29 oktober, 2018 • Uppdaterades 18 december, 2024 • 3 minuters läsning
Woodisol
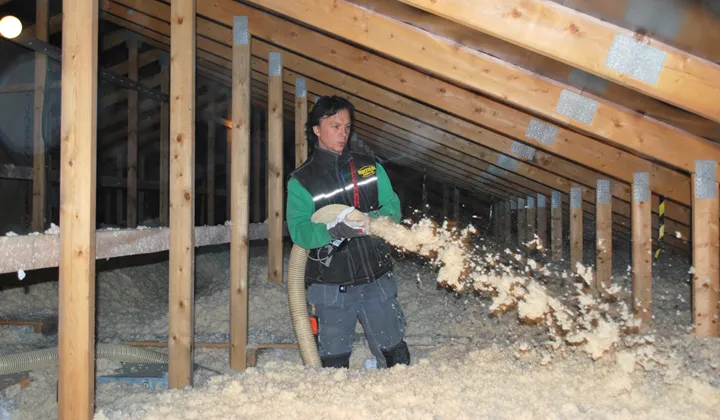
Woodisol utmanar mineralullsjättarna.
Gamla byggmaterial gör comeback som attraktiva alternativ vid renovering och nybyggnation. Ett exempel är Västeråsföretaget Woodisol som tar upp kampen mot mineralullsjättarna med träfiberbaserad isolering. Hela vägen till domstolen.

Redan på 60-talet började sågspånen försvinna som isoleringsmaterial i väggarna på våra hus. Den nya tiden propagerade för tätare isoleringsmaterial och mineralull blev helt dominerade på marknaden. För den som sökte andra material fanns det under många år i princip bara lösull att välja på. Men på senare tid har det börjat hända saker och fler och fler alternativ har vuxit fram för den som vill ha en annan typ av isolering.

– I Sverige har mineralullen varit så dominerade att det inte skett någon utveckling av andra isoleringsmaterial. Men i övriga Europa har man hela tiden använt träfiber och vi jobbar nu med en mängd olika tillverkare, säger Kent Andersson på Woodisol i Västerås.

Tuff konkurrens


Han startade verksamheten 1991 som återförsäljare av Termoträ träfiberisolering. Idag är Woodisol är en grossistfirma som importerar olika typer av ekologiska isoleringsmaterial. Företaget är än så länge en marginell spelare på marknaden med sju anställda och tolv återförsäljare runt om i landet. De konkurrerar främst mot mineralullstillverkarna som samlats i samarbetsorganisationen Swedisol. Och här kan man verkligen snacka om David mot Goliat. Men sakta men säkert börjar man vinna allt mer mark.

– Tidigare trodde folk att de måste ha plastduk och luftspalt mot vinden men det behövs inte om du väljer en isolering med träfibrer. Det finns ingen produkt som passar bättre på våra gamla vindar än cellulosa-
isolering. Det släpper igenom fukt och isolerar bra, säger han.

Intresset för den typen av isolering som Woodisol marknadsför har vuxit stort de senaste åren. Inte minst efter att förra regeringen lanserade sin satsning på hållbart bostads-
byggande.

– Marknaden växer enormt. Intresset har fullständigt exploderat och nu finns ett större urval av produkter att välja på än tidigare. Folk är också mer kunniga idag. De vet vad som finns och har en tydligare bild av vad de är ute efter till sina hus. Det gäller både vid nyproduktion och renoveringar av äldre bostäder.

Stämmer varandra


Men det är inte alla som är positiva till de nya alternativen för isolering. Under många år har Swedisol värnat om mineralullstillverkarnas intressen genom att varna företag som de anser spridit missvisande marknadsföring. De har även stämt några av sina konkurrenter.

Orsaken till konflikterna är marknadsföringen där andra tillverkare försökt framhäva just sin isolering som den mest miljövänliga. I våras fick Kent Andersson nog och bestämde sig för att strunta i mineralullsjättarna och utforma marknadsföringen som han tyckte var relevant.

Reaktionen lät inte vänta på sig. I juni lämnade Swedisol in en stämningsansökan till Patent- och marknadsdomstolen på en miljon kronor för vilseledande marknadsföring. Bland annat handlade det om påståenden om miljövänlighet, brandsäkerhet och hälsa som Woodisol använt.

Nu har Woodisol svarat med samma mynt. Utfallet av de olika stämningsansökningarna är i skrivande stund inte klart.

Fakta om Woodisol:

Startår: 2010.Säte: Västerås. Gör: återförsäljare av ekologiska isoleringsmaterial.
Antal medarbetare: 7. Omsättning: 8,5 miljoner
Läs mer: woodisol.se.

Nominering:


Woodisol utmanar och konkurrerar på en marknad där det finns stora dominerande jättar. Och de vågar sticka ut hakan.Av: Samuel Karlsson


ANNONS

Innehåll från Inexchange

Ekonomi & Skatt

Nya EU-regler gör att PDF-fakturans dagar är räknade

Den 1 juli 2030 blir e-faktura obligatorisk i all handel mellan företag över EU:s inre gränser. Men omställningen börjar tidigare än så och kommer att beröra minsta lilla enskilda firma.

inexchange
Inexchange 8 september, 2026 • Uppdaterades 6 oktober, 2026 • 3 minuters läsning
Krav på e-faktura med nya eu-regler
Inexchange

Bakom förkortningen ViDA – VAT in the Digital Age – ligger EU:s största momsreform på decennier. Från den 1 juli 2030 gäller två saker för dig som säljer till företag i andra EU-länder: fakturan ska skickas i ett strukturerat elektroniskt format enligt den europeiska standarden EN 16931 och uppgifterna ska rapporteras digitalt till Skatteverket transaktion för transaktion. 

Fakturan ska utfärdas senast tio dagar efter affären. Rapporteringen sker samtidigt som den går iväg. Dagens periodiska sammanställning försvinner.

Flertalet länder har redan bestämt sig

Reformen tvingar inte medlemsländerna att införa samma krav nationellt, men flera gör det ändå.

– I Frankrike träder kravet i kraft den 1 september i år. Alla franska företag, oavsett storlek, måste då kunna ta emot e-fakturor. Stora och medelstora bolag ska samtidigt börja skicka elektroniskt och samma bestämmelse kommer att gälla små- och mikroföretag från september 2027.

– I Tyskland måste alla företag kunna ta emot e-faktura sedan januari 2025. Kravet

på att skicka fasas in 2027–2028.

– I Norge blir det obligatoriskt för bokföringsskyldiga verksamheter att skicka e-

faktura till varandra från 1 januari 2027. Från 2030 ska de även kunna ta emot dem.

– Storbritannien har aviserat krav för alla momsregistrerade företag från april 2029.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)

Hur ställer sig Sverige?

Det vet vi ännu inte. Regeringen beslutade i februari i år om en utredning av hur ViDA ska införas i svensk rätt, och om kravet ska gälla även svenska fakturor mellan företag. Utredaren Gabriella Loman redovisar sitt uppdrag i november 2027. Ett inhemskt krav långt före 2030 är därför osannolikt – men riktningen är tämligen given.

PDF är inte en e-faktura

Det är en vanligt förekommande missuppfattning att PDF är ett elektroniskt format och liktydigt med e-faktura. En PDF i ett mejl räknas inte som e-faktura hur digital den än känns. Kravet gäller strukturerad, maskinläsbar data som mottagarens system läser in automatiskt utan att någon knappar in siffrorna på andra sidan.

Håller vi oss till en utskriven faktura i ett kuvert är det ännu längre från målet. För den som driver ett litet företag är slutsatsen enkel: fråga din bokförings- eller faktureringsleverantör om systemet kan skicka och ta emot riktiga e-fakturor. I praktiken via Peppol.

Inexchange erbjuder exempelvis en lösning direkt på webben som inte kräver någon specifik programvara. Den typen av molntjänst är enkel att använda. I princip krävs det bara att funktionen slås på och att företaget registreras som mottagare.

Att göra det nu kostar lite. Att göra det under tidspress kostar mer.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)


Finansieringsskolan

Hur fungerar Almi-lån, verifieringsmedel och Almi Invest?

Många företagare har hört talas om Almi, men är osäkra på hur deras finansiering egentligen fungerar. Är det bidrag? Lån? Och varför säger banken ibland att man ska prata med Almi? Det ska vi gå igenom nu.

Gustaf Oscarson
Gustaf Oscarson 21 mars, 2026 • Uppdaterades 29 september, 2026 • 5 minuters läsning
Almi-la°n – na¨r passar de och hur skiljer de sig fra°n bankla°n
Montage/Canva

Almi är ett statligt bolag som hjälper företag med finansiering (ofta tillsammans med bank eller andra finansiärer för att möjliggöra investeringar och utveckling). Ofta är det företag med lite högre risk, eller i ett tidigt skede, som vänder sig till Almi. Det kan också passa bra när företaget ska växa med nya idéer och innovationer.

Alright, nog snackat. Låt oss gå igenom hur finansiering via Almi fungerar – för det kan faktiskt handla om såväl lån som verifieringsmedel och riskkapital.

Tips från Almi: Så här kan Almi finansiera ditt företag – läs om olika typer av lån

Vilka är Almi – och varför finns de?

Så låt oss börja där, och sammanfatta vilka typer av finansiering och tjänster Almi erbjuder:

  • lån till företag (av olika slag)
  • rådgivning
  • riskkapital via Almi Invest
  • verifieringsmedel

Den viktigaste skillnaden mot en vanlig bank är att Almi ofta kan ta större risk. Det gör att de kan finansiera företag tidigare i utvecklingen men är också med och möjliggör satsningar tillsammans med bank även i mer etablerade företag.

Du får mer än bara ett lån hos Almi

Utöver finansiering får du dessutom en dialog och rådgivning kring företagets ekonomi, prioriteringar och långsiktiga utveckling, vilket kan ge dig bättre förutsättningar att fatta beslut och utveckla ett mer lönsamt och mer hållbart företag.

Tips från Almi: Vill du diskutera finansiering för ditt företag, men är osäker på vilket lån eller vilken lösning som passar bäst? Här kan du prata direkt med Almi.

Hur fungerar ett Almi-lån?

Ett Almi-lån fungerar i grunden som ett vanligt företagslån: du lånar pengar och betalar tillbaka dem över tid med ränta. Men det finns några viktiga skillnader.

Räntan är ofta högre

Eftersom Almi tar större del av finansieringen i situationer med högre osäkerhet är räntan normalt högre. Det är alltså inte en billigare finansiering – men den kan göra det möjligt att genomföra investeringar som annars inte hade blivit av.

Banken är ofta med i finansieringen

I de flesta fall delas finansieringen upp mellan banken och Almi. Det gör att banken kan vara med och finansiera satsningar som annars kan vara svåra att genomföra på egen hand. Ofta krävs det också att grundarna (eller andra finansiärer) står för en del av kapitalbehovet. 

Ett vanligt exempel är att Almi kan stå för 50 % av kapitalbehovet om grundarna står för resterande 50 % (banken måste således inte vara med). 

Affärsidén väger tungt

Banker tittar ofta mycket på historiska siffror. Almi lägger däremot ofta lika stor vikt vid företagets potential. De tittar till exempel på:

  • affärsmodell
  • marknad
  • tillväxtmöjligheter
  • entreprenörens erfarenhet

Det gör att Almi ofta kan finansiera företag tidigare i utvecklingen än vad banker gör.

Tips från Almi: I den här videon får du veta hur ett Almilån fungerar.

När brukar Almi-lån vara aktuella?

Almi-finansiering dyker ofta upp i tre situationer.

1. Tidig fas

När ett företag fortfarande är ungt kan banken tycka att underlaget är begränsat. Då kan Almi gå in med en del av finansieringen – ofta genom ett s k mikrolån.

2. Tillväxt och expansion

Om ett företag vill växa snabbt kan kapitalbehovet bli större än vad banken är bekväm med. Här kan Almi hjälpa till med exempelvis företagslån eller tillväxtlån, ofta i kombination med bank för att möjliggöra hela satsningen.

Tips från Almi: Hur fungerar Almis tillväxtlån? Läs mer här.

3. Innovation och nya produkter

Företag som utvecklar nya produkter eller tjänster kan också få finansiering via Almi. Det gäller särskilt projekt där potentialen finns – men där intäkterna ännu inte är helt bevisade. Då kan innovationslån passa perfekt.

Verifieringsmedel – pengar för att testa en idé

En lite mindre känd finansieringsform hos Almi är så kallade verifieringsmedel. Det är pengar som kan användas för att testa och verifiera en affärsidé innan företaget satsar fullt ut. Pengarna kan till exempel användas till att:

  • bygga en prototyp
  • göra marknadstester
  • testa teknik eller funktion
  • ta fram en första version av produkten

Syftet är att minska risken i tidiga projekt genom att först ta reda på om idén faktiskt fungerar i praktiken. Verifieringsmedel är alltså inte till för att bygga ett helt företag – utan för att ta reda på om affären håller. Och bäst av allt – de behöver normalt inte betalas tillbaka.

Hur ansöker man om finansiering hos Almi?

Processen börjar ofta med ett möte med en rådgivare. Då går ni igenom:

  • företagets situation
  • finansieringsbehov
  • affärsplan
  • marknad och strategi

Om företaget bedöms ha potential kan Almi sedan gå vidare med en finansieringslösning. Precis som hos banker görs alltid en kreditbedömning.

Tips från Almi: Vad behöver man förbereda inför låneansökan hos Almi? Det lär du dig här. 

Vill du få bättre koll på ekonomin i ditt företag och öka lönsamheten? I den här videon får du en bild av hur Almi kan hjälpa dig att förstå vad som driver resultatet i din verksamhet – och skapa bättre förutsättningar för att fatta rätt beslut i rätt tid.

Sammanfattning – så fungerar Almi-finansiering

Almi är ett statligt bolag som erbjuder lån och finansiering till små och medelstora företag. Den stora skillnaden mot banker är att Almi ofta kan:

  • ta större risk
  • finansiera tidigare i företagets utveckling
  • komplettera bank och andra finansiärer för att möjliggöra investeringar och utveckling.

Utöver finansiering får du också rådgivning och dialog kring företagets ekonomi, prioriteringar och långsiktiga utveckling.

Dessutom finns finansiering som verifieringsmedel, som hjälper företag att testa nya idéer innan de satsar fullt ut. PLUS (och det här är viktigt): i många regioner finns regionala bidrag som förmedlas via Almi.

Vi på Driva Eget har använt Almi i många av våra bolag och projekt, och alltid fått bra hjälp.

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.