Till huvudinnehållet

» Kostnadsfritt, digitala Starta Eget-event – boka din plats är (snart fullbokat)

ANNONS

Innehåll från Nordea

“Många företagare glömmer familjejuridiken – gör inte de här tre misstagen!”

Hur ska företagare tänka med familjejuridiken? Vad händer vid skilsmässa och sjukdom? Hur viktigt är ett testamente? Nordeas familjerättsjurist Caroline Törnquist ger dig bästa tipsen, och lyfter misstagen du absolut ska undvika.
nordea
Nordea 4 augusti, 2025 • Uppdaterades 29 oktober, 2025 • 7 minuters läsning
misstag med familjejuridiken
Karl Nordlund

Innan vi startar, tipsar vi om den här översiktssidan med avtalen de flesta företagare behöver.

Okej, då kör vi igång. Skilsmässa, sjukdom och testamente… I Sverige duckar vi alldeles för ofta för livets stora frågor och skjuter dem på framtiden. Det vill Caroline Törnquist ändra på.

– Man behöver kanske inte prata om dem på första dejten, men man ska absolut våga göra det i början av en relation”, säger Nordeas familjerättsjurist.

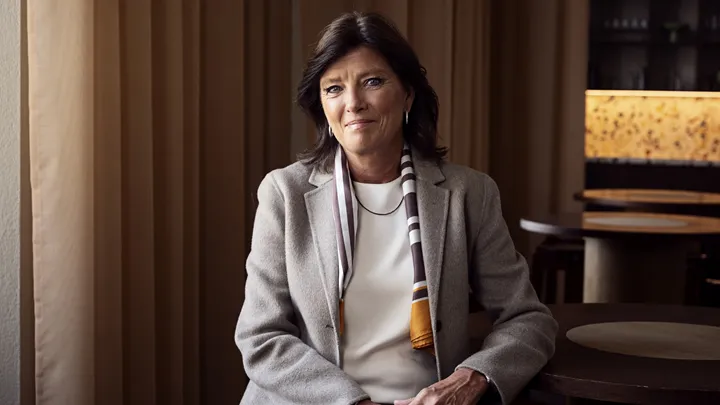
Caroline Törnquist märks. Hon är brunbränd efter en golfresa i Sydafrika, där hon hälsat på vänner. Hon skrattar ofta och gärna. Det händer saker när hon kommer in i rummet. Det är inte svårt att se varför hon sedan flera år är familjejuridisk expert i TV4. Hon går helt enkelt genom rutan. 

– Jag är med ungefär en gång i månaden och pratar om något aktuellt ämne. Jag är så glad att en tv-kanal tycker att detta är viktigt. Och intresset är jättestort från tittarna, det märker jag de gånger jag sitter kvar efteråt och chattar. Senast fick jag 348 frågor på en halvtimme. Då var temat testamenten. 
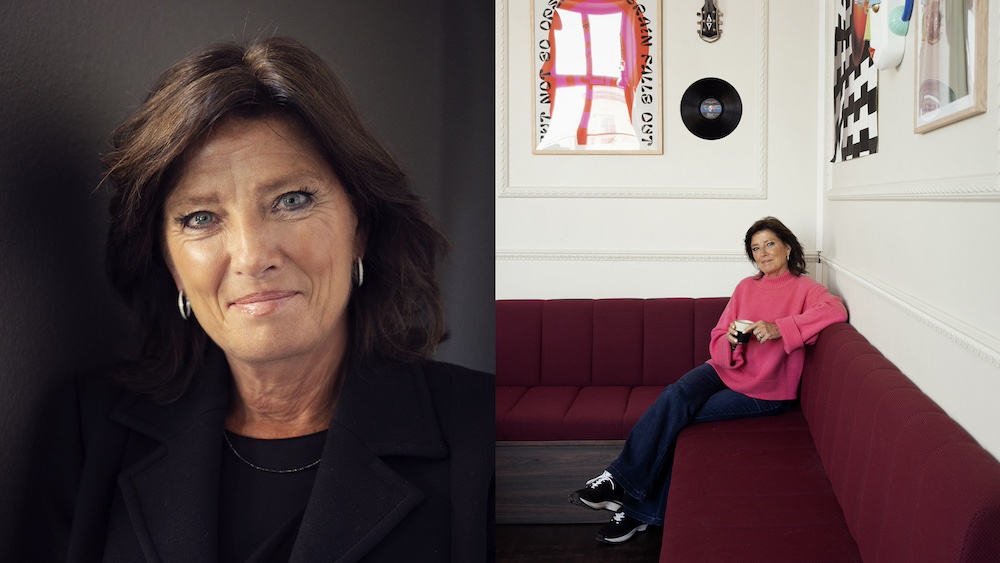
Caroline Törnquist
Caroline Törnquist drivs av att göra juridiken konkret för kunderna, att visa på fallgropar och möjligheter, som det sedan går att fatta beslut utifrån. ”Det är extra viktigt om man är företagare.”

Ja, familjejuridik är verkligen ett ämne som berör alla – inte minst om du är företagare. Då blir det kanske ännu viktigare. Caroline Törnquist nickar och höjer rösten ett snäpp. Att just företagare ska ta de familjerättsliga frågorna på allvar är en hjärtesak. 

– Bakom varje företagare finns det ju en privatperson. Och en privatperson kan gå bort, bli sjuk eller vilja ge gåvor. Som företagare har du ett enormt ansvar för att ta tag även i de familjejuridiska bitarna. Många företagare glömmer familjejuridiken. Företaget är en sak och familjen är något annat, tänker de. Men det blir ju inte alltid så: Vad händer till exempel om det blir en skilsmässa?

Tips! Här kan du gå ett kostnadsfritt webinarie där där Caroline reder ut och förklarar: 

  • Varför är det viktigt att ha koll på förmånstagarförordnande i försäkringar? 
  • Vem ärver mig? 
  • Vad händer med mina företagsaktier vid en skilsmässa? 
  • Aktieägaravtal och äktenskapsförord, vad är skillnaden och varför är det viktigt att se över båda? 

Vad innebär jävsregeln i en framtidsfullmakt?

3 familjejuridiska saker som en företagare bör reda ut med en jurist

1. Ta reda på vad som händer med dina aktier vid en skilsmässa. Ingår de i en bodelning?

2. Det räcker inte alltid med ett aktieägaravtal. Det kan behöva kompletteras med ett äktenskapsförord med delägarnas make eller maka för att aktierna ska bli enskild egendom.

3. Se över vem som ärver vad vid dödsfall.
Skriv ett testamente där du till exempel villkorar arvet som enskild egendom med hänsyn till eventuellt hembud.

Caroline Törnquist berättar att många inte är medvetna om att värdet på aktierna ingår i en bodelning, och därför finns det en del fallgropar som är otroligt viktiga att ta hänsyn till när man bygger bolag. I början är man full av planer, förhoppningar och framtidstro. Och när det börjar gå bra så är det kanske läge att snegla på det där boendet som man alltid drömt om.

Tips! Behöver ditt företag en proaktiv affärspartner som bryr sig om företagets trygghet? Här kan du läsa mer om Nordeas företagspaket.

Men då kommer också en rad frågor:

– Kanske ska en pojkvän eller flickvän flytta in som inte alls har samma ekonomi. Men jag hör ofta att de ska ändå ska äga hälften var ”för annars älskar man inte varandra”. Då brukar jag säga: ”Men vänta nu. Ska du äga hälften när du har lånat pengar till det här?” Vad händer om värdet på bostaden går ner? Om räntan går upp? 

– Att överväga att äga i förhållande till den ekonomiska insatsen och inte med hälften vardera kan ibland vara ganska klokt, bland annat för att den ”ekonomiskt svagare parten” då inte tar så stor risk.
caroline-gul-stol
Intresset för familjerätt är stort. Ungefär en gång i månaden medverkar Caroline Törnquist i TV4. När ämnet var testamenten fick hon på en halvtimme 348 tittarfrågor.

Vilket är det vanligaste misstaget? 

– Att man inte tar upp frågorna innan det är för sent. Men i Sverige har vi en mentalitet där vi undviker att prata om det. 

Vad beror det på tror du?

– Det sitter i sedan gammalt. Vi säger fortfarande ”om jag dör” och inte ”när jag dör”. Vi tror att vi är odödliga. Men framför allt är det fult att prata pengar. Vi förlitar oss på att vi har en lagstiftning som träder in när det händer någonting, oavsett om det är en skilsmässa eller ett dödsfall. Men det är ju inte alltid det funkar på det viset. 

I den bästa av världar borde alla som inleder en relation sätta sig ned och prata om skilsmässa, sjukdom och dödsfall, menar hon. 

– Om det blir för mycket med alla tre grejerna en fredagskväll, så planera in skilsmässosnacket en kväll och dödsfall en vecka senare. Det viktiga är att man pratar om det och skriver ned hur man vill att det ska bli. 

Tips: Här kan du läsa mer om vilka familjejuridiska avtal en företagare behöver.
Caroline Törnquist
”Livet har en förmåga att överraska oss, och vi vet aldrig vad som händer runt hörnet”, menar Caroline Törnquist och uppmanar oss att våga prata om de svåra frågorna och vara förberedd.

Så gör hon och Steffo

Det kan hon säga med magstöd – hon lever nämligen som hon lär. Sedan 17 år är hon gift med programledaren och journalisten Steffo Törnquist . De har sedan länge rett ut alla frågetecken om vad som skulle hända om någon av dem dör, blir sjuk eller om de skulle gå skilda vägar. De skrev ett äktenskapsförord tidigt i förhållandet. 

Hur reagerade Steffo när du tog upp ämnet äktenskapsförord? 

– Han sa lite naivt att ”om man gifter sig så delar man väl på allt?” Och då sa jag ”absolut, jag har ju allt att vinna på det eftersom du är entreprenör och jag är anställd”. Sedan resonerade vi kring det och nu lever vi som jag lär – och Steffo håller med. Därför har vi självklart upprättat både äktenskapsförord och testamente, handlingar som vi ser över med jämna mellanrum, som en omsorg om varandra så att ingenting faller mellan stolarna. 

Tips! Behöver ditt företag en proaktiv affärspartner som bryr sig om företagets trygghet? Här kan du läsa mer om Nordeas företagspaket.

En annan hjärtefråga som närmar sig med stormsteg är pensionen. Hon fyller 65 och har möjlighet att gå i pension till sommaren. Men så blir det inte – jobbet är alldeles för roligt och Nordea vill behålla henne.

– Jag har förlängt mitt kontrakt med ett år till att börja med. Jag vill gärna fortsätta jobba. Jag har hälsan, jag brinner för det här. Min dotter sa till mig att ”mamma, du peakar ju när du är 60”. Och det känns väldigt bra.

Om Caroline Törnquist
Ålder: 65 år.
Familj: Gift med Steffo Törnquist sedan 17 år. Två vuxna barn, ett vuxet bonusbarn, fem barnbarn.
Intressen: Golf (har 21 i handicap). Mitt favoritslag är helt klart en drive som går riktigt, riktigt långt. Och så tycker jag om att resa: att rida på Pampas står på min bucketlist. 
Dold talang: Handarbete och att komma ihåg i stort sett alla bokade datum två år fram i tiden: om du väcker mig på natten och frågar vad jag och Steffo ska göra den 6 oktober nästa år så vet jag svaret.

Om Nordea
Nordea är den ledande banken i Norden. Med ett brett utbud av finansiella tjänster, expertis och nätverk stöttar vi företag till en sund och ansvarsfull tillväxt.


Dela artikeln

ANNONS

Innehåll från Spiris

Kan AI sköta min bokföring? Och vad är MCP?

Tänk om du kunde fråga AI vilka kunder som inte har betalat, hur företagets ekonomi mår eller be den skapa nästa faktura. Och faktiskt få jobbet gjort! Nu börjar det bli möjligt, även för småföretagare. Vi visar hur det fungerar och hur du kommer igång.

Spiris_SoMe_IG avatar 180x180px
Spiris 2 november, 2026 • Uppdaterades 3 november, 2026 • 8 minuters läsning
Kan AI sköta min bokföring
Spiris

Psst, innan vi startar! Här kan du ladda ned kostnadsfri fakturamall, affärsplansmall, kvittomall och mall för reseräkning.

Det är söndagskväll och du ska bara kolla en sak i bokföringen. Två timmar senare sitter du fortfarande framför datorn och försöker reda ut fakturor, kvitton och betalningar.

Känner du igen dig?

Du kanske redan använder ChatGPT, Claude eller Gemini för att skriva mejl, få idéer eller lösa problem i företaget. Men har du funderat på varför du fortfarande måste göra så mycket av ekonomiarbetet själv?

Det håller faktiskt på att förändras. Tack vare en teknik som kallas MCP (läs mer om vad MCP är här) kan ditt AI-verktyg kopplas direkt till ditt ekonomisystem. Det innebär att du inte bara kan ställa frågor om företagets ekonomi, utan också få hjälp med det praktiska jobbet.

Från AI som ger råd till AI som faktiskt gör jobbet

Låt oss visa hur det fungerar! Men först – här kan du läsa hur du kan koppla ditt AI-verktyg till Spiris ekonomiplattform.

Hittills har det funnits en ganska stor begränsning med AI. Du kan fråga ChatGPT om hur du ska förbättra företagets likviditet och få en lång rad tips. Men om du frågar "Hur ser min likviditet ut just nu?" blir det svårare.

AI har ju ingen aning om hur mycket pengar ditt företag har på banken, vilka fakturor som väntar på betalning eller vilka kostnader som är på väg in. Åtminstone inte utan att du själv matar in informationen.

Det nya är att AI kan få tillgång till uppgifterna direkt från ditt ekonomisystem. Då kan den både analysera riktiga siffror och hjälpa dig att utföra uppgifter.

Spiris är ett av de ekonomisystem som erbjuder den här möjligheten, genom sin MCP-koppling. Du kan exempelvis koppla ihop Spiris med AI-verktyg som ChatGPT eller Claude.

Men vad innebär det i praktiken?

5 saker AI kan hjälpa dig med – redan nu!

Låt oss ta fem exempel på hur ett AI-verktyg som är kopplat till ditt ekonomisystem kan underlätta vardagen. Exakt vilka uppgifter som går att utföra beror på ekonomisystemet, kopplingen och vilka behörigheter du ger AI (så du behöver såklart välja en ekonomiplattform – exempelvis Spiris – som skapar möjligheten).

1. Få koll på vilka kunder som inte har betalat

Du vet den där kunden som skulle betala förra veckan? Istället för att leta bland fakturorna kan du helt enkelt fråga: "Vilka kunder har obetalda fakturor som passerat förfallodatum?"

Ditt AI-verktyg kan hämta informationen ur ekonomisystemet och ge dig en sammanställning. Den kan hjälpa dig att prioritera vilka kunder du bör följa upp, och du kan be den skicka en påminnelse till dem som är mer än tio dagar sena.

Prova Spiris gratis
Spiris ekonomiplattform är komplett från början med bokföring, fakturering, kvittoapp, deklaration, årsredovisning och koppling till ditt AI-verktyg. Japp, alla lösningar du behöver för att automatisera företagets ekonomi. Alla kan testa gratis (läs hur gör det här) och nystartade bokför gratis i sex månader.

2. Få en snabb ekonomirapport – utan att leta bland siffrorna

Hur gick egentligen förra månaden? Har kostnaderna ökat? Vilka är dina största kunder?

Istället för att själv leta bland rapporter kan du ställa frågor som exempelvis:

  • Hur gick försäljningen förra månaden?
  • Vilka är mina fem största kunder?
  • Hur har företagets kostnader utvecklats?
  • Sammanfatta företagets ekonomi och vad jag bör hålla koll på.

AI kan sammanställa och förklara informationen, så att du snabbare får en bild av hur företaget går.

3. Skapa fakturor genom att bara beskriva vad du vill göra

Tänk dig att du har avslutat ett uppdrag och ska fakturera kunden. Istället för att klicka dig igenom alla steg i faktureringsprogrammet kan du be AI att skapa fakturan.

Du beskriver kunden, vad du har sålt och beloppet. AI kan sedan hjälpa dig att skapa fakturan direkt i ekonomisystemet.

Du kontrollerar förstås att uppgifterna stämmer innan fakturan skickas.

4. Få hjälp att upptäcka sådant som inte stämmer

Det är lätt att missa något när man har många transaktioner och fakturor att hålla reda på. Ett AI-verktyg kan fungera som ett extra par ögon och hjälpa dig att gå igenom ekonomiska uppgifter, för att exempelvis uppmärksamma:

  • Fakturor som fortfarande är obetalda.
  • Kostnader som avviker från tidigare perioder.
  • Uppgifter som behöver kontrolleras närmare.

Det betyder inte att AI ersätter din egen kontroll eller en redovisningskonsult. Men den kan hjälpa dig att hitta sådant som annars riskerar att försvinna i mängden.

5. Låt AI hjälpa dig med återkommande rutiner

Här blir det intressant på riktigt. För tänk om du inte ens behöver komma ihåg att ställa frågorna varje gång?

Med en AI-agent kan du bygga flöden där flera arbetsmoment utförs i följd. Ett exempel skulle kunna vara att varje måndag få en sammanställning av förfallna fakturor, en översikt över försäljningen och förslag på vad som behöver göras.

Sådana flöden kräver att du sätter upp dem och att rätt funktioner och behörigheter finns på plats. Men möjligheten att låta olika system samarbeta är en viktig del av utvecklingen.

Psst! Sitter du med ett annat ekonomisystem som inte är anpassat för framtiden? Det är enkelt att byta till Spiris, läs hur du gör det här.

Men hur fungerar det egentligen? Och vad är MCP?

Okej, nu kommer vi till tekniken. Men den är faktiskt enklare att förstå än det låter. MCP står för Model Context Protocol och är ett gemensamt sätt för AI-verktyg att kommunicera med andra digitala system.

Tänk på det som en bro mellan ditt AI-verktyg och ditt ekonomisystem. Så här kan det fungera i praktiken:

Steg 1: Du öppnar ditt AI-verktyg. Det kan exempelvis vara ChatGPT eller Claude, som du kanske redan använder i dag.

Steg 2: Du ställer en fråga. "Vilka fakturor har inte betalats och hur mycket pengar handlar det om?"

Steg 3: AI hämtar informationen. Genom MCP-kopplingen får AI-verktyget tillgång till relevanta uppgifter från din ekonomiplattform, utifrån de behörigheter ditt användarkonto har i Spiris.

Steg 4: Du får svaret. AI sammanställer fakturorna och kan hjälpa dig att ta nästa steg.

Skillnaden mot en vanlig AI-chatt är alltså att AI inte längre behöver förlita sig på allmän kunskap eller information som du själv klistrar in. Den kan arbeta med uppgifter från ditt eget företag. Och du behöver inte kunna programmera för att använda det.

Vi vill göra det här tillgängligt för alla våra kunder, oavsett teknisk bakgrund.

– Mathias Bjellerup, AI Lead på Spiris

Tips! Få gratis rådgivning Verkar det krångligt med AI-kopplingar och MCP? Prata med en av Spiris experter, helt kostnadsfritt. Boka rådgivning om bokföring och ekonomi här.

Vågar man verkligen släppa in AI i sitt ekonomisystem?

Det är förstås en rimlig fråga. Företagets ekonomi innehåller känslig information, och du vill knappast att en AI ska börja skicka fakturor eller ändra uppgifter på eget bevåg. Därför är det viktigt att skilja på vad AI får läsa och vad den får göra.

Med exempelvis Spiris MCP loggar du in med ditt vanliga Spiris-konto. AI-verktyget får aldrig se ditt lösenord, utan får en tidsbegränsad nyckel som gör att det kan se och göra samma saker som du själv kan i Spiris. När nyckeln går ut loggar du in igen. Om du är administratör bestämmer du också vilka i företaget som får använda kopplingen. Du behöver också kontrollera vilka regler för datalagring och användning som gäller hos den AI-tjänst du väljer.

Börja gärna med att bara ställa frågor och låta AI sammanställa information. I de flesta AI-verktyg kan du dessutom ställa in att du måste godkänna varje gång AI:n vill skapa, ändra eller skicka något. När du känner dig tryggare kan du utforska fler möjligheter.

Kom också ihåg att AI kan göra fel, även när den har tillgång till riktiga siffror. Kontrollera därför alltid viktiga underlag och åtgärder.

Så kommer du igång – utan tekniska förkunskaper

Det fina är att du inte behöver vara någon teknikexpert för att testa. Spiris lanserade sin MCP-koppling i betaversion under juni 2026 och har sedan dess fortsatt att utveckla den. I dag kan du koppla Spiris till bland annat ChatGPT och Claude, och börja ställa frågor om företagets ekonomi.

För att komma igång gör du följande:

  1. Aktivera MCP-funktionen i Spiris.
  2. Lägg till kopplingen i ditt AI-verktyg.
  3. Logga in med ditt Spiris-konto och godkänn kopplingen.
  4. Börja med en enkel fråga, exempelvis "Vilka är mina största kunder?"

Är det här framtiden för småföretagarnas ekonomi? Mycket talar för att vi bara har sett början på vad AI kan göra för att förenkla ekonomiarbetet. Och visst vore det skönt om nästa söndagskväll kunde ägnas åt något roligare än bokföring?

Prova Spiris gratis
Spiris ekonomiplattform är komplett från början med bokföring, fakturering, kvittoapp, deklaration, årsredovisning och koppling till ditt AI-verktyg. Japp, alla lösningar du behöver för att automatisera företagets ekonomi. Alla kan testa gratis (läs hur gör det här) och nystartade bokför gratis i sex månader.

Om Spiris
Att driva företag med Spiris är enkelt. Spiris är den flexibla ekonomiplattformen. Allt finns samlat och automatiserat med smarta funktioner – från bokföring till fakturering och lön. Det ger dig tid till att fokusera på rätt saker. Det vill säga att starta, driva och utveckla din företagsdröm utan krånglig administration. Läs mer.


Hur fungerar Almi-lån, verifieringsmedel och Almi Invest?

Många företagare har hört talas om Almi, men är osäkra på hur deras finansiering egentligen fungerar. Är det bidrag? Lån? Och varför säger banken ibland att man ska prata med Almi? Det ska vi gå igenom nu.

Gustaf Oscarson
Gustaf Oscarson 21 mars, 2026 • Uppdaterades 29 september, 2026 • 5 minuters läsning
Almi-la°n – na¨r passar de och hur skiljer de sig fra°n bankla°n
Montage/Canva

Almi är ett statligt bolag som hjälper företag med finansiering (ofta tillsammans med bank eller andra finansiärer för att möjliggöra investeringar och utveckling). Ofta är det företag med lite högre risk, eller i ett tidigt skede, som vänder sig till Almi. Det kan också passa bra när företaget ska växa med nya idéer och innovationer.

Alright, nog snackat. Låt oss gå igenom hur finansiering via Almi fungerar – för det kan faktiskt handla om såväl lån som verifieringsmedel och riskkapital.

Tips från Almi: Så här kan Almi finansiera ditt företag – läs om olika typer av lån

Vilka är Almi – och varför finns de?

Så låt oss börja där, och sammanfatta vilka typer av finansiering och tjänster Almi erbjuder:

  • lån till företag (av olika slag)
  • rådgivning
  • riskkapital via Almi Invest
  • verifieringsmedel

Den viktigaste skillnaden mot en vanlig bank är att Almi ofta kan ta större risk. Det gör att de kan finansiera företag tidigare i utvecklingen men är också med och möjliggör satsningar tillsammans med bank även i mer etablerade företag.

Du får mer än bara ett lån hos Almi

Utöver finansiering får du dessutom en dialog och rådgivning kring företagets ekonomi, prioriteringar och långsiktiga utveckling, vilket kan ge dig bättre förutsättningar att fatta beslut och utveckla ett mer lönsamt och mer hållbart företag.

Tips från Almi: Vill du diskutera finansiering för ditt företag, men är osäker på vilket lån eller vilken lösning som passar bäst? Här kan du prata direkt med Almi.

Hur fungerar ett Almi-lån?

Ett Almi-lån fungerar i grunden som ett vanligt företagslån: du lånar pengar och betalar tillbaka dem över tid med ränta. Men det finns några viktiga skillnader.

Räntan är ofta högre

Eftersom Almi tar större del av finansieringen i situationer med högre osäkerhet är räntan normalt högre. Det är alltså inte en billigare finansiering – men den kan göra det möjligt att genomföra investeringar som annars inte hade blivit av.

Banken är ofta med i finansieringen

I de flesta fall delas finansieringen upp mellan banken och Almi. Det gör att banken kan vara med och finansiera satsningar som annars kan vara svåra att genomföra på egen hand. Ofta krävs det också att grundarna (eller andra finansiärer) står för en del av kapitalbehovet. 

Ett vanligt exempel är att Almi kan stå för 50 % av kapitalbehovet om grundarna står för resterande 50 % (banken måste således inte vara med). 

Affärsidén väger tungt

Banker tittar ofta mycket på historiska siffror. Almi lägger däremot ofta lika stor vikt vid företagets potential. De tittar till exempel på:

  • affärsmodell
  • marknad
  • tillväxtmöjligheter
  • entreprenörens erfarenhet

Det gör att Almi ofta kan finansiera företag tidigare i utvecklingen än vad banker gör.

Tips från Almi: I den här videon får du veta hur ett Almilån fungerar.

När brukar Almi-lån vara aktuella?

Almi-finansiering dyker ofta upp i tre situationer.

1. Tidig fas

När ett företag fortfarande är ungt kan banken tycka att underlaget är begränsat. Då kan Almi gå in med en del av finansieringen – ofta genom ett s k mikrolån.

2. Tillväxt och expansion

Om ett företag vill växa snabbt kan kapitalbehovet bli större än vad banken är bekväm med. Här kan Almi hjälpa till med exempelvis företagslån eller tillväxtlån, ofta i kombination med bank för att möjliggöra hela satsningen.

Tips från Almi: Hur fungerar Almis tillväxtlån? Läs mer här.

3. Innovation och nya produkter

Företag som utvecklar nya produkter eller tjänster kan också få finansiering via Almi. Det gäller särskilt projekt där potentialen finns – men där intäkterna ännu inte är helt bevisade. Då kan innovationslån passa perfekt.

Verifieringsmedel – pengar för att testa en idé

En lite mindre känd finansieringsform hos Almi är så kallade verifieringsmedel. Det är pengar som kan användas för att testa och verifiera en affärsidé innan företaget satsar fullt ut. Pengarna kan till exempel användas till att:

  • bygga en prototyp
  • göra marknadstester
  • testa teknik eller funktion
  • ta fram en första version av produkten

Syftet är att minska risken i tidiga projekt genom att först ta reda på om idén faktiskt fungerar i praktiken. Verifieringsmedel är alltså inte till för att bygga ett helt företag – utan för att ta reda på om affären håller. Och bäst av allt – de behöver normalt inte betalas tillbaka.

Hur ansöker man om finansiering hos Almi?

Processen börjar ofta med ett möte med en rådgivare. Då går ni igenom:

  • företagets situation
  • finansieringsbehov
  • affärsplan
  • marknad och strategi

Om företaget bedöms ha potential kan Almi sedan gå vidare med en finansieringslösning. Precis som hos banker görs alltid en kreditbedömning.

Tips från Almi: Vad behöver man förbereda inför låneansökan hos Almi? Det lär du dig här. 

Vill du få bättre koll på ekonomin i ditt företag och öka lönsamheten? I den här videon får du en bild av hur Almi kan hjälpa dig att förstå vad som driver resultatet i din verksamhet – och skapa bättre förutsättningar för att fatta rätt beslut i rätt tid.

Sammanfattning – så fungerar Almi-finansiering

Almi är ett statligt bolag som erbjuder lån och finansiering till små och medelstora företag. Den stora skillnaden mot banker är att Almi ofta kan:

  • ta större risk
  • finansiera tidigare i företagets utveckling
  • komplettera bank och andra finansiärer för att möjliggöra investeringar och utveckling.

Utöver finansiering får du också rådgivning och dialog kring företagets ekonomi, prioriteringar och långsiktiga utveckling.

Dessutom finns finansiering som verifieringsmedel, som hjälper företag att testa nya idéer innan de satsar fullt ut. PLUS (och det här är viktigt): i många regioner finns regionala bidrag som förmedlas via Almi.

Vi på Driva Eget har använt Almi i många av våra bolag och projekt, och alltid fått bra hjälp.

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.