Ekonomi & Skatt
Dags att göra slut med firman?

Yasemin Bayramoglu
3 december,
2018
•
Uppdaterades 18 december,
2024
•
5 minuters läsning
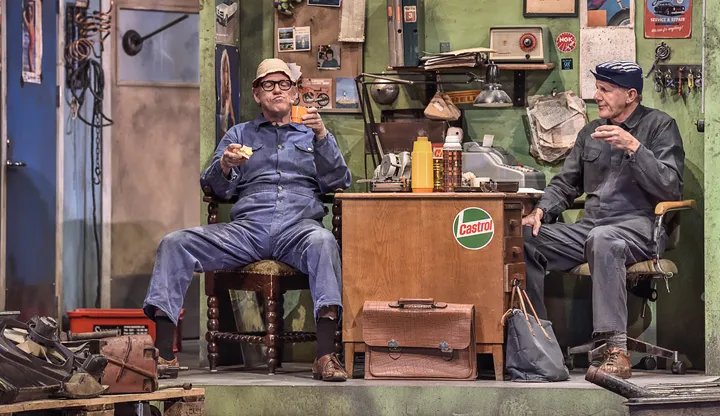
Är det för ditt företag som för Macken? Att det börjar få många år på nacken? Förr eller senare är det dags att tänka på en stängning. Så här går en likvidation till.
Ditt aktiebolag har tjänat dig väl, men nu är det slut. Styrelsen har beslutat att försätta det i livkvidation.
Det finns i princip tre sätt att bli av med ett aktiebolag: Konkurs, försäljning och likvidation. Det första är som ett rött skynke för de flesta och det andra det mest tilltalande.
Men ska sanningen fram är det inte säkert att köparna står på rad. Det kan också vara så att du inte vill sälja. Då återstår likvidation, vilket innebär att du efter bästa förmåga omvandlar tillgångarna i bolaget till pengar, och delar ut dem till aktieägarna. Reträtt under ordna former, kan man säga.
Det gäller i alla fall frivillig likvidation. Det finns tvångslikvidation också, som Bolagsverket eller domstol kan fatta beslut om – om företaget inte uppfyller kraven på aktiebolag. Men det lämnar vi därhän i denna artikel.
De viktigaste anledningarna till att frivilligt likvidera ett företag är:
Företaget drivs av kompanjoner som råkat i luven på varandra.
Oavsett anledning kräver likvidationen viss planering. Det börjar med ett bolagsstämmobeslut och en anmälan om likvidationen till Bolagsverket som annonserar i Post- & Inrikes tidningar, världens äldsta tidning som numera bara utkommer i di
[caption id="attachment_28987" align="alignright" width="166"] Leif Malmborg.[/caption]
gital form. Syftet med annonseringen är att ”okända borgenärer” får komma in med gamla betalningskrav på företaget. Det ska ske inom sex månader.
– Det händer ytterst sällan, men de ska få chansen, säger civilekonomen Leif Malmborg, som genom åren har varit likvidator i bortåt 3 000 likvidationer och som har skrivit boken Likvidation av aktiebolag, en kommentar till 25 kapitlet aktiebolagslagen. (Titeln kunde ha varit klatschigare, medger han själv.)
När de sex månaderna har gått skiftas tillgångarna i bolaget ut till aktieägarna. Finns det flera delägare tar var och en sin andel och betalar eventuell skatt på det.
Under tiden gäller det att planera likvidationen för att hålla nere kostnader och skatter. För att få hjälp med det anlitar många en likvidator, ofta en jurist eller redovisningskonsult.
– Men det kostar pengar, så det bästa är att ”städa” företaget så mycket man kan själv, säger Leif.
Det handlar om att se över alla kontrakt och avtal och planera för att avsluta dem på bästa sätt. Kan exempelvis hyreslokalkontraktet överlåtas på någon annan? Annars står kanske företaget där med en kostnad som löper på ett par år till. Eller planera så att kontraktet löper ut lagom tills verksamheten upphör.
Telefonabonnemang och billeasing kan eventuellt överföras på ägaren personligen. Leasing av andra inventarier, exempelvis espressomaskiner, kanske också kan överlåtas på någon annan, annars måste de troligen lösas. Förhandla med leasingföretaget.
Alla prenumerationer och löpande leveranser måste avslutas. De stora frågorna rör ofta inventarier och lager, som måste säljas – om det går.
[caption id="attachment_28986" align="alignright" width="157"]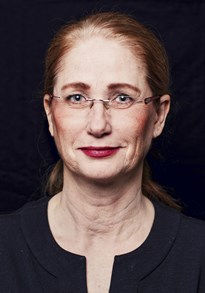 Karin Berggren.
Foto: Oskar Omne[/caption]
– Om inte, behöver du ha en plan för hur du ska bli av med maskiner och varor. Det kan handla om återvinning, skrotning eller att skänka bort, säger Karin Berggren, chefsjurist på Företagarna.
Hon tipsar också om att i god tid se över vilka olika typer av ansvar du kan tänkas ha och hur företagsförsäkringen gäller.
– Om du exempelvis har en fastighet och har bedrivit verksamhet som förorenar naturen är du skyldig att sanera. Om du har verkat inom byggbranschen kan du ha ansvar för de arbeten du har utfört i tio år. Då är det bra om försäkringen täcker den period som är kvar efter likvideringen, säger hon.
Har företag gått med stora vinster och dessa ligger skattade och klara kvar i bolaget, gäller det att tänka till extra. Annars riskerar man att betala mycket i skatt när pengarna tas ut.
– Har man ett aktiebolag gäller 3:12-reglerna och då ses likvidation som avyttring. En viss del kan då tas ut som utdelning med 20 procent i skatt och en annan del som inkomst av tjänst. Den läggs ovanpå arbetsinkomst eller pension och marginalskatten kan då bli 58 procent, säger Karin.
Hur stor del som kan tas ut till den lägre skatten beror på företagarens gränsbelopp för kapitalbeskattad utdelning. Du hittar det senast framräknade beloppet i K10-
bilagan till din inkomstdeklaration.
Var gränsen hamnar i det enskilda fallet beror på många faktorer. Om utskiftningen (de pengar du får efter likvidationen) ger en kapitalvinst (utskiftning minus omkostnadsbeloppet) som blir lägre än gränsbeloppet, blir skatten 20 procent.
Därefter blir kapitalvinsten beskattad som inkomst av tjänst. Efter beskattning som inkomst av tjänst med 100 inkomstbasbelopp, ungefär sex miljoner kronor, beskattas resten av kapitalvinsten som inkomst av kapital med 30 procent.
Ett sätt att hålla skatten låg för den som har stora beskattade vinster är att låta företaget gå i vila i fem år. I ett så kallat 5:25-bolag har ägaren avslutat verksamheten och lagt ner all aktivitet, men vinstpengarna ligger kvar. Varken företagaren själv eller närstående får vara aktiv i liknande verksamhet i ett annat fåmansföretag.
När fem år har gått kan du ta ut pengarna och då bara betala 25 procent i skatt. Under de fem åren är det möjligt att ta ut en årlig schablonutdelning på 2,75 inkomstbasbelopp till 20 procents skatt. För 2018 motsvarar det en utdelning på 171 875 kronor.
Påbörja likvidationen i god tid före bokslutet, helst sju–åtta månader före. Då slipper du lämna in ytterligare en årsredovisning.
AV INGRID KINDAHL
Ditt aktiebolag har tjänat dig väl, men nu är det slut. Styrelsen har beslutat att försätta det i livkvidation.
Det finns i princip tre sätt att bli av med ett aktiebolag: Konkurs, försäljning och likvidation. Det första är som ett rött skynke för de flesta och det andra det mest tilltalande.
Men ska sanningen fram är det inte säkert att köparna står på rad. Det kan också vara så att du inte vill sälja. Då återstår likvidation, vilket innebär att du efter bästa förmåga omvandlar tillgångarna i bolaget till pengar, och delar ut dem till aktieägarna. Reträtt under ordna former, kan man säga.
Det gäller i alla fall frivillig likvidation. Det finns tvångslikvidation också, som Bolagsverket eller domstol kan fatta beslut om – om företaget inte uppfyller kraven på aktiebolag. Men det lämnar vi därhän i denna artikel.
Därför vill man lägga ner
De viktigaste anledningarna till att frivilligt likvidera ett företag är:
- Företagaren vill gå i pension.
- Verksamheten bär sig inte och företagaren måste ställa sig till arbetsmarknadens förfogande och behöver likvidera för att få a-kassa.
- Företaget är sålt i en inkråmsaffär och företagaren står kvar med skalet.
Företaget drivs av kompanjoner som råkat i luven på varandra.
Oavsett anledning kräver likvidationen viss planering. Det börjar med ett bolagsstämmobeslut och en anmälan om likvidationen till Bolagsverket som annonserar i Post- & Inrikes tidningar, världens äldsta tidning som numera bara utkommer i di
[caption id="attachment_28987" align="alignright" width="166"]
Leif Malmborg.[/caption]gital form. Syftet med annonseringen är att ”okända borgenärer” får komma in med gamla betalningskrav på företaget. Det ska ske inom sex månader.
– Det händer ytterst sällan, men de ska få chansen, säger civilekonomen Leif Malmborg, som genom åren har varit likvidator i bortåt 3 000 likvidationer och som har skrivit boken Likvidation av aktiebolag, en kommentar till 25 kapitlet aktiebolagslagen. (Titeln kunde ha varit klatschigare, medger han själv.)
Håll nere kostnaderna
När de sex månaderna har gått skiftas tillgångarna i bolaget ut till aktieägarna. Finns det flera delägare tar var och en sin andel och betalar eventuell skatt på det.
Under tiden gäller det att planera likvidationen för att hålla nere kostnader och skatter. För att få hjälp med det anlitar många en likvidator, ofta en jurist eller redovisningskonsult.
– Men det kostar pengar, så det bästa är att ”städa” företaget så mycket man kan själv, säger Leif.
Det handlar om att se över alla kontrakt och avtal och planera för att avsluta dem på bästa sätt. Kan exempelvis hyreslokalkontraktet överlåtas på någon annan? Annars står kanske företaget där med en kostnad som löper på ett par år till. Eller planera så att kontraktet löper ut lagom tills verksamheten upphör.
Telefonabonnemang och billeasing kan eventuellt överföras på ägaren personligen. Leasing av andra inventarier, exempelvis espressomaskiner, kanske också kan överlåtas på någon annan, annars måste de troligen lösas. Förhandla med leasingföretaget.
Gör en plan för att sälja av
Alla prenumerationer och löpande leveranser måste avslutas. De stora frågorna rör ofta inventarier och lager, som måste säljas – om det går.
[caption id="attachment_28986" align="alignright" width="157"]
Karin Berggren.Foto: Oskar Omne[/caption]
– Om inte, behöver du ha en plan för hur du ska bli av med maskiner och varor. Det kan handla om återvinning, skrotning eller att skänka bort, säger Karin Berggren, chefsjurist på Företagarna.
Hon tipsar också om att i god tid se över vilka olika typer av ansvar du kan tänkas ha och hur företagsförsäkringen gäller.
– Om du exempelvis har en fastighet och har bedrivit verksamhet som förorenar naturen är du skyldig att sanera. Om du har verkat inom byggbranschen kan du ha ansvar för de arbeten du har utfört i tio år. Då är det bra om försäkringen täcker den period som är kvar efter likvideringen, säger hon.
Har företag gått med stora vinster och dessa ligger skattade och klara kvar i bolaget, gäller det att tänka till extra. Annars riskerar man att betala mycket i skatt när pengarna tas ut.
– Har man ett aktiebolag gäller 3:12-reglerna och då ses likvidation som avyttring. En viss del kan då tas ut som utdelning med 20 procent i skatt och en annan del som inkomst av tjänst. Den läggs ovanpå arbetsinkomst eller pension och marginalskatten kan då bli 58 procent, säger Karin.
Låta företaget vila kan vara smart
Hur stor del som kan tas ut till den lägre skatten beror på företagarens gränsbelopp för kapitalbeskattad utdelning. Du hittar det senast framräknade beloppet i K10-
bilagan till din inkomstdeklaration.
Var gränsen hamnar i det enskilda fallet beror på många faktorer. Om utskiftningen (de pengar du får efter likvidationen) ger en kapitalvinst (utskiftning minus omkostnadsbeloppet) som blir lägre än gränsbeloppet, blir skatten 20 procent.
Därefter blir kapitalvinsten beskattad som inkomst av tjänst. Efter beskattning som inkomst av tjänst med 100 inkomstbasbelopp, ungefär sex miljoner kronor, beskattas resten av kapitalvinsten som inkomst av kapital med 30 procent.
Ett sätt att hålla skatten låg för den som har stora beskattade vinster är att låta företaget gå i vila i fem år. I ett så kallat 5:25-bolag har ägaren avslutat verksamheten och lagt ner all aktivitet, men vinstpengarna ligger kvar. Varken företagaren själv eller närstående får vara aktiv i liknande verksamhet i ett annat fåmansföretag.
När fem år har gått kan du ta ut pengarna och då bara betala 25 procent i skatt. Under de fem åren är det möjligt att ta ut en årlig schablonutdelning på 2,75 inkomstbasbelopp till 20 procents skatt. För 2018 motsvarar det en utdelning på 171 875 kronor.
6 spartips
- Förbered så mycket som möjligt själv, för att minska kostnaderna för likvidatorn.
- Tänk efter vad som går att överlåta: Kundregister, lokalen, lagret, varumärket. Försök sälja dessa tillgångar till en eller flera köpare.
- Beräkna hur mycket som blir kvar och kostnaderna för att bli av med det. Kan gälla skrotning, bortskänkning, forsling till återvinning etcetera.
- För över sådant du vill behålla på dig själv, som telefonabonnemang, tidningar, billeasing.
- Kontrollera när leasing- och hyresavtal löper ut och försök anpassa likvidationen.
Påbörja likvidationen i god tid före bokslutet, helst sju–åtta månader före. Då slipper du lämna in ytterligare en årsredovisning.
AV INGRID KINDAHL