Till huvudinnehållet

Därför kan Den Missnöjda Kunden ge dig bästa PR-en

20 oktober, 2015 • Uppdaterades 18 december, 2024 • 3 minuters läsning
Efter det förra avsnittet av PR-skolan kom en intressant fråga från en läsare – en företagare som säljer byggmaterial och inredningsdetaljer. Han har en kund som håller på att renovera sin bostad med företagarens produkter. Kunden är en offentlig person, känd både som bloggare och som artist, som för övrigt just ska ut på en turné. Jobbet med bostaden – före, under och efter renoveringen – kommer kunden själv att dokumentera både i sin blogg och via sociala medier. Hur kan den här företagaren få ut så mycket PR som möjligt av detta?PR-skolan 2015
PR handlar ju, som namnet antyder, om relationer. Och den i det här sammanhanget primära och viktigaste relationen är naturligtvis den med kunden. Så vårt första råd är: Behandla den här kunden så väl som det över huvud taget är möjligt. Ge all tänkbar service. Ge ett bra pris – dock inte så bra att det blir en ren muta – och absolut förstklassig service. Goda råd och praktisk hjälp. Se till att personligen bli med i projektet.

Sen är ju förmodligen inte bara företagaren utan också kunden, artisten, intresserad av bra publicitet. Det är viktigt, för skulle företagaren ställa sig själv främst och berätta om sina aldrig så utmärkta produkter så blir resultatet i medierna sannolikt magert. Det blir för mycket textreklam.

Om istället artisten berättar – med bilder ”hemma hos” – om den fantastiska förvandlingen av sitt hem så blir det en annan sak. Då kan företagaren bidra med fakta och expertråd och komma med på ett naturligt sätt. Artistens turné kan då också utnyttjas för att få publicitet i lokala medier efter turnévägen. Sen ska naturligtvis det artisten själv gör på sin blogg, via instagram etc, spridas så mycket som möjligt.

Men i princip samma filosofi kan tillämpas även när det gäller ”vanliga” kunder. En av de viktigaste metoderna för att skapa Nyhetsvärde – det är att ”sticka ut”. Alla företagare kan vakta på tillfällen för att överraska sina kunder positivt.  Skapa solskenshistorier som ibland är tillräckligt bra för att med hjälp av tips hamna i tidningen och som ofta, efter litet initial hjälp, sprider sig själva i sociala medier.

Det som då bär genom mediernas redaktionella reklamfilter – det är att kundens behov eller problem lyfts fram och beskrivs på ett sätt som gör läsaren intresserad. Då blir det närmast oundvikligt att också ”lösningen”, det företaget vill sälja, också kommer med. 

Med PR-glasögonen på sig kan man då också upptäcka att en av företagets viktigaste tillgångar är Den Missnöjda Kunden. Hittar ni en sådan – gläds och ta chansen!

Fast då får man naturligtvis inte låta snålheten bedra visheten. Om den missnöjda kunden när hen klagar möter en sur och grinig företagare – en person som till varje pris försöker att undvika att betala eller rätta till något – så har företaget skaffat sig en kritiker som kommer att ta alla chanser att berätta om hur eländig firman är. I värsta fall via traditionella eller sociala medier, och det är betydligt värre än Allmänna Reklamationsnämnden, fast det ena ger förstås ofta det andra.

Men gör man precis tvärtom, då upptäcker man snart det som både vetenskapliga undersökningar och praktiska erfarenheter visar:

Den mest kostnadseffektiva av alla PR-metoder, det är den övergenerösa reklamationspolitiken. Ge den missnöjda kunden en behandling och en kompensation som går långt utöver vad denne ens hade vågat hoppas på. Då har företaget fått en PR-person, som alldeles gratis och med en trovärdighet som företagaren själv knappast kan uppnå, sprider budskapet om detta Det Riktigt Goda Företaget.  Tipsa gärna andra om PR-skolan. Dela-knappar hittar du här nedanför.

PR-skolan publiceras även på prkiosken.se.

Dela artikeln

ANNONS

Innehåll från Bokio

Simon startade eget för frihet – så automatiserar han ekonomin med Bokio

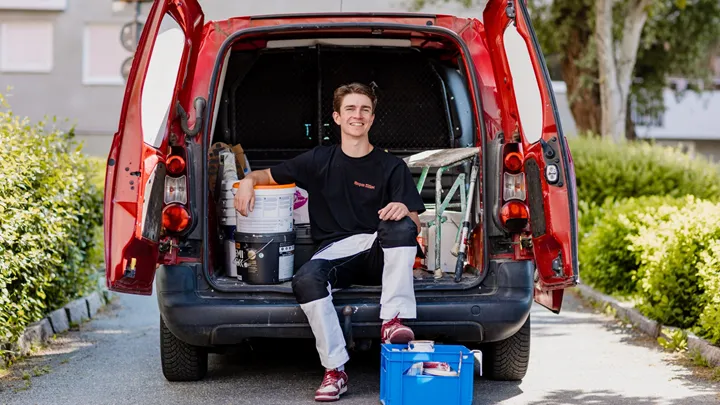
Simon Dahl vill fokusera på målerijobb och företagets Instagramkonto – inte ekonomi och bokföring. Läs storyn om hur han byggde frihet och en automatiserad ekonomi med hjälp av Bokio.

Bokio 1 oktober, 2026 • Uppdaterades 12 november, 2026 • 5 minuters läsning
Simpas Måleri Bokio
Bokio

Innan vi berättar Simons spännande story, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här. Åter till ämnet. När Simon Dahl lämnade sin fasta anställning för att starta eget hade han redan byggt upp något vid sidan av jobbet: en stor publik på sociala medier som följde hans vardag som målare.

I dag driver han Simpas Måleri & Media samt instagramkontot @Simpadahl och kombinerar målerijobb med innehåll på sociala medier. Vägen dit gick dessutom ganska fort.

Efter fem år på samma arbetsplats började Simon känna sig klar med livet som anställd. Samtidigt hade hans vän startat en redovisningsbyrå. De tog ett möte. En vecka senare hade Simon sagt upp sig.

– När man väl var igång så var det hundra procent värt det. Det är ju en frihet och hårt jobb på samma gång, säger Simon Dahl.

Friheten är också det Simon återkommer till när han beskriver vad som förändrats sedan starten. Han kan välja fler av sina uppdrag själv, bygga sitt eget kontaktnät och fördela tiden mellan måleriet och sociala medier.

– Det har blivit mycket roligare att vakna och jobba varje dag.

Just nu består verksamheten till största delen av måleri, men sociala medier har blivit en tydlig del av företaget. 

– Det är också charmen i det, att man kan välja lite själv hur mycket tid man vill lägga på vardera.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Slipper fastna på kontoret

Att starta eget innebar däremot inte bara större frihet. Innan Simon drog igång fanns det en del av företagandet som kändes betydligt mer osäkert. Administrationen.

Som hantverkare ville han helst lägga tiden ute på jobb, inte framför datorn.

– Det som var mest påtagligt innan man hade öppnat var hur man skulle hantera allt och hur mycket tid man skulle lägga på det. Speciellt kontoret och allt däremellan med ROT, fakturor och offerter.

När det var dags att välja bokföringsprogram rekommenderade hans vän och redovisningskonsult Bokio. Simon sköter själv bland annat fakturor, offerter och kvittohantering, medan kompisen har tillgång till företaget i Bokio och tar hand om resten.

Det visade sig vara mindre komplicerat än Simon först trodde.

– Man gjorde väl två testfakturor och två testofferter och sen fattade man hur det gick till. Det är alltid väldigt tydligt och klart när man väl sätter igång.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

ROT på tre knapptryck

För Simpas Måleri är ROT en återkommande del av vardagen. Det var också en av sakerna Simon funderade på innan han började hantera faktureringen själv.

I Bokio blev processen betydligt enklare än han föreställt sig.

– Det är en knapp där det står “Aktivera ROT/RUT-tillägg”. Sen skriver du in vilket ROT-avdrag du vill ha och fastighetsbeteckningen. Sen är det inget mer än så. Det är ju tre knapptryck så har du hela den serverad.

När företaget arbetar åt andra byggbolag använder han även funktionen för omvänd byggmoms.

– Det är bara att trycka in omvänd byggmoms-knappen så försvinner momsen på det.

För Simon är det ungefär så administrationen helst ska fungera.

– Otroligt enkelt, tydligt och rakt. Det är så de flesta som öppnar eget tror jag vill ha det också.

Kvitton på språng

Kvittohanteringen försöker Simon inte ens spara till senare. Tankar han bilen öppnar han Bokio i mobilen, fotograferar kvittot och laddar upp det direkt. Kommer ett underlag på mejl skickar han det vidare till sin Bokio-mejl.

– Sen behöver jag inte tänka på det något mer.

Det har blivit så mycket rutin att han knappt ser det som administration längre.

– Det gör jag direkt när jag får ett kvitto. Så det lägger jag inte ens märke till. Det sker ju bara på automatik numera.

Fakturor och offerter samlar han istället till ungefär ett tillfälle i veckan.

– Det går ju så snabbt så att det lägger jag bara en dag i veckan på. Och då sitter jag inte alls länge.

För någon som startade eget för att få större frihet är det kanske just det som är poängen. Administrationen måste fungera, men den behöver inte bli jobbet.

Och till den som själv går och funderar på att lämna anställningen har Simon ett ganska okomplicerat råd:

– Har du börjat snegla på det, speciellt om du har gjort det en längre tid, så är det bara att tuta och köra.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio.

RUTA: Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Hur fungerar Almi-lån, verifieringsmedel och Almi Invest?

Många företagare har hört talas om Almi, men är osäkra på hur deras finansiering egentligen fungerar. Är det bidrag? Lån? Och varför säger banken ibland att man ska prata med Almi? Det ska vi gå igenom nu.

Gustaf Oscarson
Gustaf Oscarson 21 mars, 2026 • Uppdaterades 29 september, 2026 • 5 minuters läsning
Almi-la°n – na¨r passar de och hur skiljer de sig fra°n bankla°n
Montage/Canva

Almi är ett statligt bolag som hjälper företag med finansiering (ofta tillsammans med bank eller andra finansiärer för att möjliggöra investeringar och utveckling). Ofta är det företag med lite högre risk, eller i ett tidigt skede, som vänder sig till Almi. Det kan också passa bra när företaget ska växa med nya idéer och innovationer.

Alright, nog snackat. Låt oss gå igenom hur finansiering via Almi fungerar – för det kan faktiskt handla om såväl lån som verifieringsmedel och riskkapital.

Tips från Almi: Så här kan Almi finansiera ditt företag – läs om olika typer av lån

Vilka är Almi – och varför finns de?

Så låt oss börja där, och sammanfatta vilka typer av finansiering och tjänster Almi erbjuder:

  • lån till företag (av olika slag)
  • rådgivning
  • riskkapital via Almi Invest
  • verifieringsmedel

Den viktigaste skillnaden mot en vanlig bank är att Almi ofta kan ta större risk. Det gör att de kan finansiera företag tidigare i utvecklingen men är också med och möjliggör satsningar tillsammans med bank även i mer etablerade företag.

Du får mer än bara ett lån hos Almi

Utöver finansiering får du dessutom en dialog och rådgivning kring företagets ekonomi, prioriteringar och långsiktiga utveckling, vilket kan ge dig bättre förutsättningar att fatta beslut och utveckla ett mer lönsamt och mer hållbart företag.

Tips från Almi: Vill du diskutera finansiering för ditt företag, men är osäker på vilket lån eller vilken lösning som passar bäst? Här kan du prata direkt med Almi.

Hur fungerar ett Almi-lån?

Ett Almi-lån fungerar i grunden som ett vanligt företagslån: du lånar pengar och betalar tillbaka dem över tid med ränta. Men det finns några viktiga skillnader.

Räntan är ofta högre

Eftersom Almi tar större del av finansieringen i situationer med högre osäkerhet är räntan normalt högre. Det är alltså inte en billigare finansiering – men den kan göra det möjligt att genomföra investeringar som annars inte hade blivit av.

Banken är ofta med i finansieringen

I de flesta fall delas finansieringen upp mellan banken och Almi. Det gör att banken kan vara med och finansiera satsningar som annars kan vara svåra att genomföra på egen hand. Ofta krävs det också att grundarna (eller andra finansiärer) står för en del av kapitalbehovet. 

Ett vanligt exempel är att Almi kan stå för 50 % av kapitalbehovet om grundarna står för resterande 50 % (banken måste således inte vara med). 

Affärsidén väger tungt

Banker tittar ofta mycket på historiska siffror. Almi lägger däremot ofta lika stor vikt vid företagets potential. De tittar till exempel på:

  • affärsmodell
  • marknad
  • tillväxtmöjligheter
  • entreprenörens erfarenhet

Det gör att Almi ofta kan finansiera företag tidigare i utvecklingen än vad banker gör.

Tips från Almi: I den här videon får du veta hur ett Almilån fungerar.

När brukar Almi-lån vara aktuella?

Almi-finansiering dyker ofta upp i tre situationer.

1. Tidig fas

När ett företag fortfarande är ungt kan banken tycka att underlaget är begränsat. Då kan Almi gå in med en del av finansieringen – ofta genom ett s k mikrolån.

2. Tillväxt och expansion

Om ett företag vill växa snabbt kan kapitalbehovet bli större än vad banken är bekväm med. Här kan Almi hjälpa till med exempelvis företagslån eller tillväxtlån, ofta i kombination med bank för att möjliggöra hela satsningen.

Tips från Almi: Hur fungerar Almis tillväxtlån? Läs mer här.

3. Innovation och nya produkter

Företag som utvecklar nya produkter eller tjänster kan också få finansiering via Almi. Det gäller särskilt projekt där potentialen finns – men där intäkterna ännu inte är helt bevisade. Då kan innovationslån passa perfekt.

Verifieringsmedel – pengar för att testa en idé

En lite mindre känd finansieringsform hos Almi är så kallade verifieringsmedel. Det är pengar som kan användas för att testa och verifiera en affärsidé innan företaget satsar fullt ut. Pengarna kan till exempel användas till att:

  • bygga en prototyp
  • göra marknadstester
  • testa teknik eller funktion
  • ta fram en första version av produkten

Syftet är att minska risken i tidiga projekt genom att först ta reda på om idén faktiskt fungerar i praktiken. Verifieringsmedel är alltså inte till för att bygga ett helt företag – utan för att ta reda på om affären håller. Och bäst av allt – de behöver normalt inte betalas tillbaka.

Hur ansöker man om finansiering hos Almi?

Processen börjar ofta med ett möte med en rådgivare. Då går ni igenom:

  • företagets situation
  • finansieringsbehov
  • affärsplan
  • marknad och strategi

Om företaget bedöms ha potential kan Almi sedan gå vidare med en finansieringslösning. Precis som hos banker görs alltid en kreditbedömning.

Tips från Almi: Vad behöver man förbereda inför låneansökan hos Almi? Det lär du dig här. 

Vill du få bättre koll på ekonomin i ditt företag och öka lönsamheten? I den här videon får du en bild av hur Almi kan hjälpa dig att förstå vad som driver resultatet i din verksamhet – och skapa bättre förutsättningar för att fatta rätt beslut i rätt tid.

Sammanfattning – så fungerar Almi-finansiering

Almi är ett statligt bolag som erbjuder lån och finansiering till små och medelstora företag. Den stora skillnaden mot banker är att Almi ofta kan:

  • ta större risk
  • finansiera tidigare i företagets utveckling
  • komplettera bank och andra finansiärer för att möjliggöra investeringar och utveckling.

Utöver finansiering får du också rådgivning och dialog kring företagets ekonomi, prioriteringar och långsiktiga utveckling.

Dessutom finns finansiering som verifieringsmedel, som hjälper företag att testa nya idéer innan de satsar fullt ut. PLUS (och det här är viktigt): i många regioner finns regionala bidrag som förmedlas via Almi.

Vi på Driva Eget har använt Almi i många av våra bolag och projekt, och alltid fått bra hjälp.

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.