Deras film fick 150 miljoner visningar – så gör du också succé
18 november,
2016
•
Uppdaterades 18 december,
2024
•
3 minuters läsning
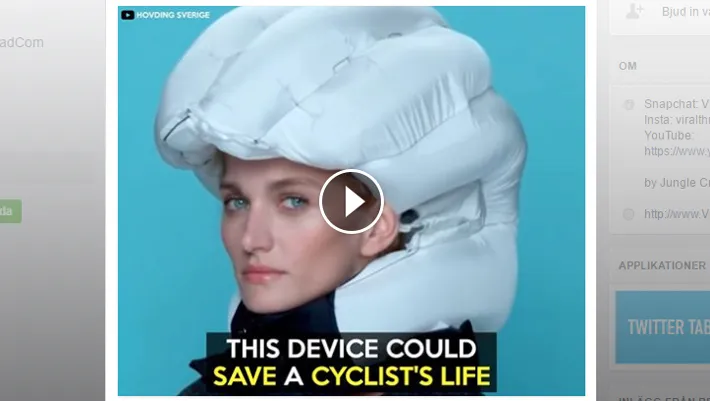
Hövding - airbagen för cyklister - blev en viral jättesuccé, när en film om produkten fick 150 miljoner visningar på nolltid. Här ger VD Fredrik Carling sina tips till Sveriges småföretagare som också vill bli virala.
Företaget Hövding har tagit fram en krage för cyklister som innehåller en hopvikt airbag. Den löses ut och skyddar huvudet vid en olycka, och har fått fina resultat i cykelhjälmstester.
->Varsågod!Ladda ner vår Driva Företag-bok helt gratis!Nu har Hövding blivit en viral jättesuccé. När Londonbaserade facebooksidan Viral Thread den 14 september gjorde en film med klipp om produkten fick den rejäl snurr.
Filmen spreds snabbt i olika kanaler runt om i världen. Drygt 150 miljoner har sett klippet, över 2 miljoner har delat det vidare och hundratusentals har kommenterat det.
Hos Viral Thread blev det lite av en chock:
– Vår publik reagerade på Hövding på ett sätt som vi aldrig har sett förut. Det är vår mest sedda video genom tiderna med över 100 miljoner visningar bara hos oss. Videon har dessutom blivit vår mest delade med nästan 2 miljoner delningar till vänner och familj. Våra följare älskar innovationen och av många kommentarer ser man att det finns intresse både för tekniken och att själv ha en airbag när de cyklar, säger Jamie Bolding, grundare och VD för Viral Thread, i ett pressmeddelande.
Hövdings VD Fredrik Carling är självklart nöjd över uppmärksamheten:
– Det är skitkul! Vi tycker att vi har världens bäst bevarade hemlighet. Att vår produkt är så fantastisk visste vi, men det var alldeles för få som kände till den. Det som är roligt är inte bara visningarna som tickar på utan alla diskussioner som klippet leder till och att folk inte bara väljer att titta utan också delar vidare.
Varför blev filmen en sådan viral succé, tror du?
– Produkten, som finns i 15 länder, 700 butiker, har 30 000 användare och funnits på marknaden i fyra år, är trots allt fortfarande okänd för väldigt många. När du ser den för första gången verkar den för bra för att vara sann. Det är lite science fiction över den – uppseendeväckande med hög innovationshöjd. Och det skapar nyfikenhet. Vi befinner oss också inom ett område, cyklism, som är otroligt engagerande. Säkerhet för cyklister engagerar.
Här är hans tips till småföretagare som också vill bli virala1. Planera inte för en viral succé
– Försök att inte planera i för hög utsträckning – antingen sker det eller inte. Det avgörande är att se till att man har en intressant och engagerande historia. Gärna bilder eller filmmaterial. Det är innehållet runt produkten eller tjänsten som är viktig. Alla stora Facebooksidor producerar väldigt lite innehåll själva, de är beroende av att andra gör det. Så har du 100 kronor – lägg hellre en större del på engagerande innehåll än att betala för spridningen.
2. Kommunicera vidare när det blir viralt
– Om ni får till en viral succé – berätta det! I vårt fall blev det som två “vågor”. Först när Viral Thread lade ut sin film och sedan valde vi att kommunicera den händelsen vilket gav en andra push på allt. Vi skrev pressmeddelande och berättade om det i vår egen Facebookkanal. Det möjliggjorde att visningarna gick från 100-110 miljoner till vad det är nu. Det folk tycker är intressant är inte bara innehållet i filmen, utan den virala storyn i sig – att det blir en sådan explosionsartad succé.
Se filmen på Viral Threads Facebook-sida här!Läs också:
Äntligen är den klar, årets upplaga av Driva Företag-boken. Ladda ner den direkt, så har du massor av bra tips och fakta om ditt företagande direkt i din telefon, läsplatta eller dator.
Företaget Hövding har tagit fram en krage för cyklister som innehåller en hopvikt airbag. Den löses ut och skyddar huvudet vid en olycka, och har fått fina resultat i cykelhjälmstester.
->Varsågod!Ladda ner vår Driva Företag-bok helt gratis!Nu har Hövding blivit en viral jättesuccé. När Londonbaserade facebooksidan Viral Thread den 14 september gjorde en film med klipp om produkten fick den rejäl snurr.
Filmen spreds snabbt i olika kanaler runt om i världen. Drygt 150 miljoner har sett klippet, över 2 miljoner har delat det vidare och hundratusentals har kommenterat det.
Hos Viral Thread blev det lite av en chock:
– Vår publik reagerade på Hövding på ett sätt som vi aldrig har sett förut. Det är vår mest sedda video genom tiderna med över 100 miljoner visningar bara hos oss. Videon har dessutom blivit vår mest delade med nästan 2 miljoner delningar till vänner och familj. Våra följare älskar innovationen och av många kommentarer ser man att det finns intresse både för tekniken och att själv ha en airbag när de cyklar, säger Jamie Bolding, grundare och VD för Viral Thread, i ett pressmeddelande.
Hövdings VD Fredrik Carling är självklart nöjd över uppmärksamheten:
– Det är skitkul! Vi tycker att vi har världens bäst bevarade hemlighet. Att vår produkt är så fantastisk visste vi, men det var alldeles för få som kände till den. Det som är roligt är inte bara visningarna som tickar på utan alla diskussioner som klippet leder till och att folk inte bara väljer att titta utan också delar vidare.
Varför blev filmen en sådan viral succé, tror du?
– Produkten, som finns i 15 länder, 700 butiker, har 30 000 användare och funnits på marknaden i fyra år, är trots allt fortfarande okänd för väldigt många. När du ser den för första gången verkar den för bra för att vara sann. Det är lite science fiction över den – uppseendeväckande med hög innovationshöjd. Och det skapar nyfikenhet. Vi befinner oss också inom ett område, cyklism, som är otroligt engagerande. Säkerhet för cyklister engagerar.
Här är hans tips till småföretagare som också vill bli virala1. Planera inte för en viral succé
– Försök att inte planera i för hög utsträckning – antingen sker det eller inte. Det avgörande är att se till att man har en intressant och engagerande historia. Gärna bilder eller filmmaterial. Det är innehållet runt produkten eller tjänsten som är viktig. Alla stora Facebooksidor producerar väldigt lite innehåll själva, de är beroende av att andra gör det. Så har du 100 kronor – lägg hellre en större del på engagerande innehåll än att betala för spridningen.
2. Kommunicera vidare när det blir viralt
– Om ni får till en viral succé – berätta det! I vårt fall blev det som två “vågor”. Först när Viral Thread lade ut sin film och sedan valde vi att kommunicera den händelsen vilket gav en andra push på allt. Vi skrev pressmeddelande och berättade om det i vår egen Facebookkanal. Det möjliggjorde att visningarna gick från 100-110 miljoner till vad det är nu. Det folk tycker är intressant är inte bara innehållet i filmen, utan den virala storyn i sig – att det blir en sådan explosionsartad succé.
Se filmen på Viral Threads Facebook-sida här!Läs också:
Varsågod! Ladda ner din Driva Företag-bok helt gratis!
Äntligen är den klar, årets upplaga av Driva Företag-boken. Ladda ner den direkt, så har du massor av bra tips och fakta om ditt företagande direkt i din telefon, läsplatta eller dator.