Till huvudinnehållet

⚠️ MISSA INTE: Driva Eget Live – 10 värsta företagarmisstagen (gör absolut inte detta!). Anmäl dig! 

Privatekonomi

Edit betalade direkt – fick ändå betalningsanmärkning: ”Straffas för att jag är företagare”

En missad fordonsskatt på 2 400 kronor betalades samma dag som kravet från Kronofogden kom. Ändå fick företagaren Edit Künstlicher betalningsanmärkningar som fortfarande påverkar hennes privatekonomi. Nu driver hon frågan om en lagändring.

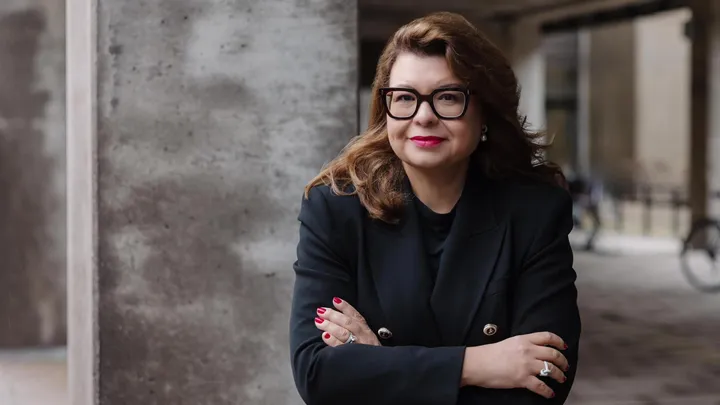
Gustaf Oscarson
Gustaf Oscarson 24 september, 2026 • 6 minuters läsning
Edit Kunstlicher Betalningsanmärkning
Juliana Wolf

I april förra året fick egenföretagaren Edit Künstlicher en påminnelse i Kivra för fordonsskatt för familjens två bilar, på totalt 2 400 kronor. Eftersom hon hade autogiro registrerat för trängselskatt för bilarna ringde hon till den ansvariga myndigheten, Transportstyrelsen, för att kontrollera, och fick ett lugnande besked – eftersom det fanns täckning på kontot skulle det inte vara något problem.

Transportstyrelsen skickar bara en påminnelse om den obetalda fordonsskatten innan skulden går vidare till Kronofogden, vilket innebär att processen kan gå mycket snabbt.

En knapp månad senare kom en kalldusch: Skulden hade lämnats vidare till Kronofogden, som skickade kravbrev. Künstlicher, som hade blivit försäkrad att inget problem hade förelegat med betalningen, blev bestört, men betalade skulden samma dag hon fick kravbrevet.

Anledningen till att pengarna inte dragits var att autogiroregistreringen hos Transportstyrelsen bara använts för trängselskatten, inte för fordonsskatten. Trots att det handlade om samma person och samma fordon.

Betalade direkt – men fick ändå betalningsanmärkningar

Eftersom skulden var löst tänkte Edit Künstlicher att problemet var ur världen. Men sedan kom nästa kalldusch, när hon upptäckte att de två försenade betalningarna hade lett till betalningsanmärkningar hos kreditupplysningsföretag.

En viktig skillnad i hur sådana här skulder hanteras är om personen är näringsidkare eller inte. Künstlicher är företagare, och trots att skatteskulden rörde henne som privatperson och fordonsinnehavare, inte näringsverksamheten, omfattades hon inte av det särskilda skydd som gäller för fysiska personer som inte är näringsidkare.

Det har lett till att Edit Künstlicher som privatperson, inte i sin roll som företagare, bland annat har blivit nekad bolån inför en renovering.

– Det är väldigt tydligt att jag straffas för att jag är företagare, trots att jag betalat min skuld, säger Edit Künstlicher och fortsätter:

– Systemet skiljer inte på ovilja att betala och ett administrativt misstag.

Vilka konsekvenser fick detta för dig?

– Det har fått långt gångna konsekvenser för mig. Nekad finansiering för en renovering, nekat hyreskontrakt, risken att nekas kunduppdrag, byte av bank eller telefonoperatör. Alla kontakter eller affärer som kräver en eventuell UC riskerar att falla igenom.

Har drivit ärendet till Kammarrätten

Med hjälp av Stiftelsen Rättvis skatteprocess har Edit försökt få uppgifterna borttagna. Hon överklagade först till Kronofogden, som avslog, därefter till Förvaltningsrätten och slutligen till Kammarrätten. Även där fick hon avslag.

Hur har det löst sig?

– Inget har ”löst sig”. Med hjälp av Stiftelsen för Rättvis skatteprocess har jag haft ekonomisk möjlighet att driva mitt ärende rättsligt. Jag kan inte påverka min situation men driver på för att få till en lagändring så att ingen annan företagare ska behöva drabbas av den här orättvisan.

Edit kontaktade också både sitt privata försäkringsbolag Folksam och Trygg-Hansa, där hon har sin företagsförsäkring, för att undersöka möjligheten att använda försäkringarnas rättsskydd. Enligt Edit fick hon i båda fallen beskedet att rättsskyddet inte omfattade den aktuella tvisten med en statlig myndighet.

”Ha aldrig telefonkontakt”

I efterhand finns det framför allt en sak Edit önskar att hon hade gjort annorlunda. Hennes kontakter med både Transportstyrelsen och Kronofogden skedde per telefon, vilket innebär att hon inte i efterhand har kunnat styrka vad som sades.

Vad hade du gjort annorlunda i dag?

– Mitt råd till alla, oavsett om man är företagare eller inte: Ha aldrig telefonkontakt utan att få allt dokumenterat skriftligt via mail eller via postgång.

Edit menar att skriftlig dokumentation av hennes kontakt med Transportstyrelsen hade förbättrat hennes möjligheter att få det hon uppfattade att myndigheten sagt till henne prövat i den efterföljande processen.
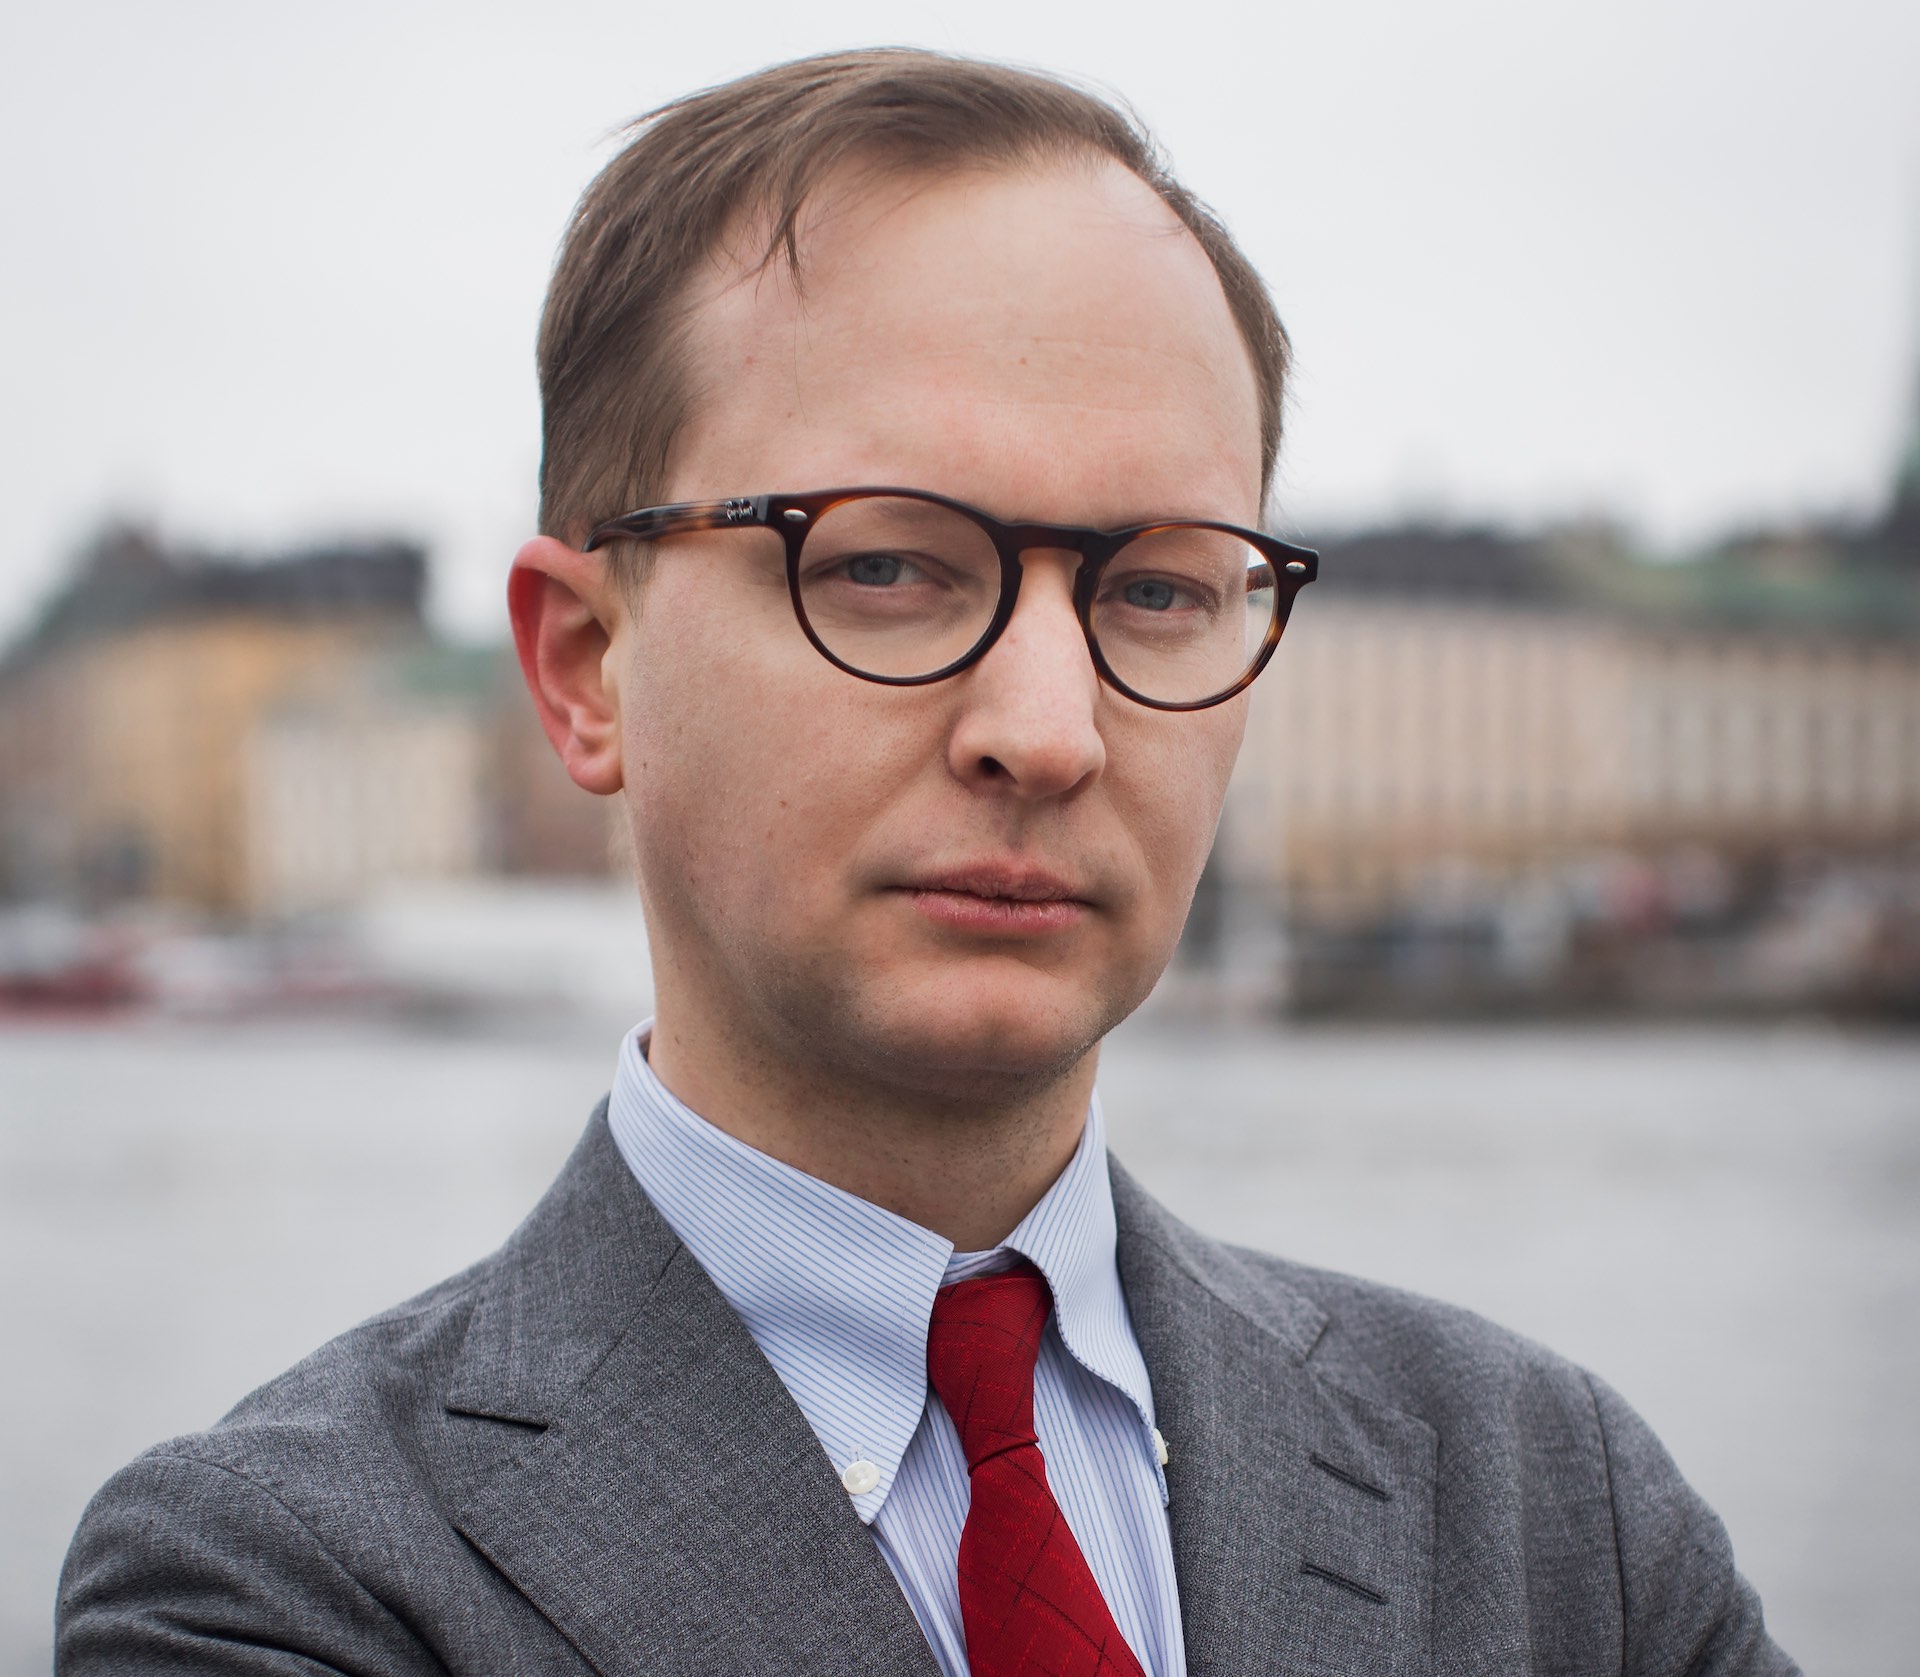
Patrik Rättvis Skatteprocess
Patrick Krassén på Stiftelsen Rättvis skatteprocess har hjälpt Edit med processen.Pressbild

Vill ändra lagen

Edit vill nu se en förändring av reglerna så att företagare får samma skydd som andra privatpersoner när en skuld inte har med näringsverksamheten att göra.

Enligt Patrick Krassén på Stiftelsen Rättvis skatteprocess ligger en central skillnad i att det särskilda skyddet med krav på underrättelse och tid att agera bara gäller fysiska personer som inte är näringsidkare. En enskild näringsidkare omfattas alltså inte av samma skydd, även när skulden inte har med näringsverksamheten att göra.

En näringsidkares skulduppgift kan under vissa förutsättningar omfattas av sekretess i efterhand, när verkställighetsmålet har avslutats. Det förändrar däremot inte att näringsidkaren saknar det extra skydd som gäller innan uppgiften kan lämnas ut till kreditupplysningsföretagen.

Vad vill du säga till andra företagare, för att de ska undvika samma problem?

– Har du råkat ut för samma sak som jag har, dvs du har fått en betalningsanmärkning trots att du betalat din skuld: Make some noise! Acceptera inte orättvisan! Vi behöver uppmärksamma att företagare diskrimineras och att lagen måste ändras. Ju fler vi är desto större skillnad kan vi göra!

– Problemet är att det är så mycket skuld och skam som är förknippat med en betalningsanmärkning vilket gör att företagare håller tyst istället för att stå på barrikaderna. Jag vet andra som haft en skuld på 11 kr, fått en straffavgift på 600 kr, betalat men som ändå fått betalningsanmärkning – bara för att de är företagare!

FAKTA: Därför kan företagare få betalningsanmärkning snabbare
Kreditupplysningslagen gör skillnad mellan personer som är näringsidkare och personer som inte är det. Det innebär att den som driver företag, eller är delägare eller styrelseledamot i ett fåmansföretag, kan få en betalningsanmärkning snabbare för en skuld till stat eller kommun – även om skulden inte har med företaget att göra.

Privatpersoner har ett extra skydd
För en fysisk person som inte är näringsidkare gäller enligt 7 a § kreditupplysningslagen ett särskilt skydd. Vid skulder till stat och kommun får uppgiften normalt användas i en kreditupplysning först efter att Kronofogden har underrättat personen och denne fått tid att agera.

Det innebär i praktiken att personen normalt får möjlighet att betala innan skulden leder till en betalningsanmärkning.

Näringsidkare saknar samma skydd
Det särskilda skyddet gäller inte näringsidkare. En skuld till det allmänna kan därför leda till att uppgiften lämnas till kreditupplysningsföretagen redan när den registrerats för indrivning hos Kronofogden – även om skulden gäller företagaren som privatperson.

En betald skuld kan under vissa förutsättningar omfattas av sekretess i efterhand. Då ska kreditupplysningsföretaget ta bort den uppgift och betalningsanmärkning som bygger på skulden. Bland villkoren finns regler om andra skulder under en tvåårsperiod.

Anmärkningen kan annars finnas kvar i tre år
Det är kreditupplysningsföretagen, inte Kronofogden, som registrerar betalningsanmärkningar. Uppgifter om betalningsanmärkningar för privatpersoner, näringsidkare och näringsanknutna personer gallras normalt senast efter tre år.

Enligt uppgifter som UC lämnat till Stiftelsen Rättvis skatteprocess registrerades 250 058 betalningsanmärkningar för skulder till stat och kommun för enskilda näringsidkare 2023, 256 787 under 2024 och 231 736 under 2025 – i genomsnitt drygt 246 000 per år.


ANNONS

Innehåll från Almi

Partner

Köpa ett företag? 7 saker du måste veta innan

Att köpa ett annat företag kan hjälpa dig att växa snabbare. Du kan få nya kunder, kompetens, produkter eller en helt ny marknad på köpet – istället för att bygga allt själv. Men hur vet du om företaget är värt priset, hur mycket du faktiskt har råd att köpa för och hur affären ska finansieras? Det går vi igenom här.

Almi 16 september, 2026 • Uppdaterades 17 september, 2026 • 6 minuters läsning
Köpa företag
Almi

Innan vi startar, här kan du se om just ditt företag kan få finansiering via Almi (till exempel vid köp av ett annat företag).

Och du, här kan du ladda ned Almis kostnadsfria mallar för budget, affärsplan och Lean Canvas. Bra va! 

Okej, dags att köra igång. Här är sju saker du bör göra (och ha koll på) innan du köper ett annat företag.

1. Börja med VARFÖR du vill köpa ett företag

Har du hittat ett spännande företag som är till salu? Börja ändå inte med företaget. Börja med ditt eget mål. Vad vill du åstadkomma?

Kanske vill du nå en ny kundgrupp, etablera dig på en ny marknad, bredda erbjudandet eller få tillgång till kompetens, teknik eller produktionskapacitet. Ett förvärv kan göra det möjligt att ta ett sådant steg betydligt snabbare än om du ska bygga upp allt själv. Samtidigt kräver ett förvärv mer kapital och innebär andra risker.

Jämför därför alternativen. Vad skulle det kosta – i pengar, tid och resurser – att bygga själv? Och vad skulle du vinna på att köpa?

Tips! Här kan du läsa om hur Almi kan finansiera ett företagsförvärv

2. Räkna på hela affären – inte bara priset

Säg att företaget du tittar på kostar fem miljoner kronor. Då är det lätt att tänka att finansieringsbehovet också är fem miljoner. Men köpeskillingen är bara en del av kalkylen.

Du kan också behöva pengar till juridisk och ekonomisk rådgivning, nya system, investeringar, integration av verksamheterna och rörelsekapital. Kanske behöver en maskin snart bytas ut eller nya medarbetare rekryteras.

Räkna därför på vad hela förvärvet kommer att kräva – även efter att säljaren har fått sina pengar. Och glöm inte ditt befintliga företag. Ett förvärv ska skapa nya möjligheter, inte tömma kassan så mycket att den verksamhet du redan har blir sårbar.

Läs också: Så räknar du ut företagets kapitalbehov.

3. Skilj på pris och värde

Vad är företaget egentligen värt?

Det finns sällan ett exakt svar. Priset bestäms till slut av vad köpare och säljare kommer överens om, men som köpare behöver du göra din egen värdering.

Titta bland annat på:

  • Omsättning, resultat och marginaler över flera år
  • Hur stabila och återkommande intäkterna är
  • Tillgångar och skulder
  • Kundrelationer och avtal
  • Varumärke, teknik och andra konkurrensfördelar
  • Beroendet av enskilda kunder eller nyckelpersoner
  • Kommande investeringsbehov
  • Företagets framtida intjäningsförmåga

Och tänk ett steg längre än historiken. Du köper trots allt inte gårdagens resultat – du köper möjligheten till framtida resultat.

Det finns också en särskilt viktig fälla att undvika: betala inte för mycket för värden som du själv ska skapa efter köpet.

Om du exempelvis tror att du kan öka försäljningen kraftigt genom att sälja det förvärvade företagets produkter till dina egna kunder är det en potentiell synergi. Men den uppstår tack vare det arbete du gör efter förvärvet – och är inte nödvändigtvis ett värde som säljaren ska få fullt betalt för.

4. Granska vad du faktiskt köper

När du kommit längre i processen är det dags att gå från kalkyl till verklighet. Inför företagsförvärv görs därför vanligtvis en due diligence – en strukturerad genomgång av bland annat företagets ekonomi, juridik, avtal och verksamhet. Här kan du upptäcka sådant som inte syns i en snygg presentation av företaget.

  • Hur beroende är verksamheten av den största kunden? 
  • Vad händer om en nyckelperson lämnar? 
  • Finns avtal som snart löper ut? 
  • Vilka investeringar väntar runt hörnet?

Såna upptäckter behöver inte betyda att du ska avstå från köpet. Men de kan förändra både vad du är beredd att betala och hur affären ska finansieras.

Tips! Här lär vi dig hur en Due Diligence fungerar.

5. Så kan ditt företagsköp finansieras

De flesta företagare har inte hela köpeskillingen liggande på företagskontot (om du har, grattis!). Och det behöver inte heller vara utgångspunkten. Ett företagsförvärv kan finansieras genom en kombination av flera olika finansieringskällor, exempelvis:

  • Eget kapital
  • Banklån
  • Lån från Almi
  • Finansiering från säljaren, exempelvis genom en säljarrevers

Almi kan komplettera bankens finansiering. Beroende på företagets situation och förvärvets förutsättningar kan både Almis Företagslån och Tillväxtlån vara aktuella. Det är också klokt att ta kontakt med finansiärerna tidigt. Ju tidigare dialogen börjar, desto bättre möjlighet har du att diskutera olika upplägg och ta reda på vilka underlag som behövs.

Planerar du ett företagsförvärv? Hos Almi kan du diskutera både företagets kapitalbehov och hur affären kan finansieras. Här kan du läsa om hur Almi kan finansiera ett företagsförvärv.

6. Stresstesta kalkylen

En förvärvskalkyl kan se fantastisk ut i Excel. Problemet är att verkligheten sällan följer Excel. Räkna därför inte bara på ditt huvudscenario.

Fråga dig också:

  • Vad händer om försäljningen blir lägre än väntat?
  • Vad händer om en viktig kund försvinner?
  • Vad händer om integrationen tar längre tid och kostar mer?
  • Klarar kassaflödet fortfarande räntor och amorteringar?
  • Finns det pengar kvar till nödvändiga investeringar?
  • Hur påverkas ditt befintliga företag?

Det här är en av de viktigaste principerna i hela förvärvskalkylen: en affär som bara fungerar om allt går enligt plan är sällan rätt.

Det finns också en skillnad mellan hur mycket du kan finansiera och hur mycket du bör investera. Att någon är beredd att låna ut pengarna betyder inte automatiskt att företaget bör ta på sig skulden.

7. Planera för dagen efter köpet

Till sist är avtalet signerat och affären genomförd. Då börjar det riktiga jobbet.

Kunder behöver känna sig trygga, medarbetare behöver veta vad som händer och den löpande verksamheten måste fortsätta fungera. Samtidigt ska de värden som fick dig att köpa företaget från början börja förverkligas. Planera därför tiden efter förvärvet redan innan du skriver på.

  • Bestäm vad som behöver hända direkt och vad som kan vänta. 
  • Identifiera viktiga kunder och nyckelpersoner. 
  • Bestäm vem som ansvarar för integrationen och följ kassaflödet minst lika noggrant som resultatet.

Och förändra inte saker bara för förändringens skull. Två företag behöver inte bli ett över en natt. Vissa funktioner kanske tjänar på att integreras snabbt, medan andra fungerar bättre om de får fortsätta självständigt.

Efter ungefär 100 dagar kan det vara läge för en första större avstämning: 

  • Har försäljningen utvecklats som planerat? 
  • Är kunder och nyckelpersoner kvar? 
  • Hur ser kassaflödet ut? 
  • Och börjar de synergier ni räknade med faktiskt synas?

Funderar du på att köpa ett företag?

Ett företagsförvärv kan vara ett kraftfullt sätt att ta nästa steg. Men det är kombinationen av rätt företag, rätt pris, en hållbar finansiering och en bra plan efter köpet som avgör om affären skapar den tillväxt du räknat med.

Almi kan hjälpa dig både med affärsutvecklingen kring satsningen och med finansieringen. Almis lån kan komplettera exempelvis bankfinansiering och eget kapital när ditt företag ska investera och växa.

Prata med Almi om ditt företags nästa steg och hur ett företagsförvärv kan finansieras. Här kan du läsa om hur Almi kan finansiera ett företagsförvärv.

Om Almi
Almi AB investerar i hållbar tillväxt. Vi erbjuder finansiering och affärsutveckling till företag som vill utvecklas och växa hållbart. Det omfattar såväl idéer med tillväxtpotential i tidiga faser, som etablerade företag i en expansionsfas. Almi ägs av staten tillsammans med regionala ägare och finns nära företagen med 40 kontor över hela landet.


Starta Eget-skolan

Hur väljer jag rätt bank när jag startar eget företag?

När du startar företag behöver du en bank. Det låter självklart. Men bankvalet påverkar mer än du tror: hur smidigt du kan ta betalt, hur lätt bokföringen blir, hur snabbt du får hjälp – och ibland hur snabbt du ens kommer igång.

Gustaf Oscarson
Gustaf Oscarson 16 mars, 2026 • Uppdaterades 29 september, 2026 • 5 minuters läsning
Hur va¨ljer jag ra¨tt bank na¨r jag startar eget fo¨retag
Montage/Canva

Det handlar alltså inte bara om månadsavgiften. Alright, låt oss gå igenom hur du väljer rätt bank för ditt företag.

Tips från Nordea! Att vara företagare tar både tid och energi – därför är det viktigt att välja en bank som förstår dig och som företaget kan växa med. Här kan du läsa mer om Nordeas smarta banklösningar för dig som startar eget.

1. Första steget – ett företagskonto

Det första du behöver är ett företagskonto. I aktiebolag har du redan haft kontakt med banken för att sätta in aktiekapitalet (med bankintyg).
I en enskild firma är bankkontot ofta det första riktiga steget.

Det du vill veta är:

  • Hur lång handläggningstid har banken?
  • Kräver de fysiskt möte?
  • Hur ser deras rutiner för kundkännedom ut? (Alla banker måste göra en riskbedömning enligt penningtvättslagen. Det är därför de ställer många frågor i början.)
  • Vad behöver du ha förberett (affärsplan, budget, avtal)?

Varför är detta viktigt? Jo, hur smidigt det är att skaffa företagskonto, säger ganska mycket om hur smidig resten av resan med banken kommer att bli.

Vissa banker är snabba och digitala. Andra är mer traditionella. Välj inte automatiskt samma bank som du har privat, utan jämför ordentligt. Och framförallt, välj en bank där du känner förtroende.

2. Avgifter är viktiga – men helheten är viktigare

Många jämför bara månadsavgifter när de väljer bank. Det blir lätt för snävt. Skillnaden mellan de grundläggande tjänsterna hos banker är ofta några hundralappar i månaden.
Det är inte det som avgör om ditt företag lyckas. Det viktiga är hur tjänsterna fungerar i vardagen, och hur brett utbud banken har. 

Om banken tar 1 200 kr extra per år men sparar dig 2 timmar i månaden, är det sannolikt en bättre affär ändå.

Säg till exempel att du valt en bank bara för att få låga avgifter. Vad händer då när du behöver lån eller checkkredit? Eller när du också behöver privat bolån via banken? Högst troligt kommer du att behöva byta bank.

Med andra ord – välj en bank som kan hjälpa dig med alla företagets (och dina privata) behov, och som lär känna hela din och företagets ekonomi.

Tips från Nordea 

Kostnadsfri rådgivning:
Ska du starta företag och har frågor om hur det fungerar med banken? Våra rådgivare hjälper dig att hitta rätt lösningar för ditt företag, svarar på frågor om att starta företag och berättar mer om våra tjänster för nystartade företag. Boka din rådgivningstid här.

3. Vilka digitala tjänster och integrationer finns

Det här är underskattat.

Fråga dig:

  • Kan jag koppla banken direkt till mitt bokföringsprogram?
  • Har de en smidig app för företagare?
  • Är det enkelt att attestera betalningar (om du nu gör det via banken)?
  • Hur fungerar Swish, kort och e-handel? Vilka betallösningar är integrerade?

Om du sparar 2 timmar i månaden på smidigare administration är det ofta mer värt än en lägre avgift.

4. Finns stöd när företaget växer?

Idag kanske du bara behöver ett konto.
Om två år kanske du behöver:

  • Checkkredit
  • Företagslån
  • Leasing
  • Rådgivning kring investeringar

Alla banker är inte lika företagsinriktade.
En del är starka på bolån och privatkunder. Andra har tydligare fokus på småföretag.

Viktiga frågor att ställa:

  • Har banken en dedikerad företagsrådgivare?
  • Är småföretag en prioriterad kundgrupp?
  • Hur ser deras kreditpolicy ut för nystartade bolag?
  • Kan du få en personlig kontakt som lär känna just dig och ditt företag?

Tips från Nordea: 500 000 företagare har redan valt Nordea. Välj en bank som förstår företagande – allt detta ingår. (Ps. Ibland kan det vara skönt att ta ett möte med banken, hos Nordea kan alla företag oavsett storlek boka ett personligt möte.)

5. Skillnad mellan enskild firma och aktiebolag

Ditt val av företagsform påverkar hur banken bedömer dig.

Enskild firma

Banken tittar mycket på din privata ekonomi.
Du och företaget är samma juridiska person.

Aktiebolag

Banken tittar på bolagets ekonomi och prognoser, men ofta också på dig som ägare (för lån kan de kräva borgen och andra säkerheter).

I båda fallen gör banken en riskbedömning.
Det är normalt – och inget personligt. Därför kan det vara smart att jämföra fler banker, för att få fler alternativ.

6. Kan man byta bank senare?

Ja, det går.
Men det är administrativt jobbigt. Därför kan det vara värt att tänka ett steg längre redan från början.

Det betyder inte att du måste välja “den perfekta banken”.
Men välj en bank som:

  • Har fungerande digitala tjänster och ett stort utbud som matchar dina behov
  • Är van vid företag
  • Ger dig bra service och gärna personlig kontakt

7. En enkel checklista innan du bestämmer dig

Innan du öppnar konto – ställ dessa frågor:

  • Har banken smidiga digitala tjänster?
  • Vad kostar helheten per år?
  • Fungerar integrationen med mitt bokföringsprogram?
  • Hur fungerar Swish och andra betallösningar?
  • Får jag en personlig kontakt?
  • Vad händer om jag behöver kredit eller finansiering?

Om svaren känns bra och rimliga – då är det dags att välja.

Tips från Nordea: I början behöver företaget kanske bara ett konto, senare kanske ni behöver bra lösningar kring sparande och utlandshandel. Oavsett är det smart att välja en bank att växa med. Läs mer om allt som ingår i Nordeas företagspaket här.

Sammanfattning – så väljer du bank som företagare

Att välja bank handlar mindre om att hitta “den billigaste” och mer om att hitta en bank som fungerar i din vardag.

Det viktigaste:

  • Få igång ett företagskonto snabbt
  • Säkerställ att betalningar och bokföring fungerar smidigt
  • Tänk ett steg framåt kring finansiering
  • Jämför helheten – inte bara månadsavgiften

Resten går att justera längs vägen. 

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Starta Eget-skolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.