Företaget hemma? Så kan du dra av för lokalen
14 november,
2017
•
Uppdaterades 18 december,
2024
•
10 minuters läsning
Använder du en del av din privatbostad för bolagets verksamhet, som kontor eller lager, kan du ta ut lågbeskattad hyra från bolaget. Men se upp med att låta bolaget betala förbättringsutgifter för bostaden. Det kan få stora konsekvenser!!
Man skiljer mellan uthyrning av näringsfastighet/näringsbostadsrätt och uthyrning av privatbostad:
En privatbostad är normalt en småhusenhet eller en bostadsrätt som till övervägande del (mer än 50 procent) används eller är avsedd att användas för ditt eget eller dina närståendes boende.
Alla andra fastigheter är näringsfastigheter. Bostadsrätter som inte är privatbostäder är näringsbostadsrätter.
Ps. Du har väl inte missat Business Hacks – årets kanske viktigaste evenemang för oss företagare. Läs mer här.
[caption id="attachment_24728" align="alignright" width="470"]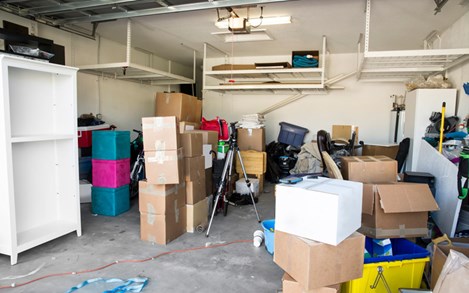 Har du lager i garaget? Foto: Getty Images[/caption]
Men bara under förutsättning att kostnaderna betalas direkt till leverantören, alltså kraftbolaget och så vidare. Annars betraktas de som del av hyran.
Marknadsmässig hyra och överhyraHyran delas in i två delar:
Den del av hyran som överstiger den marknadsmässiga hyran (ortens pris) kallas överhyra.
LÄS OCKSÅ: Skatteguide 2017Det är viktigt att det verkligen är ett hyresförhållande. Om det kan antas att hyresavtalet är en skattemässig konstruktion ska hela ”hyran” beskattas som socialavgiftsbelagd.
Om företaget exempelvis hyr ett kontorsrum i delägarens villa utan att ha ett reellt behov eftersom företaget har egna kontorslokaler, kan hyresbeloppet ses som lön och inte som en hyreskostnad.
Så beskattas hyran
Marknadsmässig hyra tas upp som inkomst av kapital och beskattas med 30 procent kapitalskatt.
Avdrag för verksamma delägare
Delägare som är verksamma i bolaget och deras närstående får inte göra schablonavdrag enligt de vanliga reglerna i inkomstslaget kapital.
Det vill säga det blir varken 40 000-kronorsavdrag eller avdrag för 20 procent av hyresinkomsten. Dessa avdrag får aldrig göras vid uthyrning till den egna eller någon närståendes arbetsgivare.
Uthyraren får dock ett rimligt avdrag för de kostnader hen haft på grund av att företaget utnyttjat lokalen. Läs mer om detta längre fram.
Överhyra
För delägare som är verksamma i bolaget beskattas överhyra som en vanlig löneinkomst i inkomstslaget tjänst. Bolaget får dra av överhyran som lönekostnad och måste betala (avdragsgilla) arbetsgivaravgifter på beloppet.
LÄS OCKSÅ: Dra av för kontoret hemmaVärdehöjande reparationer
Det förekommer att företaget (hyresgästen) betalat reparations- eller andra byggkostnader för hyrda lokaler i delägarens eller någon närståendes privatbostad.
Om det handlar om rena reparationer och sedvanligt underhåll blir det ingen beskattning eftersom det då inte handlar om värdehöjande åtgärder.
Men i vissa fall innebär reparationerna att fastigheten eller bostadsrätten ökar i värde. I sådana fall ska värdeökningen beskattas hos uthyraren. Eftersom kontantmetoden gäller i inkomstslagen tjänst och kapital är det troligt att det värdehöjande beloppet beskattas hos delägaren det år då hyresgästen lägger ner utgiften.
Det värdehöjande beloppet räknas som en hyresbetalning och beskattas därför som hyra i inkomstslaget kapital (om beloppet tillsammans med eventuella andra hyresbetalningar ryms inom vad som kan räknas som marknadsmässig hyra för året).
Om det värdehöjande beloppet räknas som överhyra blir beskattningen i fåmansföretag som för lön.
Obs! Det är höjningen av fastighetens marknadsvärde som ska beskattas, inte ett belopp motsvarande de nedlagda utgifterna. Det kan till exempel finnas ett värdeutlåtande som visar att värdet höjts med betydligt mindre än det belopp som lagts ned.
Om det hyrande företaget fortfarande äger den egendom som tillförs, till exempel en ventilationsanordning eller armaturer, kan fastigheten eller bostadsrätten inte anses ha ökat i värde. Delägaren beskattas då inte för någon värdehöjning förrän äganderätten till egendomen går över till honom. Beskattningen blir då normalt som för hyra.
Avdrag för rimliga kostnader (skäligt avdrag)
Du som hyr ut en lokal i din privatbostadsfastighet får normalt inte göra något schablonavdrag (detta får endast delägare som inte är verksamma i bolaget göra). Men du får får dra av skäliga kostnader för att bolaget hyrt lokalerna, alltså den ökade kostnad du haft på grund av uthyrningen.
För garage eller enstaka kontorsrum blir det kostnader för el, uppvärmning, slitage med mera som beror på bolagets utnyttjande. Skatteverket anser att mellan 1 000 och 3 000 kronor per år kan vara ett rimligt avdrag.
Skäligt avdrag större i vissa fall
I vissa fall är möjligheten till avdrag större och merkostnaderna kan då beräknas motsvara en proportionerad andel av de totala kostnaderna. Du kan i detta fall dra av en andel av de faktiska kostnaderna för el, värme, vatten, slitage och så vidare för utrymmet. Dessutom kan du få dra av direkta reparationskostnader som normal målning och tapetsering i lokalerna. Det kan vara om:
Villkoret för detta är att företagets verksamhet i huvudsak ligger i denna lokal och att bolaget disponerar detta utrymme helt och hållet. I annat fall får du enbart dra av de ökade kostnader för el, uppvärmning, slitage och liknande som beror på att företaget utnyttjar lokalen.
Nedlagda kostnader kan räknas in i avdraget i vissa fall.
Om du har lagt ner mer än obetydliga kostnader för upplåtelsen får du ta med dessa kostnader i beräkningen när du räknar ut vad som är ett rimligt avdrag.
Om kostnaderna inte har medfört att fastighetens värde har ökat får du fördela avdraget under den tid som du utgår från att uthyrningen kan pågå.
Om fastighetens värde har ökat genom åtgärderna får du bara dra av så stor del som motsvarar förslitningen respektive år. När man bedömer vad som är ett rimligt avdrag för förslitning tittar man bland annat på
Småhusfastigheter delas in i privatbostäder eller näringsfastigheter.
Har du verksamhet i ditt eget småhus måste du avgöra om det handlar om privatbostad eller näringsfastighet. Gränsen dras efter användningen:
Du bedömer varje byggnad för sig, alltså inte hela fastigheten sammantaget. Det betyder att du kan betrakta huset du bor i som privatbostad och samtidigt betrakta ett fristående annat hus på samma tomt som näringsfastighet.
Dock räknas inte ett komplementhus till ett småhus (som garage, förråd eller annan mindre byggnad) som en särskild byggnad om den finns på samma tomt som huvudbyggnaden. Enligt min bedömning kan, bortsett från garageutrymmen, komplementbyggnader knappast vara större än 10–20 kvadratmeter.
Olika skatteregler
Om du både har en privatbostad och en näringsbyggnad på din fastighet ska du använda olika skatteregler för de två byggnaderna. Det här kan bli besvärligt, speciellt vid försäljning av fastigheten. Då beräknas kapitalvinsten på byggnaderna var för sig.
Bostadsrätt
För bostadsrätter gäller motsvarande regler som för småhusfastigheter. Det innebär att om du bedriver näringsverksamhet i din bostadsrätt måste du avgöra om det handlar om en privatbostad eller näringsbostadsrätt.
Gränsen dras efter användningen:
Kapitalvinstreglerna vid en försäljning är mindre fördelaktiga för näringsbostadsrätter än för privatbostäder.
Privatbostad
Om fastigheten eller bostadsrätten är klassad som en privatbostad finns det två metoder för att dra av kostnader för egna lokaler i bostaden:
För att få göra schablonavdrag ska du ha arbetat i bostaden minst 800 timmar under året. Då får du göra ett schablonavdrag med
Avdraget ändras proportionellt om räkenskapsåret är kortare eller längre än 12 månader. Arbetar du färre än 800 timmar får du inte dra av något alls.
För att få göra det här avdraget behöver du inte ha någon avskild del av bostaden som arbetslokal. Du bör göra anteckningar om arbetstiden i bostaden.
Verkliga kostnader
För att göra detta avdrag finns det inget krav på en viss minsta arbetstid under ett år.
Däremot krävs det att du bedriver näringsverksamheten i en särskilt inrättad del av bostaden. Med det menas att denna del inte alls eller bara obetydligt kan användas som bostad i vanlig mening. Du kan alltså inte ha din TV, säng eller soffa där, utan denna del av bostaden ska verkligen vara inrättad för näringsverksamheten. Då kan du dra av en del av utgifterna för:
Även andra utgifter för denna del av bostaden ska dras av, om de direkt orsakas av näringsverksamheten. Vanligast är att man proportionerar efter ytan.
Verkliga kostnader för hyresrätt eller bostadsrätt
Om du bor i bostadsrätt som är privatbostad eller i en hyreslägenhet och inte gör avdrag enligt schablonmetoden, utan bedriver verksamheten i en särskilt inrättad del, drar du av en del av månadsavgiften (årsavgiften) till föreningen respektive en del av hyran.
Du får inte dra av någon del av räntan på bostadsrättslånet. Denna drar du av i inkomstslaget kapital.
Räntor får du bara dra av om de är direkt knutna till näringsverksamheten. Du kan alltså bara dra av räntan på lån som använts till direkt näringsbetingade åtgärder.
Driver du näringsverksamhet i hälften eller mer av en bostadsrätt räknas bostadsrätten som näringsbostadsrätt och följer reglerna för näringsfastighet. Du får då dra av alla kostnader i näringsverksamheten (även räntan) men ska samtidigt ta upp ett bostadsförmånsvärde.
Makens fastighet
En enskild näringsidkare som hyr en del av makens privatbostadsfastighet får inte dra av betald hyra till maken. I stället medges avdrag för löpande utgifter på samma sätt som om det hade varit din egen fastighet. Hit räknas även sambor som har eller har haft gemensamma barn.
Ny-, till- eller ombyggnad
Det är bara utgifter som helt saknar samband med byggnadens funktion som privatbostad som man kan få avdrag för, alltså om verksamheten kräver särskilda installationer av el, vatten, ventilation med mera.
Man kan inte få avdrag för några utgifter för ny-, till- eller ombyggnader som i sig kan användas för bostadsändamål. Detta gäller även om utrymmet kan anses vara särskilt inrättat för näringsverksamheten.
De utgifter som man kan få avdrag för ska periodiseras över den tidsperiod som tillgången ska användas i näringsverksamheten.
Reparation och underhåll
Utgifter för reparationer och underhåll i samband med att man ska börja bedriva näringsverksamhet i bostaden (till exempel målning, tapetsering och ny golvbeläggning) får inte dras av.
Om särskilda installationer gjorts för verksamheten (för vilka man fått avdrag enligt ovan) är utgifter för att reparera och underhålla dessa avdragsgilla. Även utgifter för andra reparationer får dras av under förutsättning att reparationen har förorsakats av den bedrivna näringsverksamheten. Sådana utgifter ska dras av direkt.
Fastighetsavgift, försäkringar och räntor
Du får inte dra av någon del av den kommunala fastighetsavgiften (fastighetsskatt) eller fastighetsförsäkringen i näringsverksamheten.
Räntor får du bara dra av om de är direkt knutna till lån som använts till direkt näringsbetingade åtgärder.
Man skiljer mellan uthyrning av näringsfastighet/näringsbostadsrätt och uthyrning av privatbostad:
En privatbostad är normalt en småhusenhet eller en bostadsrätt som till övervägande del (mer än 50 procent) används eller är avsedd att användas för ditt eget eller dina närståendes boende.
Alla andra fastigheter är näringsfastigheter. Bostadsrätter som inte är privatbostäder är näringsbostadsrätter.
Ps. Du har väl inte missat Business Hacks – årets kanske viktigaste evenemang för oss företagare. Läs mer här.
[caption id="attachment_24728" align="alignright" width="470"]
 Har du lager i garaget? Foto: Getty Images[/caption]
Om du har aktiebolag
Kostnader vid sidan av hyranReglerna om hyra rör enbart själva hyran, inte andra kostnader för lokalen som uppvärmning, varmvatten, el, vatten och avlopp. Sådana kostnader kan bolaget betala vid sidan av hyran utan skattekonsekvenser för uthyraren.Men bara under förutsättning att kostnaderna betalas direkt till leverantören, alltså kraftbolaget och så vidare. Annars betraktas de som del av hyran.
Marknadsmässig hyra och överhyraHyran delas in i två delar:
- Marknadsmässig hyra
- Överhyra
Den del av hyran som överstiger den marknadsmässiga hyran (ortens pris) kallas överhyra.
LÄS OCKSÅ: Skatteguide 2017Det är viktigt att det verkligen är ett hyresförhållande. Om det kan antas att hyresavtalet är en skattemässig konstruktion ska hela ”hyran” beskattas som socialavgiftsbelagd.
Om företaget exempelvis hyr ett kontorsrum i delägarens villa utan att ha ett reellt behov eftersom företaget har egna kontorslokaler, kan hyresbeloppet ses som lön och inte som en hyreskostnad.
Så beskattas hyran
Marknadsmässig hyra tas upp som inkomst av kapital och beskattas med 30 procent kapitalskatt.
Avdrag för verksamma delägare
Delägare som är verksamma i bolaget och deras närstående får inte göra schablonavdrag enligt de vanliga reglerna i inkomstslaget kapital.
Det vill säga det blir varken 40 000-kronorsavdrag eller avdrag för 20 procent av hyresinkomsten. Dessa avdrag får aldrig göras vid uthyrning till den egna eller någon närståendes arbetsgivare.
Uthyraren får dock ett rimligt avdrag för de kostnader hen haft på grund av att företaget utnyttjat lokalen. Läs mer om detta längre fram.
Överhyra
För delägare som är verksamma i bolaget beskattas överhyra som en vanlig löneinkomst i inkomstslaget tjänst. Bolaget får dra av överhyran som lönekostnad och måste betala (avdragsgilla) arbetsgivaravgifter på beloppet.
LÄS OCKSÅ: Dra av för kontoret hemmaVärdehöjande reparationer
Det förekommer att företaget (hyresgästen) betalat reparations- eller andra byggkostnader för hyrda lokaler i delägarens eller någon närståendes privatbostad.
Om det handlar om rena reparationer och sedvanligt underhåll blir det ingen beskattning eftersom det då inte handlar om värdehöjande åtgärder.
Men i vissa fall innebär reparationerna att fastigheten eller bostadsrätten ökar i värde. I sådana fall ska värdeökningen beskattas hos uthyraren. Eftersom kontantmetoden gäller i inkomstslagen tjänst och kapital är det troligt att det värdehöjande beloppet beskattas hos delägaren det år då hyresgästen lägger ner utgiften.
Det värdehöjande beloppet räknas som en hyresbetalning och beskattas därför som hyra i inkomstslaget kapital (om beloppet tillsammans med eventuella andra hyresbetalningar ryms inom vad som kan räknas som marknadsmässig hyra för året).
Om det värdehöjande beloppet räknas som överhyra blir beskattningen i fåmansföretag som för lön.
Obs! Det är höjningen av fastighetens marknadsvärde som ska beskattas, inte ett belopp motsvarande de nedlagda utgifterna. Det kan till exempel finnas ett värdeutlåtande som visar att värdet höjts med betydligt mindre än det belopp som lagts ned.
Om det hyrande företaget fortfarande äger den egendom som tillförs, till exempel en ventilationsanordning eller armaturer, kan fastigheten eller bostadsrätten inte anses ha ökat i värde. Delägaren beskattas då inte för någon värdehöjning förrän äganderätten till egendomen går över till honom. Beskattningen blir då normalt som för hyra.
Avdrag för rimliga kostnader (skäligt avdrag)
Du som hyr ut en lokal i din privatbostadsfastighet får normalt inte göra något schablonavdrag (detta får endast delägare som inte är verksamma i bolaget göra). Men du får får dra av skäliga kostnader för att bolaget hyrt lokalerna, alltså den ökade kostnad du haft på grund av uthyrningen.
För garage eller enstaka kontorsrum blir det kostnader för el, uppvärmning, slitage med mera som beror på bolagets utnyttjande. Skatteverket anser att mellan 1 000 och 3 000 kronor per år kan vara ett rimligt avdrag.
Skäligt avdrag större i vissa fall
I vissa fall är möjligheten till avdrag större och merkostnaderna kan då beräknas motsvara en proportionerad andel av de totala kostnaderna. Du kan i detta fall dra av en andel av de faktiska kostnaderna för el, värme, vatten, slitage och så vidare för utrymmet. Dessutom kan du få dra av direkta reparationskostnader som normal målning och tapetsering i lokalerna. Det kan vara om:
- Du skaffat särskild utrustning eller om du har lagt ner andra kostnader på fastigheten och kostnaderna har ett direkt samband med upplåtelsen och företagets utnyttjande av lokalen
- Du knappast skulle ha skaffat just denna fastighet eller bostadslägenhet om inte företaget haft behov av lokalerna och denna anskaffning har medfört en högre kostnad för dig anställd personal arbetar regelbundet i lokalerna
- Bolaget disponerar en större del av privat-
- Bostaden än något enstaka rum
- Lokalerna används vid utställningar eller försäljning så att allmänheten kommer till lokalen.
Villkoret för detta är att företagets verksamhet i huvudsak ligger i denna lokal och att bolaget disponerar detta utrymme helt och hållet. I annat fall får du enbart dra av de ökade kostnader för el, uppvärmning, slitage och liknande som beror på att företaget utnyttjar lokalen.
Nedlagda kostnader kan räknas in i avdraget i vissa fall.
Om du har lagt ner mer än obetydliga kostnader för upplåtelsen får du ta med dessa kostnader i beräkningen när du räknar ut vad som är ett rimligt avdrag.
Om kostnaderna inte har medfört att fastighetens värde har ökat får du fördela avdraget under den tid som du utgår från att uthyrningen kan pågå.
Om fastighetens värde har ökat genom åtgärderna får du bara dra av så stor del som motsvarar förslitningen respektive år. När man bedömer vad som är ett rimligt avdrag för förslitning tittar man bland annat på
- Upplåtelsens omfattning
- Företagets verksamhet i lokalerna
- Den beräknade upplåtelsetiden.
- Företaget får alltid dra av den marknadsmässiga delen av hyran.
- Överhyra till delägare eller närstående till dessa är avdragsgill som lönekostnad. Företaget ska betala (avdragsgilla) socialavgifter på överhyran.
[caption id="attachment_24727" align="alignright" width="470"] Få koll på reglerna för enskild firma. Foto: Getty Images[/caption]

Om du har enskild firma
Privatbostad eller näringsfastighetSmåhusfastigheter delas in i privatbostäder eller näringsfastigheter.
Har du verksamhet i ditt eget småhus måste du avgöra om det handlar om privatbostad eller näringsfastighet. Gränsen dras efter användningen:
- Om ett småhus till mer än hälften används eller är tänkt att användas för ditt eget eller närståendes boende räknas den som privatbostad. Alla fastigheter som inte är privatbostadsfastigheter räknas som näringsfastigheter.
- Ett småhus som är inrättat till bostad åt två familjer räknas som privatbostad om det till väsentlig del (minst 40 procent) används eller är tänkt att användas för ditt eget eller någon närståendes boende.
Du bedömer varje byggnad för sig, alltså inte hela fastigheten sammantaget. Det betyder att du kan betrakta huset du bor i som privatbostad och samtidigt betrakta ett fristående annat hus på samma tomt som näringsfastighet.
Dock räknas inte ett komplementhus till ett småhus (som garage, förråd eller annan mindre byggnad) som en särskild byggnad om den finns på samma tomt som huvudbyggnaden. Enligt min bedömning kan, bortsett från garageutrymmen, komplementbyggnader knappast vara större än 10–20 kvadratmeter.
Olika skatteregler
Om du både har en privatbostad och en näringsbyggnad på din fastighet ska du använda olika skatteregler för de två byggnaderna. Det här kan bli besvärligt, speciellt vid försäljning av fastigheten. Då beräknas kapitalvinsten på byggnaderna var för sig.
Bostadsrätt
För bostadsrätter gäller motsvarande regler som för småhusfastigheter. Det innebär att om du bedriver näringsverksamhet i din bostadsrätt måste du avgöra om det handlar om en privatbostad eller näringsbostadsrätt.
Gränsen dras efter användningen:
- Om bostadsrätten till mer än hälften används eller är tänkt att användas för ditt eget eller närståendes boende räknas den som privatbostad.
- Om bostadsrätten till minst hälften används i näringsverksamheten räknas hela bostadsrätten som näringsbostadsrätt.
Kapitalvinstreglerna vid en försäljning är mindre fördelaktiga för näringsbostadsrätter än för privatbostäder.
Privatbostad
Om fastigheten eller bostadsrätten är klassad som en privatbostad finns det två metoder för att dra av kostnader för egna lokaler i bostaden:
- Schablonavdrag
- Verkliga kostnader (ger oftast större avdrag).
För att få göra schablonavdrag ska du ha arbetat i bostaden minst 800 timmar under året. Då får du göra ett schablonavdrag med
- 2 000 kronor per år om du arbetar i din eller makens ägda fastighet.
- 4 000 kronor per år om du arbetar i en hyreslägenhet eller i en bostadsrätt.
Avdraget ändras proportionellt om räkenskapsåret är kortare eller längre än 12 månader. Arbetar du färre än 800 timmar får du inte dra av något alls.
För att få göra det här avdraget behöver du inte ha någon avskild del av bostaden som arbetslokal. Du bör göra anteckningar om arbetstiden i bostaden.
Verkliga kostnader
För att göra detta avdrag finns det inget krav på en viss minsta arbetstid under ett år.
Däremot krävs det att du bedriver näringsverksamheten i en särskilt inrättad del av bostaden. Med det menas att denna del inte alls eller bara obetydligt kan användas som bostad i vanlig mening. Du kan alltså inte ha din TV, säng eller soffa där, utan denna del av bostaden ska verkligen vara inrättad för näringsverksamheten. Då kan du dra av en del av utgifterna för:
- Hyra till hyresvärden eller – för bostadsrätt – månadsavgift till föreningen
- El
- Värme
- Vatten och avlopp
- Sophämtning.
Även andra utgifter för denna del av bostaden ska dras av, om de direkt orsakas av näringsverksamheten. Vanligast är att man proportionerar efter ytan.
Verkliga kostnader för hyresrätt eller bostadsrätt
Om du bor i bostadsrätt som är privatbostad eller i en hyreslägenhet och inte gör avdrag enligt schablonmetoden, utan bedriver verksamheten i en särskilt inrättad del, drar du av en del av månadsavgiften (årsavgiften) till föreningen respektive en del av hyran.
Du får inte dra av någon del av räntan på bostadsrättslånet. Denna drar du av i inkomstslaget kapital.
Räntor får du bara dra av om de är direkt knutna till näringsverksamheten. Du kan alltså bara dra av räntan på lån som använts till direkt näringsbetingade åtgärder.
Driver du näringsverksamhet i hälften eller mer av en bostadsrätt räknas bostadsrätten som näringsbostadsrätt och följer reglerna för näringsfastighet. Du får då dra av alla kostnader i näringsverksamheten (även räntan) men ska samtidigt ta upp ett bostadsförmånsvärde.
Makens fastighet
En enskild näringsidkare som hyr en del av makens privatbostadsfastighet får inte dra av betald hyra till maken. I stället medges avdrag för löpande utgifter på samma sätt som om det hade varit din egen fastighet. Hit räknas även sambor som har eller har haft gemensamma barn.
Ny-, till- eller ombyggnad
Det är bara utgifter som helt saknar samband med byggnadens funktion som privatbostad som man kan få avdrag för, alltså om verksamheten kräver särskilda installationer av el, vatten, ventilation med mera.
Man kan inte få avdrag för några utgifter för ny-, till- eller ombyggnader som i sig kan användas för bostadsändamål. Detta gäller även om utrymmet kan anses vara särskilt inrättat för näringsverksamheten.
De utgifter som man kan få avdrag för ska periodiseras över den tidsperiod som tillgången ska användas i näringsverksamheten.
Reparation och underhåll
Utgifter för reparationer och underhåll i samband med att man ska börja bedriva näringsverksamhet i bostaden (till exempel målning, tapetsering och ny golvbeläggning) får inte dras av.
Om särskilda installationer gjorts för verksamheten (för vilka man fått avdrag enligt ovan) är utgifter för att reparera och underhålla dessa avdragsgilla. Även utgifter för andra reparationer får dras av under förutsättning att reparationen har förorsakats av den bedrivna näringsverksamheten. Sådana utgifter ska dras av direkt.
Fastighetsavgift, försäkringar och räntor
Du får inte dra av någon del av den kommunala fastighetsavgiften (fastighetsskatt) eller fastighetsförsäkringen i näringsverksamheten.
Räntor får du bara dra av om de är direkt knutna till lån som använts till direkt näringsbetingade åtgärder.