Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

Ekonomi & Skatt

Utdelning och 3:12-reglerna – så fungerar de för ditt företag

7 mars, 2018 • Uppdaterades 18 december, 2024 • 5 minuters läsning
3:12-reglerna och utdelning

Få stenkoll på urdelning och 3:12-reglerna (utdelningsreglerna) med skatteexpertens checklista. Här listar vi hårdfakta över vad som gäller för 3:12-reglerna och företagets utdelning.

3:12-reglerna har ändrats ofta

Skattereglerna för utdelning i fåmansbolag (= de flesta aktiebolag), 3:12-reglerna, infördes 1991 i och med den stora skattereformen. Sedan ett tiotal år tillbaka är utdelningsreglerna väldigt gynnsamma för så gott som alla fåmansdelägare, oavsett om det är ett litet bolag eller ett större bolag. Reglerna har i omgångar gjorts allt mer generösa.

Ett krux är möjligen att det är svårt att hänga med i svängarna, reglerna har nämligen förändrats 23 gånger på 25 år, det vill säga i stort sett varje år sedan de infördes (!).

Läs också: Maxa din utdelning med 3:12-reglerna

Vad innebär 3:12-reglerna?

Vid utdelning på kvalificerade andelar i fåmansföretag gäller speciella regler (de så kallade 3:12-reglerna) som i vissa fall innebär att utdelning som överstiger så kallad normalutdelning ska beskattas i inkomstslaget tjänst. Det är inga socialavgifter på sådan tjänstebeskattad utdelning (även kallad överutdelning).

Observera att utdelning på kvalificerade andelar beskattas det kalenderår då bolagsstämman beslutar om utdelningen, oavsett vilket räkenskapsår utdelningen hör till.

Skatt på gränsbelopp

Skatten på normalutdelning (alltså utdelning inom gränsbeloppet) är 20 % (genom en kvotering till 2/3).

Den del av utdelningen som överstiger gränsbeloppet beskattas i inkomstslaget tjänst. Några socialavgifter ska dock inte betalas på tjänste-
beskattad utdelning.

Årets gränsbelopp får enbart tillgodoräknas den som äger andelarna vid årets ingång. Den som köper andelar kan alltså inte nyttja gränsbeloppet för köpeåret.

Hur beräknas gränsbeloppet?

Årets gränsbelopp kan beräknas enligt något av följande två sätt:

1. Gränsbelopp enligt schablonregeln (förenklingsregeln).

2. Gränsbelopp bestående av en räntebaserad del och en lönebaserad del (huvudregeln).

Till detta får sparad utdelning läggas till när det totala gränsbeloppet beräknas, se Sparad utdelning längre fram.

Hur fungerar schablonregeln för utdelning?

Enligt schablonregeln (förenklingsregeln) är årets gränsbelopp 275 procent av inkomstbasbeloppet året före beskattningsåret.

Schablonbeloppet fördelas med lika belopp på andelarna i företaget.

Beskattningsår Schablonbelopp

  • 2018: 169 125 kr
  • 2017: 163 075 kr
  • 2016: 159 775 kr

Observera att schablonregeln inte kan kombineras med löneunderlaget. Ägare som vill tillgodoräkna sig lönebaserad utdelning måste använda sig av huvudregeln i stället (räntebaserad utdelning plus eventuell lönebaserad utdelning, se mer om detta nedan).

Äger du kvalificerade andelar i flera fåmansföretag får du bara använda schablonregeln för andelar i ett enda företag, för andelarna i övriga företag måste du använda huvudregeln.

Räntebaserad utdelning

Den räntebaserade delen är omkostnadsbeloppet (vid årets ingång) multiplicerat med den så kallade klyvningsräntan som är statslåneräntan (SLR) + 9 procentenheter.

Vid beräkningen används SLR den 30 november året före beskattningsåret (utdelningsåret).

Beskattningsår 2017

Klyvningsränta 9,27

Lönebaserad utdelning

Den lönebaserade delen av gränsbeloppet motsvarar 50 procent av hela löneunderlaget.

Löneunderlaget består av alla kontanta löner, det vill säga även ägarlöner, kalenderåret före beskattningsåret. Observera att förmåner inte får räknas med.

Om företaget har flera ägare ska det lönebaserade utdelningsutrymmet fördelas med lika belopp på andelarna i företaget.

Enbart ersättningar som betalats ut under den tid som en andel ägts under löneunderlagsåret får räknas in i löneunderlaget. (Se mer på sidan intill.)

Kapitalandelskrav

Lönebaserat utrymme får bara beräknas av delägare som äger en andel som motsvarar minst fyra procent av kapitalet i företaget. Närståendes innehav får inte räknas med.

Tak för lönebaserat utrymme

Det lönebaserade utrymmet får uppgå till högst 50 gånger den egna eller någon närståendes kontanta ersättning från bolaget under året före beskattningsåret.

Vad gäller vid dotterföretag?

Vid beräkning av spärrlön och löneunderlag får även ersättningar från dotterföretag till fåmansföretaget räknas med. Med dotterföretag menas enligt dessa regler enbart företag där moderföretaget, direkt eller indirekt genom ett annat dotterföretag, äger mer än 50 procent av kapitalet.

För att ett handelsbolag (eller en utländsk delägarbeskattad juridisk person) ska räknas som dotterföretag krävs att bolaget, direkt eller indirekt, är helägt (100 procent).

Sparad utdelning

Om ägaren tar ut utdelning som understiger gränsbeloppet (kanske ingen utdelning alls) ett visst år sparas beloppet till kommande år och får räknas upp med en speciell uppräkningsränta. Uppräkningsräntan för sparad utdelning
(alltså sparade gränsbelopp från tidigare år) är SLR + 3 procentenheter.

Vid beräkningen används SLR den 30 november året före beskattningsåret.

  • Beskattningsår: 2017
  • Uppräkningsränta: 3,27

Takregel

En takregel gäller som innebär att om ägaren och närstående till denne under ett år tar ut utdelning på sammanlagt mer än 90 inkomstbasbelopp (5 535 000 kronor år 2017), ska den del av utdelningen som överstiger detta belopp beskattas i inkomstslaget kapital i stället för tjänst. Skattesatsen för denna överutdelning är 30 procent.

Spärrlön (lönekravet)

För att få tillgodoräkna sig lönebaserad utdelning måste du som ägare (eller någon närstående) året före beskattningsåret ha tagit ut kontant lön som motsvarar minst

  • 6 inkomstbasbelopp plus 5 procent av företagets kontanta lönesumma (inklusive skattepliktiga kostnadsersättningar), eller
  • 9,6 inkomstbasbelopp.

Gränsbelopp för 2018, löner utbetalda år 2017

  • Inkomstbasbelopp: 61 500 kr
  • Spärrlönetak: 590 400 kr
  • Vid totala löner på: 4 428 000 kr

Gränsbelopp för år 2017, löner utbetalda år 2016

  • Inkomstbasbelopp: 59 300kr
  • Spärrlönetak: 569 280 kr
  • Vid totala löner på: 4 269 600 kr

Om de totala lönerna i företaget understiger ovanstående används följande formel för beräkning av spärrlönen: 6 IBB + 0,05 x totala löner

Exempel på löneuttagskrav vid olika nivåer på totala löner inklusive ägarlöner 2017 (gränsbelopp för 2018):

  • Totallöner: 388 422 kr
  • Spärrlön: 388 422 kr*
  • Lönebaserat utrymme: 194 211 kr
  • Totallöner: 700 000 kr
  • Spärrlön: 404 000 kr
  • Lönebaserat utrymme: 350 000 kr
  • Totallöner: 1000 000 kr
  • Spärrlön: 419 000 kr
  • Lönebaserat utrymme: 500 000 kr
  • Totallöner: 2 000 000 kr
  • Spärrlön: 469 000 kr
  • Lönebaserat utrymme: 1000 000 kr
  • Totallöner: 3 000 000 kr
  • Spärrlön: 519 000 kr
  • Lönebaserat utrymme: 1 500 000 kr
  • Totallöner: 4 000 000
  • Spärrlön: 569 000 kr
  • Lönebaserat utrymme: 2 000 000 kr

*(6 x 61 500)/0,95 = 388 422 kronor, det vill säga den absolut lägsta spärrlönen 2017.


ANNONS

Innehåll från Bokio

Partner

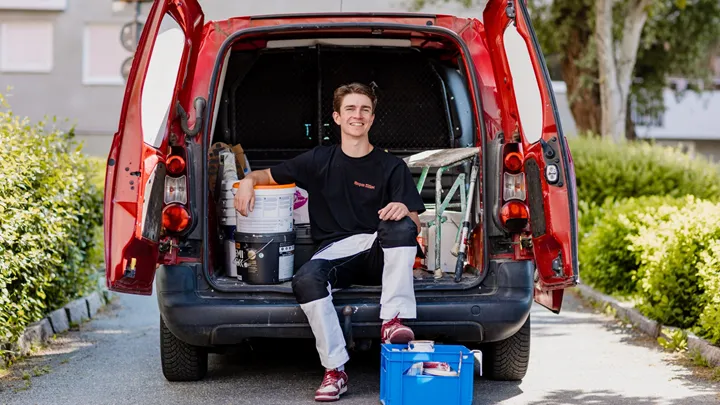
Simon startade eget för frihet – så automatiserar han ekonomin med Bokio

Simon Dahl vill fokusera på målerijobb och företagets Instagramkonto – inte ekonomi och bokföring. Läs storyn om hur han byggde frihet och en automatiserad ekonomi med hjälp av Bokio.

Bokio 1 oktober, 2026 • 5 minuters läsning
Simpas Måleri Bokio
Bokio

Innan vi berättar Simons spännande story, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här. Åter till ämnet. När Simon Dahl lämnade sin fasta anställning för att starta eget hade han redan byggt upp något vid sidan av jobbet: en stor publik på sociala medier som följde hans vardag som målare.

I dag driver han Simpas Måleri & Media samt instagramkontot @Simpadahl och kombinerar målerijobb med innehåll på sociala medier. Vägen dit gick dessutom ganska fort.

Efter fem år på samma arbetsplats började Simon känna sig klar med livet som anställd. Samtidigt hade hans vän startat en redovisningsbyrå. De tog ett möte. En vecka senare hade Simon sagt upp sig.

– När man väl var igång så var det hundra procent värt det. Det är ju en frihet och hårt jobb på samma gång, säger Simon Dahl.

Friheten är också det Simon återkommer till när han beskriver vad som förändrats sedan starten. Han kan välja fler av sina uppdrag själv, bygga sitt eget kontaktnät och fördela tiden mellan måleriet och sociala medier.

– Det har blivit mycket roligare att vakna och jobba varje dag.

Just nu består verksamheten till största delen av måleri, men sociala medier har blivit en tydlig del av företaget. 

– Det är också charmen i det, att man kan välja lite själv hur mycket tid man vill lägga på vardera.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Slipper fastna på kontoret

Att starta eget innebar däremot inte bara större frihet. Innan Simon drog igång fanns det en del av företagandet som kändes betydligt mer osäkert. Administrationen.

Som hantverkare ville han helst lägga tiden ute på jobb, inte framför datorn.

– Det som var mest påtagligt innan man hade öppnat var hur man skulle hantera allt och hur mycket tid man skulle lägga på det. Speciellt kontoret och allt däremellan med ROT, fakturor och offerter.

När det var dags att välja bokföringsprogram rekommenderade hans vän och redovisningskonsult Bokio. Simon sköter själv bland annat fakturor, offerter och kvittohantering, medan kompisen har tillgång till företaget i Bokio och tar hand om resten.

Det visade sig vara mindre komplicerat än Simon först trodde.

– Man gjorde väl två testfakturor och två testofferter och sen fattade man hur det gick till. Det är alltid väldigt tydligt och klart när man väl sätter igång.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

ROT på tre knapptryck

För Simpas Måleri är ROT en återkommande del av vardagen. Det var också en av sakerna Simon funderade på innan han började hantera faktureringen själv.

I Bokio blev processen betydligt enklare än han föreställt sig.

– Det är en knapp där det står “Aktivera ROT/RUT-tillägg”. Sen skriver du in vilket ROT-avdrag du vill ha och fastighetsbeteckningen. Sen är det inget mer än så. Det är ju tre knapptryck så har du hela den serverad.

När företaget arbetar åt andra byggbolag använder han även funktionen för omvänd byggmoms.

– Det är bara att trycka in omvänd byggmoms-knappen så försvinner momsen på det.

För Simon är det ungefär så administrationen helst ska fungera.

– Otroligt enkelt, tydligt och rakt. Det är så de flesta som öppnar eget tror jag vill ha det också.

Kvitton på språng

Kvittohanteringen försöker Simon inte ens spara till senare. Tankar han bilen öppnar han Bokio i mobilen, fotograferar kvittot och laddar upp det direkt. Kommer ett underlag på mejl skickar han det vidare till sin Bokio-mejl.

– Sen behöver jag inte tänka på det något mer.

Det har blivit så mycket rutin att han knappt ser det som administration längre.

– Det gör jag direkt när jag får ett kvitto. Så det lägger jag inte ens märke till. Det sker ju bara på automatik numera.

Fakturor och offerter samlar han istället till ungefär ett tillfälle i veckan.

– Det går ju så snabbt så att det lägger jag bara en dag i veckan på. Och då sitter jag inte alls länge.

För någon som startade eget för att få större frihet är det kanske just det som är poängen. Administrationen måste fungera, men den behöver inte bli jobbet.

Och till den som själv går och funderar på att lämna anställningen har Simon ett ganska okomplicerat råd:

– Har du börjat snegla på det, speciellt om du har gjort det en längre tid, så är det bara att tuta och köra.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio.

RUTA: Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Finansieringsskolan

Hur fungerar Almi-lån, verifieringsmedel och Almi Invest?

Många företagare har hört talas om Almi, men är osäkra på hur deras finansiering egentligen fungerar. Är det bidrag? Lån? Och varför säger banken ibland att man ska prata med Almi? Det ska vi gå igenom nu.

Gustaf Oscarson
Gustaf Oscarson 21 mars, 2026 • Uppdaterades 29 september, 2026 • 5 minuters läsning
Almi-la°n – na¨r passar de och hur skiljer de sig fra°n bankla°n
Montage/Canva

Almi är ett statligt bolag som hjälper företag med finansiering (ofta tillsammans med bank eller andra finansiärer för att möjliggöra investeringar och utveckling). Ofta är det företag med lite högre risk, eller i ett tidigt skede, som vänder sig till Almi. Det kan också passa bra när företaget ska växa med nya idéer och innovationer.

Alright, nog snackat. Låt oss gå igenom hur finansiering via Almi fungerar – för det kan faktiskt handla om såväl lån som verifieringsmedel och riskkapital.

Tips från Almi: Så här kan Almi finansiera ditt företag – läs om olika typer av lån

Vilka är Almi – och varför finns de?

Så låt oss börja där, och sammanfatta vilka typer av finansiering och tjänster Almi erbjuder:

  • lån till företag (av olika slag)
  • rådgivning
  • riskkapital via Almi Invest
  • verifieringsmedel

Den viktigaste skillnaden mot en vanlig bank är att Almi ofta kan ta större risk. Det gör att de kan finansiera företag tidigare i utvecklingen men är också med och möjliggör satsningar tillsammans med bank även i mer etablerade företag.

Du får mer än bara ett lån hos Almi

Utöver finansiering får du dessutom en dialog och rådgivning kring företagets ekonomi, prioriteringar och långsiktiga utveckling, vilket kan ge dig bättre förutsättningar att fatta beslut och utveckla ett mer lönsamt och mer hållbart företag.

Tips från Almi: Vill du diskutera finansiering för ditt företag, men är osäker på vilket lån eller vilken lösning som passar bäst? Här kan du prata direkt med Almi.

Hur fungerar ett Almi-lån?

Ett Almi-lån fungerar i grunden som ett vanligt företagslån: du lånar pengar och betalar tillbaka dem över tid med ränta. Men det finns några viktiga skillnader.

Räntan är ofta högre

Eftersom Almi tar större del av finansieringen i situationer med högre osäkerhet är räntan normalt högre. Det är alltså inte en billigare finansiering – men den kan göra det möjligt att genomföra investeringar som annars inte hade blivit av.

Banken är ofta med i finansieringen

I de flesta fall delas finansieringen upp mellan banken och Almi. Det gör att banken kan vara med och finansiera satsningar som annars kan vara svåra att genomföra på egen hand. Ofta krävs det också att grundarna (eller andra finansiärer) står för en del av kapitalbehovet. 

Ett vanligt exempel är att Almi kan stå för 50 % av kapitalbehovet om grundarna står för resterande 50 % (banken måste således inte vara med). 

Affärsidén väger tungt

Banker tittar ofta mycket på historiska siffror. Almi lägger däremot ofta lika stor vikt vid företagets potential. De tittar till exempel på:

  • affärsmodell
  • marknad
  • tillväxtmöjligheter
  • entreprenörens erfarenhet

Det gör att Almi ofta kan finansiera företag tidigare i utvecklingen än vad banker gör.

Tips från Almi: I den här videon får du veta hur ett Almilån fungerar.

När brukar Almi-lån vara aktuella?

Almi-finansiering dyker ofta upp i tre situationer.

1. Tidig fas

När ett företag fortfarande är ungt kan banken tycka att underlaget är begränsat. Då kan Almi gå in med en del av finansieringen – ofta genom ett s k mikrolån.

2. Tillväxt och expansion

Om ett företag vill växa snabbt kan kapitalbehovet bli större än vad banken är bekväm med. Här kan Almi hjälpa till med exempelvis företagslån eller tillväxtlån, ofta i kombination med bank för att möjliggöra hela satsningen.

Tips från Almi: Hur fungerar Almis tillväxtlån? Läs mer här.

3. Innovation och nya produkter

Företag som utvecklar nya produkter eller tjänster kan också få finansiering via Almi. Det gäller särskilt projekt där potentialen finns – men där intäkterna ännu inte är helt bevisade. Då kan innovationslån passa perfekt.

Verifieringsmedel – pengar för att testa en idé

En lite mindre känd finansieringsform hos Almi är så kallade verifieringsmedel. Det är pengar som kan användas för att testa och verifiera en affärsidé innan företaget satsar fullt ut. Pengarna kan till exempel användas till att:

  • bygga en prototyp
  • göra marknadstester
  • testa teknik eller funktion
  • ta fram en första version av produkten

Syftet är att minska risken i tidiga projekt genom att först ta reda på om idén faktiskt fungerar i praktiken. Verifieringsmedel är alltså inte till för att bygga ett helt företag – utan för att ta reda på om affären håller. Och bäst av allt – de behöver normalt inte betalas tillbaka.

Hur ansöker man om finansiering hos Almi?

Processen börjar ofta med ett möte med en rådgivare. Då går ni igenom:

  • företagets situation
  • finansieringsbehov
  • affärsplan
  • marknad och strategi

Om företaget bedöms ha potential kan Almi sedan gå vidare med en finansieringslösning. Precis som hos banker görs alltid en kreditbedömning.

Tips från Almi: Vad behöver man förbereda inför låneansökan hos Almi? Det lär du dig här. 

Vill du få bättre koll på ekonomin i ditt företag och öka lönsamheten? I den här videon får du en bild av hur Almi kan hjälpa dig att förstå vad som driver resultatet i din verksamhet – och skapa bättre förutsättningar för att fatta rätt beslut i rätt tid.

Sammanfattning – så fungerar Almi-finansiering

Almi är ett statligt bolag som erbjuder lån och finansiering till små och medelstora företag. Den stora skillnaden mot banker är att Almi ofta kan:

  • ta större risk
  • finansiera tidigare i företagets utveckling
  • komplettera bank och andra finansiärer för att möjliggöra investeringar och utveckling.

Utöver finansiering får du också rådgivning och dialog kring företagets ekonomi, prioriteringar och långsiktiga utveckling.

Dessutom finns finansiering som verifieringsmedel, som hjälper företag att testa nya idéer innan de satsar fullt ut. PLUS (och det här är viktigt): i många regioner finns regionala bidrag som förmedlas via Almi.

Vi på Driva Eget har använt Almi i många av våra bolag och projekt, och alltid fått bra hjälp.

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.