Inspiration
Så köpte hon sitt drömjobb
14 november,
2017
•
Uppdaterades 18 december,
2024
•
5 minuters läsning
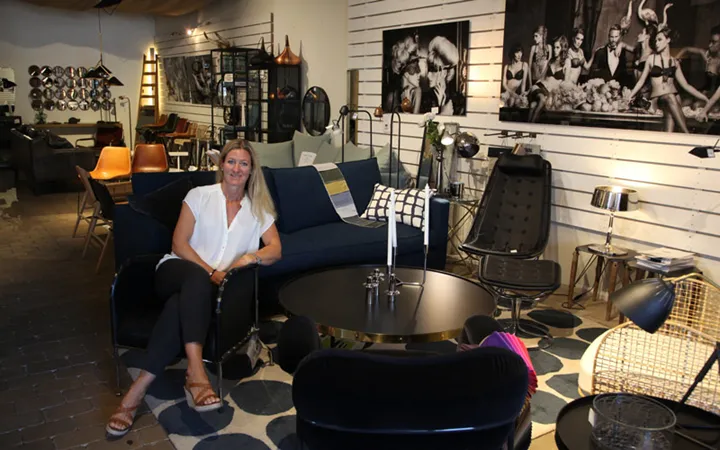
Du behöver inte börja från noll om du ska starta eget. Gör som Josefin Sjöblom och investera i en befintlig verksamhet. Hon tog över en inredningsbutik och fick drömjobbet på köpet.
Det är ett myller av möbler, lampor, fåtöljer och prydnadssaker möter mig när man kliver innanför dörren till Denny’s Home i Gustavsberg. Här trängs varumärken som Lexington, String, VIP och Mateus om utrymmet med mer unika pjäser. Det är lite som att gå på upptäcktsfärd och hela tiden hitta nya spännande saker.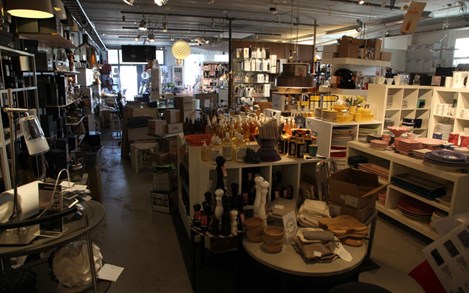 Josefin Sjöblom, som tog över verksamheten i februari i år, hälsar välkommen och förklarar att hon har stora planer på att sätta sin egen prägel på butikens utformning.
LÄS OCKSÅ: Här är företagen du kan köpa in dig i
– Jag vill behålla känslan av lite rock´n roll men samtidigt skapa en tydligare struktur. Det är inte bra om kunderna inte hittar det de letar efter, säger hon.
Hon utstrålar en passionerad energi och det går inte att ta miste på att hon gillar sitt jobb. Många som väljer att bli egenföretagare startar från grunden med en helt ny verksamhet.
Josefin valde en annan väg och köpte en befintlig verksamhet. Innan dess jobbade hon flera år på SEB som controller, partneransvarig och ledare.
– Det var en bra grund att stå på när jag bestämde mig för att bli egenföretagare. Jag kan ekonomi och är van att jobba mot uppsatta mål. Jag är inte någon förvaltare utan tycker om att utveckla och förändra.
LÄS OCKSÅ: Duktig flicka bytte banaUnder tiden på SEB var hon bland annat ansvarig för partnerskapet med SAS Eurobonus. I praktiken var det som att driva ett företag i företaget. Josefin jobbade tillsammans med sitt team för att få en så bra lönsamhet som möjlighet och utveckla partneraffären.
– Jag trivdes väldigt bra men jag ville utveckla mitt ledarskap och hoppade på ett jobb som ledare i ett av dotterbolagen. När den verksamheten sedan såldes till ett riskkapitalbolag förändrades förutsättningarna. Jag kände att jag inte delade de nya ägarnas värderingar. Jag mådde dåligt och bestämde mig för att hoppa av.
Just värderingar verkar vara en viktig drivkraft för Josefin, som menar att yrkeslivet tar så mycket tid och energi att det inte går att kompromissa hur länge som helst.
Men tiden efter att hon sa upp sig var inte var helt enkel.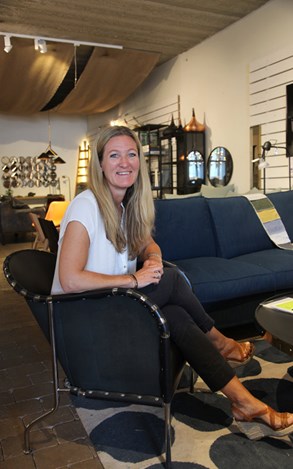
– En period funderade jag mycket över min framtid och jag hade svårt att få någon kraft och inspiration att ta tag i mitt liv. Jag hittade inget nytt jobb som lockade och började titta på olika webbsidor som säljer företag. Till en början var det inget som passade mina intressen men så dök Denny’s Home upp. Plötsligt föll alla pusselbitar på plats och då kändes det helt rätt att slå till.
LÄS OCKSÅ: Hennes tyger säljer slut på minuterJosefin har alltid varit intresserad av inredning och när hon tittade närmare på verksamheten såg hon att hon kunde bidra med sina erfarenheter för att utveckla företaget. Det fanns en stabil kundbas och en bra mix av varumärken, samtidigt som hon såg en förbättringspotential.
Men det innebar samtidigt ett stort steg, inte minst ekonomiskt. Josefin är ensamstående med två barn och hade vissa tvivel över om hon skulle våga ta risken.
– Ska du satsa måste du brinna för det du gör. Man kan inte gå in i ett sådant här projekt halvhjärtat. Du måste ge allt. Det är först när jag jobbat med butiken ett helt år som jag kan utvärdera hur ekonomin fungerar.
När hon väl hade bestämt sig för att ta över butiken gällde det att få fram kapital till finansieringen. Hon kontaktade Almi och fick bra stöd och inspiration från deras sida. Med dem i ryggen fick hon även banklån. Köpet finansierades med en tredjedel eget kapital, en tredjedel banklån och den sista tredjedelen från Almi.
– Det är tufft att få ihop tillräckligt med kapital. Banken vill inte ta några onödiga risker och du måste övertyga dem om att det är en verksamhet som är värd att satsa på. Samtidigt är det bra eftersom du inför banken behöver presentera en affärsplan på hur du ska lyckas nå lönsamhet och se om det är realistiskt att genomföra köpet.
Det har nu gått lite mer än ett halvår sedan hon tog över och Josefin har gjort flera stora förändringar i verksamheten. Hon bestämde sig redan från start för att lägga ner en mindre butik i Stockholm för att i stället satsa allt krut på butiken i Gustavsberg och på webbshopen.
LÄS OCKSÅ: 10 stöd du kan sökaDe kompletterar varandra på ett bra sätt när det gäller försäljningen över året. Den fysiska butiken har sin högsäsong på sommaren och webbshopen lockar köpare under övriga delar av året.
– Det finns stora möjligheter att nå ut till nya kunder via webbshopen. Där kan vi sälja till hela Sverige. Samtidigt finns det flera utmaningar. Kunderna förväntar sig att det ska vara rea eller kampanjer hela tiden. Det blir inte mycket över.
Josefin har bara börjat förverkliga sina visioner. Det handlar om att få bättre stödsystem i form av e-handelsplattform och affärssystem för bland annat lagerhållning till att formulera de anställdas roller. Men trots att fylls av viktiga beslut och en hel del administration känner hon sig aldrig trött när hon kommer hem från jobbet.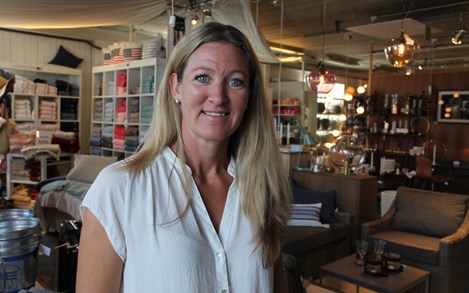
– Jag njuter varje dag. Det är så varierande och blir aldrig tråkigt. Jag känner mig inte stressad. Det är en otrolig känsla. Jag tar mina egna beslut och har full frihet att bestämma över mitt jobb. Det känns helt rätt att jag stod upp för mina värderingar och hoppade av min fasta anställning.
LÄS OCKSÅ: "Vi skulle slå ut Blocket"Hon har under sitt tidigare yrkesliv mött många kollegor som vantrivts på sina jobb. Men det är få som vågar ta steget och säga upp sig för att satsa på något annat. Den fasta inkomsten är svår att släppa.
– Jag har aldrig ångrat mig. Om du vågar hoppa av får du en blåslampa på dig att skapa förändring. Min inställning är att det alltid löser sig på något sätt. Och du behöver inte börja från noll. För mig var det perfekt att ta över en befintlig butik med utvecklingspotential.
– Det finns en bra grund att jobba med här och jag har bara börjat, säger Josefin Sjöblom.
Det är ett myller av möbler, lampor, fåtöljer och prydnadssaker möter mig när man kliver innanför dörren till Denny’s Home i Gustavsberg. Här trängs varumärken som Lexington, String, VIP och Mateus om utrymmet med mer unika pjäser. Det är lite som att gå på upptäcktsfärd och hela tiden hitta nya spännande saker.
 Josefin Sjöblom, som tog över verksamheten i februari i år, hälsar välkommen och förklarar att hon har stora planer på att sätta sin egen prägel på butikens utformning.
LÄS OCKSÅ: Här är företagen du kan köpa in dig i
– Jag vill behålla känslan av lite rock´n roll men samtidigt skapa en tydligare struktur. Det är inte bra om kunderna inte hittar det de letar efter, säger hon.
Hon utstrålar en passionerad energi och det går inte att ta miste på att hon gillar sitt jobb. Många som väljer att bli egenföretagare startar från grunden med en helt ny verksamhet.
Josefin valde en annan väg och köpte en befintlig verksamhet. Innan dess jobbade hon flera år på SEB som controller, partneransvarig och ledare.
– Det var en bra grund att stå på när jag bestämde mig för att bli egenföretagare. Jag kan ekonomi och är van att jobba mot uppsatta mål. Jag är inte någon förvaltare utan tycker om att utveckla och förändra.
LÄS OCKSÅ: Duktig flicka bytte banaUnder tiden på SEB var hon bland annat ansvarig för partnerskapet med SAS Eurobonus. I praktiken var det som att driva ett företag i företaget. Josefin jobbade tillsammans med sitt team för att få en så bra lönsamhet som möjlighet och utveckla partneraffären.
– Jag trivdes väldigt bra men jag ville utveckla mitt ledarskap och hoppade på ett jobb som ledare i ett av dotterbolagen. När den verksamheten sedan såldes till ett riskkapitalbolag förändrades förutsättningarna. Jag kände att jag inte delade de nya ägarnas värderingar. Jag mådde dåligt och bestämde mig för att hoppa av.
Just värderingar verkar vara en viktig drivkraft för Josefin, som menar att yrkeslivet tar så mycket tid och energi att det inte går att kompromissa hur länge som helst.
Men tiden efter att hon sa upp sig var inte var helt enkel.

– En period funderade jag mycket över min framtid och jag hade svårt att få någon kraft och inspiration att ta tag i mitt liv. Jag hittade inget nytt jobb som lockade och började titta på olika webbsidor som säljer företag. Till en början var det inget som passade mina intressen men så dök Denny’s Home upp. Plötsligt föll alla pusselbitar på plats och då kändes det helt rätt att slå till.
LÄS OCKSÅ: Hennes tyger säljer slut på minuterJosefin har alltid varit intresserad av inredning och när hon tittade närmare på verksamheten såg hon att hon kunde bidra med sina erfarenheter för att utveckla företaget. Det fanns en stabil kundbas och en bra mix av varumärken, samtidigt som hon såg en förbättringspotential.
Men det innebar samtidigt ett stort steg, inte minst ekonomiskt. Josefin är ensamstående med två barn och hade vissa tvivel över om hon skulle våga ta risken.
– Ska du satsa måste du brinna för det du gör. Man kan inte gå in i ett sådant här projekt halvhjärtat. Du måste ge allt. Det är först när jag jobbat med butiken ett helt år som jag kan utvärdera hur ekonomin fungerar.
När hon väl hade bestämt sig för att ta över butiken gällde det att få fram kapital till finansieringen. Hon kontaktade Almi och fick bra stöd och inspiration från deras sida. Med dem i ryggen fick hon även banklån. Köpet finansierades med en tredjedel eget kapital, en tredjedel banklån och den sista tredjedelen från Almi.
– Det är tufft att få ihop tillräckligt med kapital. Banken vill inte ta några onödiga risker och du måste övertyga dem om att det är en verksamhet som är värd att satsa på. Samtidigt är det bra eftersom du inför banken behöver presentera en affärsplan på hur du ska lyckas nå lönsamhet och se om det är realistiskt att genomföra köpet.
Det har nu gått lite mer än ett halvår sedan hon tog över och Josefin har gjort flera stora förändringar i verksamheten. Hon bestämde sig redan från start för att lägga ner en mindre butik i Stockholm för att i stället satsa allt krut på butiken i Gustavsberg och på webbshopen.
LÄS OCKSÅ: 10 stöd du kan sökaDe kompletterar varandra på ett bra sätt när det gäller försäljningen över året. Den fysiska butiken har sin högsäsong på sommaren och webbshopen lockar köpare under övriga delar av året.
– Det finns stora möjligheter att nå ut till nya kunder via webbshopen. Där kan vi sälja till hela Sverige. Samtidigt finns det flera utmaningar. Kunderna förväntar sig att det ska vara rea eller kampanjer hela tiden. Det blir inte mycket över.
Josefin har bara börjat förverkliga sina visioner. Det handlar om att få bättre stödsystem i form av e-handelsplattform och affärssystem för bland annat lagerhållning till att formulera de anställdas roller. Men trots att fylls av viktiga beslut och en hel del administration känner hon sig aldrig trött när hon kommer hem från jobbet.

– Jag njuter varje dag. Det är så varierande och blir aldrig tråkigt. Jag känner mig inte stressad. Det är en otrolig känsla. Jag tar mina egna beslut och har full frihet att bestämma över mitt jobb. Det känns helt rätt att jag stod upp för mina värderingar och hoppade av min fasta anställning.
LÄS OCKSÅ: "Vi skulle slå ut Blocket"Hon har under sitt tidigare yrkesliv mött många kollegor som vantrivts på sina jobb. Men det är få som vågar ta steget och säga upp sig för att satsa på något annat. Den fasta inkomsten är svår att släppa.
– Jag har aldrig ångrat mig. Om du vågar hoppa av får du en blåslampa på dig att skapa förändring. Min inställning är att det alltid löser sig på något sätt. Och du behöver inte börja från noll. För mig var det perfekt att ta över en befintlig butik med utvecklingspotential.
– Det finns en bra grund att jobba med här och jag har bara börjat, säger Josefin Sjöblom.