Så sätter du det rätta priset – steg för steg

Alla vill sätta det rätta priset. Långt ifrån alla lyckas. Även etablerade storföretag gör misstag, menar prisexperten Andreas Jonason. Här berättar han hur man sätter pris på rätt sätt.
Konsten att sätta rätt pris är viktig. Det visste redan de gamla romarna. Ordet pris kommer ur deras precium, som betyder värde.
– Romarna kallade värde och pris för samma sak. De gjorde helt rätt. Det är att du sätter en siffra eller ett värde på det värde du skapar. Så problematiken i att ta betalt är att sätta ett värde på det du skapar, säger Andreas Jonason.
LÄS OCKSÅ: LURA DIN HJÄRNA ATT TA BÄTTRE BESLUT
Han är vd på Simon-Kucher & Partners i Stockholm. En högt ansedd internationell konsultfirma med 1 300 anställda fördelade i 25 olika länder runt om i världen.
Att ett pris skulle avspegla ett värde är kanske inte svårt att förstå. Ändå är det just här som så många går bort sig i sin prissättning, menar Andreas. I stället för att titta på vilket värde ens produkt/tjänst skapar för kunden så utgår man från sina egna kostnader och lägger sedan på en marginal.
En del väntar också för länge med att tänka i termer av pris. Det här är något man inte kan börja med tidigt nog under sin företagsresa, menar prisexperten.
– Du måste titta på var någonstans du skapar värde för dina kunder. Sedan utvecklar du en produkt och ett erbjudande och slutligen en prispunkt så att du belönas för det värde som skapas. Så det gäller att hitta kombinationen – var skapar jag värde och var kan jag ta betalt?
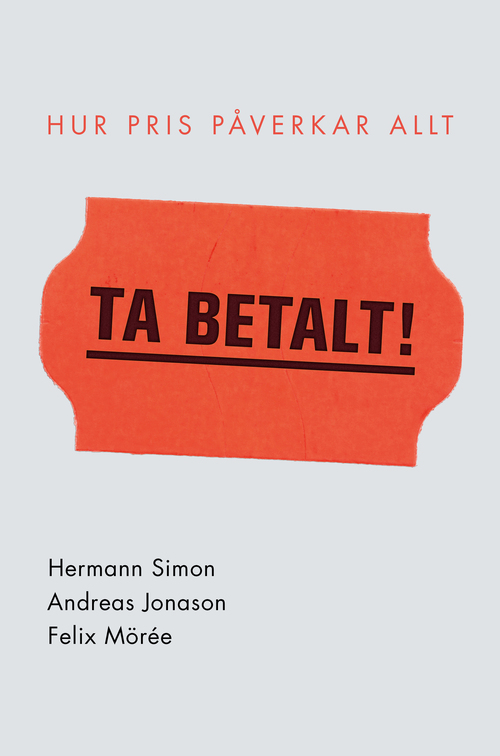
I våras utkom Andreas och kollegorna Hermann Simon och Felix Mörée med boken Ta betalt!Hur pris påverkar allt. I den blir det snabbt tydligt att sätten att ta betalt är oräkneliga. Det är en smärre djungel.
– Men det finns bara tre sätt att göra fel när det kommer till pris: du kan ta för mycket, du kan ta för lite eller så kan du ta betalt för fel sak. Det är de felen man kan göra. Men sedan kan man göra många fel inom det spektrumet, säger han.
För att inte du ska göra fel delar Andreas här med sig av en prissättningsmodell i tio steg. Här får du guidning steg för steg.
1. VÄLJ STRATEGI
Om man ska lansera en helt ny produkt på marknaden kan man välja en penetrationsstrategi som går ut på att nå så många kunder som möjligt. Kanske gör man då som en del speltillverkare och skapar någon form av freemiumerbjudande. Alltså – insteget är gratis, sedan kan användaren köpa tilläggstjänster.
Vill jag nå så många kunder som möjligt eller vill jag ha så hög marginal som möjligt?
Det är en strategi som inte alls funkar för den som tillverkar lastbilar. Så vad vill jag åstadkomma med produkten blir kärnfrågan.
– Man måste tänka på vilken som är min strategi. Vill jag nå så många kunder som möjligt, vill jag tjäna så mycket pengar per produkt som möjligt, vill jag tjäna så mycket pengar över en cykel som möjligt eller vill jag ha så hög marginal som möjligt? Alla de här frågorna behöver man svara på så tidigt som möjligt, säger Andreas och fortsätter:
– För att veta att strategin, den prismodell som jag utvecklat, är en bra modell måste den tillfredsställa målet.
2. VÄLJ SEGMENT
Det är svårt, för att inte säga hopplöst, att försöka sälja till precis alla. Utan rikta in dig mot ett segment som du börjar med. Det är en kombination av var du befinner dig/orten, vilket nätverk du har, vilka typer av kunde du känner till och kunskapen du har om närliggande branscher.
Har du jobbat i säkerhetsbranschen tidigare är det kanske där du börjar, även om du nu säljer en mjukvara, menar Andreas.
– Det gäller att hitta rätt kombination och rätt storlek på segment. Är segmentet för stort är det svårt att differentiera sig, det kanske finns konkurrenter och så vidare. Är det för litet kanske marknaden inte är så stor att du tillfredsställer värdebehovet att tjäna pengar på det.
3. VÄLJ PRISMODELL
Nu handlar det om hur du ska ta betalt för en produkt. Här vänder Andreas genast upp och ner på vedertagna prismodeller. Vad är det som säger att bensin självklart ska betalas per liter, undrar han och går in i ett långt resonemang om bensin, bara för att skapa bilder av hur man kan tänka och vrida på saker.
– Bensin är ett energiinnehåll; du har en viss mängd energi per liter. Problemet är att den mängden inte är samma i all bensin. Det beror på temperatur till exempel. Bensinen sväller, så den har är ett lägre energiinnehåll på sommaren än på vintern. A andra sidan är bensinen då kallare så du måste värma upp den, säger han och fortsätter:
– Tar man ytterligare ett steg tillbaka kan man tänka men är det egentligen energiinnehållet jag är intresserad av när jag åker bil? Nej , jag vill ju åka från A till B. Ska man då inte prissätta bensinen från A till B då? Vad betyder det i så fall? Jag transporterar ju faktiskt en bil.
– Biltillverkare pratar om att det är 35 procents effektivitet och så vidare i motorerna. Det är det inte alls, för bilen är den största massan som du flyttar på från A till B. Egentligen är det bara du som vill ta dig från A till B, bilen bryr sig inte om var den befinner sig. Då är vi tillbaka vid att egentligen är effektiviteten av energiinnehållet bara tre procent! Så då kanske man ska ha en abonnemangstjänst rentav?
Alla frågorna, sättet att vrida och vända på saker och ting gör att man rör sig mot ett mer innovativt sätt att tänka kring pris. Det främjas av ny teknik, som bättre sensorer, som gör att man kan mäta värde på fler punkter – och därmed också ta betalt på nya sätt.
Andreas berättar om en kund till Simon-Kucher & Partner, ett lampföretag som kommit fram till att en speciell ljusintensitet gör att vi upplever mindre smärta.
– Vad är värdet av det? Och vad ska en sådan glödlampa kosta? Det betyder att medicineringen kan bli mindre, patienter kan komma lämna sjukvården snabbare och produktiviteten ökar i sjukvården. Du kommer ut snabbare och du mår bättre. Så vad ska man ta betalt för? Ska man ta betalt för glödlampan, eller ska man hitta ett helt nytt sätt att ta betalt för den här upplevelsen? Klarar man bara av att mäta den är det bara att börja diskutera med kunden, säger han.
4. PAKETERA
Inom ett och samma segment kan man ha olika kundgrupper med olika betalningsvilja. Då kan man börja titta på paketeringen, vilken typ av paket ska jag erbjuda olika kundgrupper.
– Man hör det överallt – bra, bättre, bäst. Man har platinumkortet för American Express, sedan har man guldkortet och gröna kortet. De adresserar olika betalningsvilja för tjänsten, sedan ingår det olika saker i de olika paketen.
Ett annat sätt att paketera är så kallad funktionell paketering. Så jobbar till exempel LinkedIn. Man har fyra typer av målgrupper som sällan överlappar varandra. Då kan man inte slå ihop paketen och ta bättre betalt.
Oavsett hur man paketerar så gäller det att ha just rätt saker i paketet. Mer är inte alltid bättre. Det kan faktiskt bli precis tvärtom också.
En killer sänker det upplevda värdet på paketet snarare än att det höjer det.
Andreas tar exemplet med företagaren som hittat sin strategi och sitt sätt att ta betalt. Men när de sedan ska sälja den trycker de in en massa andra saker som kunden inte bett om – plus installationer och fri service och annat smått och gott.
– Då händer två saker – det ena är att paketet är överfyllt av jättebra saker och när kunden väl upptäcker det har man inget mer att sälja till kunden. Man har alltså ingenting kvar för att få upp det genomsnittliga priset, utan sitter fast, säger han och fortsätter:
– Det andra felet är att kunden kan säga att din produkt funkar jättebra, men de här andra 2–3 sakerna som du stoppade in, behöver man inte utan kan du ta ut dem och sänka priset lite grand.
Det här felet – att vara stolt över sin produkt och överleverera från start – är allra vanligast bland nyföretagare, menar Andreas.
Det finns en teori för hur mycket man ska stoppa in i ett paket, som kallas bundling theory. Den handlar om tre saker – ett ledarpaket (hamburgaren i en Big Mac-meny, till exempel), och så ett par fillerdelar (pommes frites och dricka).
Andreas illustrerar tekniken med hjälp av ett exempel från McDonald's. Om de skulle få för sig att lägga in även kaffet i menyn så skulle det bli en så kallad killer.
– Det är produkter som en liten del av segmentet väldigt gärna vill ha, men som gör att de andra kunderna kommer att säga kan du inte ta ut det ur paketet och då vill jag att du sänker priset. En killer sänker det upplevda värdet på paketet snarare än att det höjer det. I stället för att lägga på dem som extra och kunna tjäna mer pengar senare.
5. MÄT VÄRDET
Om du kan mäta värdet i produkten blir det lättare att kommunicera priset till kunden. Andreas berättar att däcktillverkaren Michelin har en variant där man säljer däck per kilometer. Med hjälp av sensorer har de kunnat mäta att deras däck kan köras 20 procent längre.
– Det finns ingen som kund accepterar en 20-procentig höjning av priset. Men om du nu tar betalt per kilometer kan du plötsligt ta betalt för det mervärdet du skapar.
Men det är inte allt som går att mäta på något enkelt sätt. Som många tjänster till exempel.
– Det därför många sitter kvar i en timprissättning, som egentligen inte är någon bra modell. Konsulttjänster, ska man ta betalt per timme där egentligen? Vi mäter ju inte i kilon precis. Men det är återigen kopplat till att det är lätt att mäta och det är kopplat i viss mån till kostnaderna vi har i form av månadslön/timlön. Så det är ett enkelt. Men egentligen ska man uppskatta värdet på det man tillför och ta en andel av det. Problemet är att det är svårt att veta hur man ska mäta det och man kanske inte är överens om värdet när man väl är klar med projektet.
Det typiska exemplet är att värdet på Mona-Lisa inte mäts i kilo färg. Det upplevda värdet är faktiskt det som gäller.
I boken berättar Hermann Simon om när han anlitade en skatterådgivare, som kom tillbaka med konkreta råd efter en halvtimma. När räkningen väl kom stod den på motsvarande 15 000 kronor.
Konsulten försvarade summan med att Simon kunde gått till någon annan konsultbyrå, som kanske skulle krävt flera skatterådgivares inblandning och flera dagar i anspråk.
– Så vad den här konsulten gjorde var att han baserade priset på värdet snarare än antalet timmar eller kilon som han säljer. Det typiska exemplet är att värdet på Mona-Lisa inte mäts i kilo färg. Det upplevda värdet är faktiskt det som gäller.
Det upplevda värdet kan aldrig underskattas, menar Andreas och pekar på hur människor kan resa långväga för att handla något till lägre pris, utan att fundera över kostnaderna för att ta sig fram och tillbaka.
– Det är inget fel i det. Ibland tänker man "åh vad dumma konsumenterna är". Men den positiva upplevelsen i att göra en bra affär kan vara lika stor som när man shoppar fina kläder.
6. VÄLJA PRISPUNKT
Just den här punkten går inte att missa, för förr eller senare måste man sätta ett pris. Men det är också här det så ofta går fel.
– Det vanligaste felet många gör är att de tittar på sina kostnader. Ibland så tittar de på marginalkostnader – alltså de kostnader som är direkt knutna till tillverkningen av produkten, till exempel vad kostar att tillverka den här produkten. En del lägger till sina fasta kostnader också, vad kostar fabriken att ha här om jag fördelar kostnaden på alla produkter?
Vad är problemet med det här då, kan man undra. Det är väl bra om man har en marginal på 30-40 procent? Problemet är att om du lyckas sänka dina kostnader och du baserar dina 30 procent på dina kostnader, vad gör du då med den kostnadsbesparingen? Det leder direkt till en prissänkning. Det gör att du får inte ut den besparingen i den typen av prismodell, menar Andreas.
Han tar som exempel produkter som har en ganska låg marginalkostnad, som mjukvara det senaste viagrapillret, där man kanske stoppat i miljarder i forskning.
– Då kan man inte använda kostnaden för att ta betalt för det värde du skapar. Utan du måste lura ut vad är betalningsviljan hos din kund. Då finns det väldigt många metoder som vi beskriver i boken. Men den enklaste som man kan göra – är att ställa fyra frågor till tio respondenter. Då kan man komma fram till ett prisspann som man skulle kunna använda.
Här är frågorna du ska ställa:
- Vid vilken prispunkt upplever du priset som alldeles för dyrt?
- Vid vilken prispunkt tycker du att den är dyr?
- Vid vilken prispunkt är den fair prissatt?
- Vid vilken prispunkt är priset så lågt så att du börjar ifrågasätta kvaliteten?
Rita upp kurvorna i ett diagram. Prisspannet mellan fair och dyr är sedan det du utgår ifrån. Det här är den välkända van Westendorp-analysen.
– Sedan går du tillbaka till din strategi – vill du penetrera marknaden ska du lägga dig på fairpuntken, vill du ha en bättre marginal ska du lägga dig närmare dyrpunkten. Men någonstans däremellan ligger antagligen det pris du ska starta med.
Sedan kan du komplettera med att göra direkta kundintervjuer och mer djupgående analyser med större datamängder.
– Men då kan du fokusera på just det prisspannet vi pratade om. I stället för att fråga om mellan noll till tusen kan du fråga om 450 till 550 och inom det prisspannet lura ut vad betalningsviljan ligger på.
Om man bara utgår från värdet då, vad tar man betalt då?
– Vi har ställt samma frågor till ett hundratal bolag. Vad de säger är att någonstans runt 26 procent, alltså ungefär en fjärdedel av det värde man skapar utöver det näst bästa alternativet, brukar vara det som man ska ta. Så om du skapar 100 000 kronor i kostnadsbesparingar åt din kund borde du kunna ta 26 000 för besväret.
Det här ett upplägg som brukar accepteras av kunden som får behålla den största delen, menar Andreas. Men ska man också prata om värdet man skapat och inte bara hur många timmar man lagt ner.
LYSSNA PÅ HELA SAMTALET HÄR:
7. KOMMUNICERA PRISET
Andreas Jonason och hans kollegor är ivriga motståndare till rabatter. Om någon protesterar mot priset handlar det snarare om att få kunden att välja bort något ur paketet. Det är ett byte mellan produkten och priset.
Han tar ett klassiskt exempel från bilhandeln. I annonser kommuniceras alltid en bilmodells lägsta pris, när den är i sitt enklaste utförande. Väl i bilhallen möts kunden däremot av en väldigt pimpad modell med massor av extra tillval. Är den för dyr? Tja, då får du välja bort vad du inte vill ha.
– Beteendevetenskapen säger att du värderar alltid saker som du har mycket högre än saker som du inte har. Så om jag redan har den här pimpade BMW:n har jag en tendens att ta bort färre saker, än om någon skulle komma med en tom BMW och säga det här är en barskrapad BMW som du ska köpa, välj till det du vill ha.
Sedan handlar det om versionering – att erbjuda tre olika alternativ. Två schampovarianter i en butik funkar inte. Då kommer alla välja den billiga. Men har du tre kommer de flesta välja mellanalternativet.
Det typiska exemplet är att värdet på Mona-Lisa inte mäts i kilo färg. Det upplevda värdet är faktiskt det som gäller.
Tar du in ytterligare en produkt som är svindyr har du plötsligt en så kallad decoy-produkt. En som folk inte kommer att köpa, men som kommer att gör att andra lite dyrare alternativ ändå känns prisvärda.
– I Pradas skyltfönster i London står en jättedyr klänning som kostar 20 000 pund eller något sånt där. X Då orienteras allt i relation till den här klänningen, säger Andreas.
(Han tipsar även om att det här är en väldigt användbar teknik även i en löneförhandling. Säg en orimlig siffra med lika orimliga löneförmåner och chansen är att du får 20 procent mer än du hade fått om du sagt något mer förutsägbart från start.)
– Hjärnan är plastisk, den formerar sig kring saker som man har sett tidigare. Har kunden alltså redan sett den pimpade BMW:n och med det låga och höga priset har du redan satt spannet för förhandlingen.
Det här handlar inte bara om att vi som kunder är korkade, utan också om att vi inte orkar ta ställning till hur mycket som helst, vi vill bli orienterade.
8. ARGUMENTERA FÖR VÄRDET
Det här handlar om att förklara värdet för sin kund. Och att kunna göra det ur kundens perspektiv …
– Det är jättemånga, speciellt ingenjörsföretag, som förklarar hur fort något snurrar eller hur många komponenter det har. Men kunden kanske struntar i den tekniska lösningen. Du behöver alltså kvantifiera vilket värde du skapar för din kund, det behöver inte vara i kronor och ören, det finns andra sätt att värdera på också, men du måste ha en kvantifierbar mängd som du knyter an till ditt pris. Så tillbaka till de 26 procenten, då blir det enklare – "vi skapar 100 000 i värde för dig över tre år, och vi tar 26 000". Då har du helt plötsligt en modell som knyter an till det värde du skapar.
När man förklarat värdet och ska gå in på hur man ska fördela det emellan sig blir man värdeförsvarare. Vad är det man argumenterar och hur försvarar man värdet på produkten?
– Och sedan – våga att gå ifrån en affär! Det är svårt, men våga säga ”det här är den nivån som det är rimligt att jag tar och det här är den nivån som jag faktiskt inte gör en affär på.” Ibland förlorar man en affär, men marginalen är så väldigt mycket högre. Säg att du säljer en produkt i din affär och har en marginal på 10 procent. Om du då sänker priset med 20 procent av de där 10 procenten, då måste du sälja många fler produkter innan du får tillbaka pengarna som du har gett bort.
Så ha ett pris som du inte går bort ifrån, det är jätteviktigt. Och sätt det före förhandlingen. Detta är särskilt viktigt om man är en grupp som ska gå in i en förhandling.
– Annars är det lätt att man förhandlar bort varandra. Man kanske värderar olika komponenter olika, säger Andreas.
Just när det gäller rabatter och vilka enorma konsekvenser det kan få så skickade Andreas och hans kollegor ut en onlinenkät om det. Frågan var: Om du har tio procent i marginal och sänker priset med fem procent, hur mycket mer måste du sälja då för att få igen det där?
Det var många som inte hade koll på att då måste man dubbla försäljningen.
9. MERFÖRSÄLJNING/FYLLA PANININ
Andreas kallar det här lite för överkurs, men det går ut på att visualisera köpet som ett slags pussel. Kunden kanske har köpt två bitar, men egentligen har pusslet hela tio bitar. Det finns saker att köpa till.
– Det ligger i oss som människor att om vi ser att ett par bitar saknas så kommer vi att vilja fylla pusslet för att få det komplett, säger Andreas.
Det vet varenda en som lagt ett tusenbitarspussel. Det räcker inte om man så har lagt 999 bitar. Så länge det finns en enda tom lucka i pusslet känns det inte komplett.
Inom försäljning kallas det här för att man fyller paninin. Då pratar man inte om en macka utan ett klassiskt album där man samlar på bilder av ishockey- eller fotbollsspelare. Samlaren/kunden får köpa till kort undan för undan för att fylla de tomma facken i albumet.
– Det här är en beteendepsykologisk effekt, man tenderar att vilja fylla på hela tiden. Man kan utnyttja det här för merförsäljning genom att just illustrera för kunden vilka bitar som saknas. Då blir fokus snarare på det än det man faktiskt har.
Det här använder sig bland annat försäkringsbolag och banker av. Ska du teckna personförsäkringar kan du få en rad med olika delförsäkringar att välja mellan. Det blir tydligt att så länge du inte valt varje del är skyddet inte komplett.
Allra svårast att hålla nere sina försäkringskostnader blir det om fälten redan är ikryssade och du som kund aktivt måste välja bort skydd.
10. PRISHÖJNINGAR
Om du säljer en produkt eller tjänst till samma kunder över en längre tid så vill du inte lägga energin på att argumentera för prishöjningar varje år. Du vill snarare kunna lägga tid på att fylla den där paninin.
Det kan man lösa genom att ha en klausul i köpekontraktet där det står att man tillämpar API, annual price index, och höjer priserna baserat på externa faktorer automatiskt varje år.
Man behöver dock inte ha samma höjning till alla, utan kan även här anpassa man priset efter kunden. Är det en kund som redan betalar mer än andra så kanske man kan vara försiktig. Likaså om det en strategiskt viktig kund.
Förbered dig för frågor från kunden så att du kan förklara varför priset är högre.