Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

ANNONS

Innehåll från Intrum

Nyheter

Så undviker du att kunden inte betalar – 5 viktiga steg
Sponsrad artikel 22 september, 2021 • Uppdaterades 18 december, 2024 • 6 minuters läsning
Så undviker du att kunden inte betalar – 5 viktiga steg

Pelle Rundström är kundansvarig på Intrum och har hjälpt många företag med kunder som inte betalar. Han ser tydliga mönster hos bolag med stora kreditförluster, och helt andra rutiner hos dem som brukar får betalt.

Här är Pelles bästa tips för att skapa en struktur som gör att kunderna betalar.

Hur ska avtalet mellan företaget och kunden se ut, för att säkerställa att vi får betalt för våra fakturor?

Redan i avtalet med kunden ska ni fastställa vilka villkor som ska gälla för utförandet och faktureringen av din vara/tjänst. Då är alla parter införstådda med villkoren och det blir inga onödiga missförstånd på sikt.

– Vissa punkter är extra viktiga att formulera i ett avtal för att säkerställa att du får betalt, säger Pelle.

Pelle menar att avtalet åtminstone ska innehålla fyra viktiga delar:

1. Tydliggör exakt vad som ingår i avtalet

Börja med att avgränsa vilka varor och tjänster som avtalet innefattar. Formulera sedan hur ni hanterar och debiterar varor och tjänster som inte ingår (till exempel extra exemplar eller fler timmar).

2. Sätt en tidsbegränsning i avtalet

Det är viktigt att tydligt avgränsa under vilken tid avtalet gäller, till exempel 12/24/36 månader eller löpande.

3. Hur sägs avtalet upp?

Hur avslutas samarbetet? Slutar avtalet att gälla när avtalstiden är slut eller krävs en uppsägning från endera part x månader innan avtalstidens slut? Vad händer om ingen säger upp avtalet?

4. Hur ska faktureringen ske och vad händer om fakturan inte betalas?

Du bör även formulera när fakturering sker. Är det löpande, varje månad/kvartal eller efter utfört jobb?

Var tydlig när du formulerar fakturan:

  • Hur många dagar har din kund på sig att betala? 10/20/30/60? Om du gör affärer inom den offentliga sektorn är det lag på betalning inom 30 dagar. Detta kan inte avtalas bort.
  • Specificera vilken dröjsmålsränta ni tar ut om kunden inte betalar i tid.
  • Ange också att ni kommer att ta ut en avgift om ni behöver skicka påminnelse, och hur stor den är. Den lagstadgade påminnelseavgiften är 60 kronor.

Läs mer:Så här får du kunderna att betala snabbare.

Vilka är de vanligaste anledningarna till att kunden inte betalar, och hur kan jag gardera mig mot dem?

Det finns oändligt många anledningar till att en kund inte betalar fakturorna.

– Den vanligaste anledningen är oklarheter kring vad fakturan avser. Eller att mottagaren inte tycker att beloppet stämmer med villkoren i avtalet, menar Pelle. Detta leder sällan till att kunden inte betalar, men kan förlänga er kredittid längre än nödvändigt.

Hur du undviker oklarheter i fakturan läser du mer om längre ned.

– Vi ser också exempel där stora bolag sätter i system att betala sent, eftersom de vet att de är en viktig kund till dig. De utnyttjar ditt företag för att bättra på sitt eget kassaflöde, fortsätter Pelle.

– Ibland har kunden svårt att betala på riktigt. I så fall är det viktigt att du håller dig till din kreditpolicy och påminner om att betalning uteblivit. Och skicka vidare fakturan för inkassohantering om inte detta hjälper, menar Pelle.

Ladda ned:Här kan du ladda ned en kostnadsfri mall för krav- och kreditpolicy.

Men i vissa fall kan det vara bättre att prata med kunden först, och försöka hitta en lösning.

– Jag tycker att man ska vara lyhörd för kunder som kortsiktigt befinner sig i betalningssvårigheter. Kan de exempelvis dela upp betalningen på tre månader? Då får du betalt och förhoppningsvis också en glad kund som stannar längre och antagligen rekommenderar dig till fler kunder, menar Pelle.

Vad ska jag tänka på när jag utformar en faktura?

Först och främst ska fakturan överensstämma med villkoren i avtalet avseende betaldagar, dröjsmålsränta, påminnelse etc.

– Informationen på fakturan ska vara enkel och tydlig att ta till sig som mottagare. Ju tydligare informationen är, desto mindre är risken för missförstånd, tipsar Pelle.

Vad ska en faktura innehålla?

  • Kundinformation - kundnummer/mottagaradress/mottagarens org.nr
  • Fakturanummer
  • Fakturadatum (dagen då du ställer ut fakturan)
  • Förfallodatum
  • Tydlig information om vad fakturan avser och vilken period som fakturan avser
  • Momsbelopp och momssats
  • Konto som fakturan ska betalas till och alla betaluppgifter som din kund behöver
  • Kontaktuppgifter till din ekonomiavdelning om kunden har frågor om fakturan
  • Information om vilka villkor som gäller om fakturan inte betalas enligt förfallodatumet

Hur viktigt är det att göra en kreditkoll på kunderna?

Rekommendationen är att alltid göra en kontroll av kundens kreditvärdighet innan affär. Detta är ett enkelt sätt att undvika kreditförluster och att skapa ett tryggare företagande.

– Om kunden har dålig kreditvärdighet är ett alternativ att begära betalt i förskott, och på så sätt ta bort din egen kreditrisk.

Många missar att kolla upp sina befintliga kunder. Faktum är att de största kreditförlusterna i Sverige sker bland befintliga kunder.

– Jag rekommenderar även kreditbevakning på befintliga kunder. Då får ni information om deras kreditvärdighet blir sämre och kan då se över betalningsvillkoren. Kreditupplysningen kan ju även ge positiv information, en indikation på att de har möjlighet att handla mer av er, fortsätter Pelle.

Läs mer: Så här undviker du att kunden inte betalar.

Vad är en krav- och kreditpolicy, och hur ska en sådan se ut?

En krav- och kreditpolicy är ett dokument med riktlinjer kring var, när och hur ni gör affärer med en kund.

En krav- och kreditpolicy bör säga att ni alltid ska ha information om bolagsnamn, organisationsnummer och fakturaadress på alla era kunder, samt information om behöriga beställare hos kunden.

Policyn ska även innehålla information om när ni ska kreditkontrollera en kund och vem som ansvarar för det. Om en kund förhandlar om längre betalningstid än vad som är avtalat, ska det också finnas information om vem som godkänner detta.

– Formulera också era generella rutiner för fakturering, påminnelser och krav. Hur många dagar efter förfallodag skickar ni påminnelsen? Om ni tar ut en påminnelseavgift, hur stor är den? Om inte heller påminnelsen betalas, ska ni ringa kunden eller ska den gå vidare till inkassohantering? Om ja, hur många dagar efter påminnelsen?, tipsar Pelle.

Krav- och kreditpolicyn tydliggör för alla i ditt företag vad som gäller kring de ekonomiska relationerna med kunderna.

Sist men inte minst bör policyn innehålla information om vilken kreditvärdighet en kund bör ha för att få handla på faktura. Kunder som har en kreditvärdighet under en viss nivå, som ni själva bestämmer, bör ni kräva förskottsbetalning ifrån.

Ladda ned:Här kan du ladda ned en kostnadsfri mall för krav- och kreditpolicy.

Checklista – Så skapar du en smart faktureringsrutin för ditt företag

Hur skapar jag en smart faktureringsrutin som gör att kunderna betalar fakturorna i tid? Här är fem enkla steg som hjälper dig att skapa tydliga avtal, smarta påminnelser och kreditkontrollerade kunder.

Steg 1. Skapa en kreditpolicy

En krav- och kreditpolicy är riktlinjer för var, när och hur ni gör affärer med en kund. Krav- och kreditpolicyn tydliggör för alla i bolaget vad som gäller kring fakturor, påminnelser, inkasso, kreditupplysningar etc.

Läs mer: Här kan du ladda ned en kostnadsfri mall för krav- och kreditpolicy.

Steg 2. Kreditkontrollera alltid nya (och gamla) kunder

Om kunden har dålig kreditvärdighet kan du begära att få betalt i förskott, och ta bort din egen kreditrisk.

Många missar att ha koll på sina befintliga kunder. Faktum är att de största kreditförlusterna i Sverige sker bland befintliga kunder och inte nya kunder.

Steg 3. Fakturera direkt

Vänta inte med att fakturera, utan fakturera så snart avtalet mellan dig och kund tillåter.

Steg 4. Skicka bara en påminnelse

Skicka påminnelser enligt er kreditpolicy (och skicka aldrig mer än en påminnelse, då ger ni bara era kunder onödiga kreditdagar).

Steg 5. Skicka till inkasso i tid

Skicka fakturan vidare till en inkassopartner i enlighet med er kreditpolicy (men inte senare än 10-14 dagar efter att ni skickat påminnelsen).


ANNONS

Innehåll från Bokio

Partner

Från passion till egen butik – så driver Evelina Imse Studios med Bokio

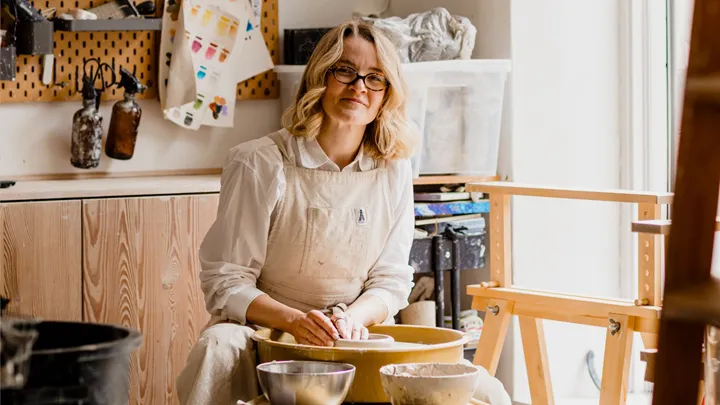
När Evelina Hedberg startade Imse Studios var inte planen att bli företagare på heltid. Men snart skulle passionsprojektet bli en heltidssysselsättning – och med hjälp av Bokio kan hon fokusera på det kreativa istället för ekonomin.

Bokio 30 september, 2026 • 4 minuters läsning
Evelina på Imse Studios använder Bokio
Bokio

Innan vi berättar Evelinas härliga historia, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här.

Tillbaka till storyn. Evelina drog igång Imse Studios medan hon fortfarande pluggade till civilingenjör i medieteknik. Sedan kom pandemin. Examen firades men jobben uteblev. Då fanns företaget redan där.

– Då kände jag: nej men då tuffar jag väl på. På så sätt var det väldigt tryggt att jag redan var igång och hade företaget, säger Evelina Hedberg.

Sedan dess har Imse Studios vuxit från ett passionsprojekt till en verksamhet med keramik, konst, kurser och återkommande kunder. 2022 tog Evelina dessutom steget från att jobba hemifrån till en egen studio på Frejgatan i Stockholm.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Det låter kanske som en ganska genomtänkt plan. Men Evelina beskriver snarare företagandet som motsatsen.

– Jag var nog mer perfektionist innan och försökte tänka ut lösningen på alla problem. Det funkar absolut inte inom företagande. Företagande handlar ju bara om att göra, testa sig fram.

Och när det är dags att ta nästa steg har hon en ganska enkel tumregel:

– Känns det asläskigt och pirrigt, då är det antagligen rätt. Då är det bara att köra.

Företagandet får alltså gärna innehålla lite improvisation. Men det finns en sak Evelina helst inte vill improvisera med.

Ekonomin.

Bokio har hängt med från början

Bokio har funnits med sedan Imse Studios startade. När Evelina behövde börja bokföra jämförde hon olika alternativ och landade till slut i Bokio. I dag använder hon bland annat bokföring, fakturering, lön och Bokio Företagskonto (som erbjuder återbäring och cashback).

– Det känns inte som något jättesvårt system som man bara kan använda om man är redovisningskonsult, utan det är faktiskt byggt för oss användare.

Och Bokio Företagskonto har gjort stor skillnad i vardagen. Tidigare hade Evelina banken separat. För att vara säker på att allt stämde behövde hon själv gå igenom bankhändelser och checka av att allt var bokfört.

– Det var skitmeckigt att se till att allting är bokfört. Jag behövde skriva ut listor och checka av att varje händelse var bokförd. Det behöver jag verkligen inte nu.

I dag kan hon istället se vad som redan är klart och vad som återstår.

– Det är väldigt överskådligt. Man ser tydligt vad som är bokfört och vad som är kvar att göra.

Det är kanske inte den mest dramatiska delen av företagandet. Men för Evelina är det just poängen. När mycket annat handlar om att testa, sälja, skapa och lösa problem längs vägen är det skönt att ekonomin är tydlig.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

Bokföring som är enkel och smidig

Imse Studios innebär både många inköp och många försäljningar. Ändå försöker Evelina undvika att göra administrationen till ett stort projekt.

– Det kan nästan bli lättare att jag bakar in det i vardagen snarare än att jag sätter mig en hel dag.

Det kan vara att ladda upp ett underlag när det dyker upp, bokföra flera liknande Swish-transaktioner samtidigt eller skicka iväg en faktura när hon kommer på att det behövs.

– Faktureringen funkar supersmidigt. Jag kan skicka en faktura från soffan på kvällen om jag behöver.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio

När Imse Studios blev aktiebolag funderade Evelina på om hon skulle lämna över hela bokföringen till en redovisningskonsult. Istället valde hon att fortsätta sköta den löpande bokföringen själv och ta hjälp när hon behöver det.

– Det är inte en särskilt stor belastning att bokföra, just för att det funkar så smidigt med Bokio.

Det passar ganska bra ihop med hennes syn på företagandet i stort. Allt behöver inte vara löst från början. Det viktiga är att komma vidare.

– Testa istället för att tänka om man ska testa. För då kommer det aldrig bli av.

Tips! Spana in hur Bokio kan hjälpa ditt företag att automatisera ekonomi och admin. Du kan läsa mer och testa helt kostnadsfritt här.

Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Dela artikeln

Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.