Bitcoin eller e-krona - hur ska vi betala i framtiden?

Yasemin Bayramoglu
28 april,
2017
•
Uppdaterades 18 december,
2024
•
8 minuters läsning
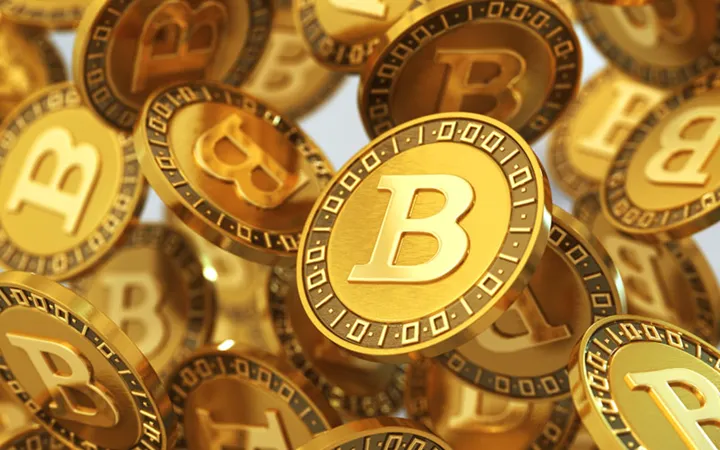
Kontanternas tid är räknad. Samtidigt fick Riksbankens idé om en e–krona många att sätta kaffet i halsen. Men hur ska vi betala i framtiden? Driva Eget mötte Niklas Arvidsson, expert på nya valutor.
Användningen av kontanter minskar i Skandinavien. Men just i Sverige går omställningen extra fort. Förra året minskade kontanthanteringen med 16 procent.
– Fast peaken var egentligen 2008, då började kontantmängden minska ordentligt, men 2014 tog det fart igen när tjänster som Swish och iZettle fick stora genombrott. Nu har mycket av kontanthanteringen försvunnit i mindre butiker, torghandel, på idrottsplatser och så vidare, säger Niklas Arvidsson, ekonom som jobbar på KTH.
Att bankerna inte vill hantera kontanter märks inte minst i samband med det pågående bytet av sedlar och mynt. Mer än hälften av bankkontoren är kontantlösa och även om man kan ta ut pengar ur bankomater så kan det vara svårt med insättningar.
– Kontanterna har pressats från bankerna ut i handeln. Ingen vill riskera att bli sittandes med Svarte Petter på hand. Många konsumenter vill inte heller ha kontanter.
Helt kontantlöst kan Sverige dock inte bli. Då krävs att man först ändrar i Riksbankslagen, där det slås fast att kontanter är lagliga betalningsmedel. Riksbanken är helt enkelt skyldig att se till att det finns kontanter i den mängd som efterfrågas. Och än så länge finns inga politiker som slåss för att ändra lagen.
– Det finns en väldigt stark emotionell koppling, det är ingen valvinnare att förslå att vi ska slopa kontanter, säger Niklas.
En studie som han var med och gjorde för tre år sedan visade att två tredjedelar av svenskarna till och med likställde kontanter med en mänsklig rättighet.
Men kanske är det så att det känslomässiga bandet försvagas med de nya sedlarna?
– Kanske det. De har en ny stil, nya färger och nya motiv. 2013 sa vi på skoj att den dag tiggarna accepterar kortbetalningar, då har vi ett kontantlöst samhälle. Och vi är väldigt nära det nu.
Ändå kan det dröja tills vi har ett fullständigt kontantlöst samhälle.
– Det kan dröja till 2030 eller längre. Men kontantfritt – alltså att kontanter används i så marginell omfattning att de i stort sett inte spelar någon roll – där kan vi vara redan 2020.
Så vad kommer då? Kryptovalutor, virtuella valutor? Det finns flera sådana vid sidan av Bitcoin, men ingen som fått något riktigt genomslag.
– Detta är elektroniska valutor. Skillnaden mot ”vanliga” pengar är att de inte är kopplade till det reglerade banksystemet; då gäller inga insättningsgarantier. Ett av problemen med Bitcoin har varit säkerheten, system har hackats. Men den så kallade blockkedjan (se nästa sidal, reds. anm.) som är ett fundament för Bitcoin och andra tjänster, är stark. Blockkedjan har inte hackats än, så vitt jag vet. Ett annat problem med bitcoin är att kursen fluktuerar stort. Det är kanske bra om du ser det som ett investeringsobjekt, men om du ser det som betalningsmedel är det uruselt, menar Niklas.
Idag används kryptovalutor bara marginellt. Men de skulle samtidigt kunna ha sina fördelar för företagare.
– Framför allt om du sätter upp en e-handel. Då kan du ta emot betalningar till en mycket lägre kostnad jämfört med vanliga kortbetalningar, som kostar ett par procent av varje transaktion. Bitcoin är i princip gratis, säger Niklas.
Men det finns en mörk sida. FBI sprängde tidigare Silkroad, en mötesplats på nätet för organiserad brottslighet där man betalade för droger och vapen med i huvudsak bitcoin.
– Vad bankerna gör nu är att man tittar på teknologin runt bitcoin för att se hur man kan använda sig av den för att effektivisera bland annat aktiehandel.
Återigen är det alltså blockkedjan man pratar om.
E-kronan då, som Riksbanken gick ut med i slutet av 2016? Den skulle kunna vara som andra kryptovalutor, fast ändå inte.
– Tänk att en sedel egentligen bara är en papperslapp som stöds av Riksbanken. Om du ritar sedeln själv är den som Bitcoin. Men om Riksbanken gör den så är den riktig. Blir e-kronan verklighet skulle det vara en elektronisk peng som garanteras av Riksbanken. Staten kommer alltid garantera att en e-krona är värd just en krona och det skapar trygghet.
Niklas drar en parallell till hur det såg ut för länge sedan, innan vi hade en statlig valuta. Då när pengarna gavs ut av banker som rätt vad det var gick i konkurs. För att skydda folket gick kungen in och garanterade värdet. Här var Sveriges riksbank och Bank of England först ut.
– Det är väl det man vill återskapa; man utvecklar tanken i alla fall, säger Niklas.
Även om vi upplever att pengarna på våra bankkonton är i tryggt förvar, så kan de gå upp i rök – åtminstone de som inte skyddas av den statliga insättningsgarantin.
– Så länge staten inte går i konkurs kommer e-kronan ha ett värde. Men om en bank går i konkurs kan värdena på kontot gå förlorade. E-kronor skulle också kunna gå att skicka mellan privatpersoner via mobilen.
Är man lite konspiratoriskt lagd kan man alltså se e-kronan som en misstroendeförklaring mot bankernas vilja att hantera kontanter.
– Så skulle man kunna tolka det. Samtidigt får staten inte bedriva konkurrens med bankerna, säger Niklas.
Kanske kan det verka det lite onödigt med en e-krona med tanke på att nästan alla av oss lever med bankkortet som en självklarhet. Men det finns en sak som e-kronan kan ha, som man aldrig får med sitt bankkort: integritet.
Kontanter är det enda sättet att idag kunna betala helt utan att blotta sin identitet. Och det finns en önskan om att man ska kunna behålla ett sådant alternativ även framöver, liksom ett betalningssystem som är oberoende av tillgång på el och internetuppkoppling. Kanske kan man i så fall få sina e-kronor på ett namnlöst kort som man bara blippar mot en läsare, som på bussen eller tunnelbanan.
Förutom hur vi kommer att betala för maten så kommer det att hända grejor när vi ska betala våra räkningar. Ett nytt EU-direktiv, PSD2, öppnar för att tredje part ska kunna få del av den information som vi konsumenter/företag idag delar med våra banker (så länge som konsumenter godkänner detta).
Nya företag på betalningsmarknaden, som Izettle och Seamless bland annat, hoppas att lättare kunna ge affärsbankerna en match här.
Niklas Arvidsson utredde nyligen frågan om mobila och elektroniska betalningslösningar på uppdrag av Konkurrensverket och han menar att för att få en förändring krävs att alla – privatpersoner som företag – engagerar sig.
– En del av problemet i dag är att vi är så lojala mot bankerna. Bankkontot där vi får in vår lön är nyckeln till allt, säger han men öppnar samtidigt för att vi kanske inte utlämnade till att få lönen på ett vanligt bankkonto i framtiden.
Skulle vi välja att få lönen insatt hos en annan typ av aktör skulle vi antagligen se på våra betaltjänster med helt andra ögon. Tänk om vi till exempel skulle få lönen betald i e-kronor på ett konto hos Riksbanken? Och om vi skulle betala våra räkningar genom Izettle istället för affärsbanken?
– Det skulle öppna upp för helt nya typer av betallösningar, men det skulle samtidigt tvinga oss att vara upplysta, för vad händer om vi köper ruffel- och bågtjänster?, säger Niklas.
Blockkedjan (blockchain) är ett slags infrastruktur där man lagrar information som i en kedja, med information som lagras var för sig i olika länkar, som sedan kopplas ihop i en sammanhållande länk. Blockkedjan utvecklades för Bitcoin, men nu undersöker man på hur man kan använda den till andra typer av tjänster.
Lantmäteriet tittar till exempel på hur man skulle skapa smartare tjänster. SEB är med i ett internationellt projekt som undersöker hur bankväsendet kan utnyttja tekniken. Inom musikindustrin har man börjat titta på blockkedjan när man skriver upphovsrättsliga avtal.
I stället för att ett avtal skrivs på och arkiveras, intill nästa avtal och så vidare, så skulle man kunna lagra informationen i blockkedjan. Poängen är att det blir väldigt lätt att följa vad som har hänt och att systemet är oerhört säkert, eftersom informationen sparas hos varje involverad aktör. Skulle någon försöka manipulera systemet kan andra upptäcka det.
Flipp & blipp! Contactless är ett vedertaget begrepp i Storbritannien bland annat, som än så länge bara finns i begränsad skala i Sverige (köp under 200 kronor). Det innebär att man bara behöver flippa sitt kort mot en kortläsare i butiken, så dras betalningen automatiskt utan kod. Butiken behöver inte koppla upp sig mot en bank, gör att vi får snabbare betalningar – och att man kommer att kunna betala även på platser utan uppkoppling.
Många butiker har redan förberett med kortläsare som kan användas ”kontaktlöst”. Tanken är att man ska kunna ha ett chip i ett kort som kanske inte är kopplat till ett Visa eller Mastercard, utan mer som de kort som i dag används inom lokaltrafiken. Man kan tanka kortet och sedan betala.
Därefter lär chipet flytta in i mobilen. Detta är ett sätt att avhjälpa de betalningssvårigheter som uppstår när kontanterna försvinner.
2020
Kontantfria – i praktiken.
Efter 2030
Kontanterna är historia. Nu kommer vi istället att använda pengar som är helt överförbara i realtid (idag funkar det bara begränsat).
Detta kan vara ett system som bygger på någon typ av blockkedjebaserad ekonomi, fast helt reglerad.
Användningen av kontanter minskar i Skandinavien. Men just i Sverige går omställningen extra fort. Förra året minskade kontanthanteringen med 16 procent.
– Fast peaken var egentligen 2008, då började kontantmängden minska ordentligt, men 2014 tog det fart igen när tjänster som Swish och iZettle fick stora genombrott. Nu har mycket av kontanthanteringen försvunnit i mindre butiker, torghandel, på idrottsplatser och så vidare, säger Niklas Arvidsson, ekonom som jobbar på KTH.
Att bankerna inte vill hantera kontanter märks inte minst i samband med det pågående bytet av sedlar och mynt. Mer än hälften av bankkontoren är kontantlösa och även om man kan ta ut pengar ur bankomater så kan det vara svårt med insättningar.
– Kontanterna har pressats från bankerna ut i handeln. Ingen vill riskera att bli sittandes med Svarte Petter på hand. Många konsumenter vill inte heller ha kontanter.
Helt kontantlöst kan Sverige dock inte bli. Då krävs att man först ändrar i Riksbankslagen, där det slås fast att kontanter är lagliga betalningsmedel. Riksbanken är helt enkelt skyldig att se till att det finns kontanter i den mängd som efterfrågas. Och än så länge finns inga politiker som slåss för att ändra lagen.
– Det finns en väldigt stark emotionell koppling, det är ingen valvinnare att förslå att vi ska slopa kontanter, säger Niklas.
En studie som han var med och gjorde för tre år sedan visade att två tredjedelar av svenskarna till och med likställde kontanter med en mänsklig rättighet.
Men kanske är det så att det känslomässiga bandet försvagas med de nya sedlarna?
– Kanske det. De har en ny stil, nya färger och nya motiv. 2013 sa vi på skoj att den dag tiggarna accepterar kortbetalningar, då har vi ett kontantlöst samhälle. Och vi är väldigt nära det nu.
Ändå kan det dröja tills vi har ett fullständigt kontantlöst samhälle.
– Det kan dröja till 2030 eller längre. Men kontantfritt – alltså att kontanter används i så marginell omfattning att de i stort sett inte spelar någon roll – där kan vi vara redan 2020.
Så vad kommer då? Kryptovalutor, virtuella valutor? Det finns flera sådana vid sidan av Bitcoin, men ingen som fått något riktigt genomslag.
– Detta är elektroniska valutor. Skillnaden mot ”vanliga” pengar är att de inte är kopplade till det reglerade banksystemet; då gäller inga insättningsgarantier. Ett av problemen med Bitcoin har varit säkerheten, system har hackats. Men den så kallade blockkedjan (se nästa sidal, reds. anm.) som är ett fundament för Bitcoin och andra tjänster, är stark. Blockkedjan har inte hackats än, så vitt jag vet. Ett annat problem med bitcoin är att kursen fluktuerar stort. Det är kanske bra om du ser det som ett investeringsobjekt, men om du ser det som betalningsmedel är det uruselt, menar Niklas.
Idag används kryptovalutor bara marginellt. Men de skulle samtidigt kunna ha sina fördelar för företagare.
– Framför allt om du sätter upp en e-handel. Då kan du ta emot betalningar till en mycket lägre kostnad jämfört med vanliga kortbetalningar, som kostar ett par procent av varje transaktion. Bitcoin är i princip gratis, säger Niklas.
Men det finns en mörk sida. FBI sprängde tidigare Silkroad, en mötesplats på nätet för organiserad brottslighet där man betalade för droger och vapen med i huvudsak bitcoin.
– Vad bankerna gör nu är att man tittar på teknologin runt bitcoin för att se hur man kan använda sig av den för att effektivisera bland annat aktiehandel.
Återigen är det alltså blockkedjan man pratar om.
E-kronan då, som Riksbanken gick ut med i slutet av 2016? Den skulle kunna vara som andra kryptovalutor, fast ändå inte.
– Tänk att en sedel egentligen bara är en papperslapp som stöds av Riksbanken. Om du ritar sedeln själv är den som Bitcoin. Men om Riksbanken gör den så är den riktig. Blir e-kronan verklighet skulle det vara en elektronisk peng som garanteras av Riksbanken. Staten kommer alltid garantera att en e-krona är värd just en krona och det skapar trygghet.
Niklas drar en parallell till hur det såg ut för länge sedan, innan vi hade en statlig valuta. Då när pengarna gavs ut av banker som rätt vad det var gick i konkurs. För att skydda folket gick kungen in och garanterade värdet. Här var Sveriges riksbank och Bank of England först ut.
– Det är väl det man vill återskapa; man utvecklar tanken i alla fall, säger Niklas.
Även om vi upplever att pengarna på våra bankkonton är i tryggt förvar, så kan de gå upp i rök – åtminstone de som inte skyddas av den statliga insättningsgarantin.
– Så länge staten inte går i konkurs kommer e-kronan ha ett värde. Men om en bank går i konkurs kan värdena på kontot gå förlorade. E-kronor skulle också kunna gå att skicka mellan privatpersoner via mobilen.
Är man lite konspiratoriskt lagd kan man alltså se e-kronan som en misstroendeförklaring mot bankernas vilja att hantera kontanter.
– Så skulle man kunna tolka det. Samtidigt får staten inte bedriva konkurrens med bankerna, säger Niklas.
Kanske kan det verka det lite onödigt med en e-krona med tanke på att nästan alla av oss lever med bankkortet som en självklarhet. Men det finns en sak som e-kronan kan ha, som man aldrig får med sitt bankkort: integritet.
Kontanter är det enda sättet att idag kunna betala helt utan att blotta sin identitet. Och det finns en önskan om att man ska kunna behålla ett sådant alternativ även framöver, liksom ett betalningssystem som är oberoende av tillgång på el och internetuppkoppling. Kanske kan man i så fall få sina e-kronor på ett namnlöst kort som man bara blippar mot en läsare, som på bussen eller tunnelbanan.
Förutom hur vi kommer att betala för maten så kommer det att hända grejor när vi ska betala våra räkningar. Ett nytt EU-direktiv, PSD2, öppnar för att tredje part ska kunna få del av den information som vi konsumenter/företag idag delar med våra banker (så länge som konsumenter godkänner detta).
Nya företag på betalningsmarknaden, som Izettle och Seamless bland annat, hoppas att lättare kunna ge affärsbankerna en match här.
Niklas Arvidsson utredde nyligen frågan om mobila och elektroniska betalningslösningar på uppdrag av Konkurrensverket och han menar att för att få en förändring krävs att alla – privatpersoner som företag – engagerar sig.
– En del av problemet i dag är att vi är så lojala mot bankerna. Bankkontot där vi får in vår lön är nyckeln till allt, säger han men öppnar samtidigt för att vi kanske inte utlämnade till att få lönen på ett vanligt bankkonto i framtiden.
Skulle vi välja att få lönen insatt hos en annan typ av aktör skulle vi antagligen se på våra betaltjänster med helt andra ögon. Tänk om vi till exempel skulle få lönen betald i e-kronor på ett konto hos Riksbanken? Och om vi skulle betala våra räkningar genom Izettle istället för affärsbanken?
– Det skulle öppna upp för helt nya typer av betallösningar, men det skulle samtidigt tvinga oss att vara upplysta, för vad händer om vi köper ruffel- och bågtjänster?, säger Niklas.
Det här kan du göra nu
- Sätt dig in i vad du faktiskt betalar idag för dina vanliga betaltjänster.
- Kolla alternativa betalningslösningar hos konkurrenter till affärsbankerna.
- Håll dig uppdaterad om betalningstjänster som är knutna till andra system som du använder. Kan det kapa kostnader?
Det här är blockkedjan
Blockkedjan (blockchain) är ett slags infrastruktur där man lagrar information som i en kedja, med information som lagras var för sig i olika länkar, som sedan kopplas ihop i en sammanhållande länk. Blockkedjan utvecklades för Bitcoin, men nu undersöker man på hur man kan använda den till andra typer av tjänster.
Lantmäteriet tittar till exempel på hur man skulle skapa smartare tjänster. SEB är med i ett internationellt projekt som undersöker hur bankväsendet kan utnyttja tekniken. Inom musikindustrin har man börjat titta på blockkedjan när man skriver upphovsrättsliga avtal.
I stället för att ett avtal skrivs på och arkiveras, intill nästa avtal och så vidare, så skulle man kunna lagra informationen i blockkedjan. Poängen är att det blir väldigt lätt att följa vad som har hänt och att systemet är oerhört säkert, eftersom informationen sparas hos varje involverad aktör. Skulle någon försöka manipulera systemet kan andra upptäcka det.
Detta kommer (nog) hända
2017Flipp & blipp! Contactless är ett vedertaget begrepp i Storbritannien bland annat, som än så länge bara finns i begränsad skala i Sverige (köp under 200 kronor). Det innebär att man bara behöver flippa sitt kort mot en kortläsare i butiken, så dras betalningen automatiskt utan kod. Butiken behöver inte koppla upp sig mot en bank, gör att vi får snabbare betalningar – och att man kommer att kunna betala även på platser utan uppkoppling.
Många butiker har redan förberett med kortläsare som kan användas ”kontaktlöst”. Tanken är att man ska kunna ha ett chip i ett kort som kanske inte är kopplat till ett Visa eller Mastercard, utan mer som de kort som i dag används inom lokaltrafiken. Man kan tanka kortet och sedan betala.
Därefter lär chipet flytta in i mobilen. Detta är ett sätt att avhjälpa de betalningssvårigheter som uppstår när kontanterna försvinner.
2020
Kontantfria – i praktiken.
Efter 2030
Kontanterna är historia. Nu kommer vi istället att använda pengar som är helt överförbara i realtid (idag funkar det bara begränsat).
Detta kan vara ett system som bygger på någon typ av blockkedjebaserad ekonomi, fast helt reglerad.