Guider
Drabbad av Bolagsupplysningen? Det här behöver du veta!
23 februari,
2018
•
Uppdaterades 18 december,
2024
•
6 minuters läsning
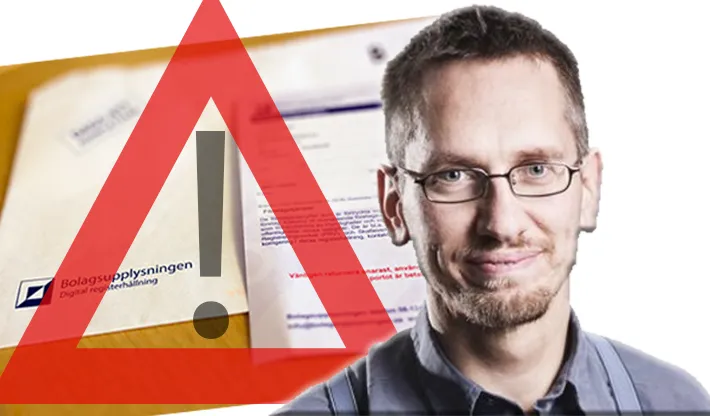
Bluffakturorna forsätter orsaka problem för många företagare. Här tipsar vi om vad du ska göra om du skrivit på Bolagsupplysningens eller Nummerupplysningens uppdateringsblankett och krävs på pengar. Driva Egets expert på bluffakturor reder ut de vanligaste frågorna.
Hundratusentals företagare har fått blanketter från företagen Nummerupplysningen eller Bolagsupplysningen i brevlådan. Många har skrivit under vad de trott vara en obligatorisk statlig registeruppdatering - och missat det finstilta där det framgår att man istället ingår ett avtal om "förtursexponering" i privatägda, Estlandsbaserade nätkataloger.
I Bolagsupplysningens fall har de som returnerat det påskrivna avtalet i det portofria svarskuvertet sedan fått en faktura på 4795 kronor plus moms, för det första av avtalets två år. Efter tvåårsperioden förlängs sedan avtalet med ett år i taget om det inte sägs upp.
När du bestridit brukar Bolagsupplysningen skicka ut ett standardsvar om att du visst är skyldig att betala (se punkten nedan). Du får i regel flera påminnelser, och i vissa fall också vad som verkar vara ett inkassokrav från ett annat estniskt företag, "ESB Inkasso". Det är dock inte ett riktigt inkassokrav, eftersom företaget ifråga inte har inkassotillstånd i Sverige. Dessutom ägs ESB av samma personer som äger Bolagsupplysningen. Eftersom kravet kommer från en annan juridisk person så måste du dock bestrida även det.
Läs mer om ESB Inkassos tomma hot här!
Bolagsupplysningen kan också vända sig till Kronofogden, och lämna in en så kallad ansökan om betalningsföreläggande mot ditt företag. Det betyder att man ber Kronofogden slå fast att skulden är korrekt och driva in den. Hittills har det aldrig skett, och skulle det göra det är det enda du behöver göra att bestrida kravet även till Kronofogden. Någon betalningsanmärkning får du inte heller, eftersom svenska kreditupplysningsbolag inte publicerar anmärkningar från företag som finns med på Svensk Handels varningslista.
Bolagsupplysningens enda möjlighet att få betalt är då att vända sig till en domstol och visa att det finns ett giltigt avtal. Enligt avtalet ska en sådan prövning i första hand ske i Estland. Hittills har ingen som vägrat betala Bolagsupplysningen blivit stämd i estnisk eller svensk domstol.
"Vårt reklamerbjudande kommer med tydligt läsbar avtalstext och priset står angett med distinkta siffror på såväl framsidan av erbjudandet samt vidare i avtalstexten. Ni hänvisas till att läsa hela erbjudandet och avtalets innebörd och med den undersökningsplikt som råder för alla Svenska näringsidkare utesluter allt rimligt tvivel för att Ni som näringsidkare har missat att erbjudandet inte är gratis. I avtalstexten återfinner ni att tjänsten tillkommer mot en kostnad hela 12 gånger varav fyra gånger med siffror. Med ovansagda anledningar kvarstår vår fordran. Vi ber er därmed att reglera vår utställda faktura snarast för att undvika ytterligare kostnadskrävande insatser."
Bolagsupplysningen har rätt i att ja, du som företagare har en skyldighet att läsa igenom avtal du går med på, och ja, på pappret har du faktiskt skrivit på ett bindande avtal. Men. Enligt gällande avtalsrätt - både svensk och estländsk - kan ett ingånget avtal ogiltigförklaras om det ingåtts av misstag, eller om motparten medvetet vilselett mottagaren, exempelvis genom utformningen.
I Sverige har föregångaren Nummerupplysningen tidigare förlorat tre sådana mål i tingsrätten. En tingsrättsdom är dock inte vägledande, och utformningen av utskicken har sedan dess ändrats. Men kärnfrågan är fortfarande: Kan du vittna om att utskickets utformning gjorde att du missförstod vad du skrev under? Om ja, så finns möjligheten att vinna en ny domstolstvist.
Inte någon av de företagare som vägrat betala har stämts av Bolagsupplysningen sedan de startade verksamheten i juli 2014. Orsaken kan vi bara spekulera om.
En möjlig tolkning är att de inte vill riskera att förlora ett tvistemål i domstol. En förlust skulle slå undan benen på verksamheten på samma sätt som de tidigare vunna målen i Sverige saboterade för Nummerupplysningen. Så länge tillräckligt många lurade trots allt betalar är den risken inte värd att ta.
Att Bolagsupplysningen, och Nummerupplysningen som återupptog verksamheten efter ett drygt år i träda, hittills inte stämt någon är dock ingen garanti för att de inte kommer göra det i framtiden. Däremot lär den företagare som utses som pilotfall i så fall få full uppbackning av de svenska företagarorganisationerna, för att ge denne bästa möjligheten att vinna.
I Estland finns inte samma begränsningsregel för tvistemål som rör mindre summor som finns i Sverige. Att förlora en tvist om ett belopp på mindre än ett halvt basbelopp, 22 150 kronor för 2016, kostar bara drygt 2000 kronor i Sverige, eventuellt eget juristarvode oräknat. Det gäller även om det går till huvudförhandling i rätten, eftersom lagen begränsar motpartens rätt till ersättning för juristkostnader till en timme.
I Estland får den som förlorar stå för samtliga kostnader. Stämningsavgiften är 200 euro, och motpartens ombud kostar cirka 130-160 euro i timmen. Även om du ger upp och betalar direkt när du blir stämd kan det handla om 3-4 timmars juristkostnad - totalt alltså 7000-8000 kronor. Går det till rättegång måste du också bekosta din egen jurist till samma timtaxa.
Läs mer om vad som gäller om du blir stämd i Estland här!
Det kan också handla om din egen sinnesfrid - betalar du inte kommer du säkerligen få en rad påminnelser. En medelväg kan vara att förhandla ner summan du krävs på - men då gynnar du fortfarande fakturaskojarna.
Innan du fattar ditt beslut, kom ihåg att du inte är ensam att ha blivit lurad. Den som startar en insamling för att försvara sig i domstol mot Bolagsupplysningen skulle sannolikt få många uppbackare!
Oavsett om du blivit lurad eller inte kan du sätta käppar i hjulen för Bolagsupplysningens och Nummerupplysningens verksamhet. Du kan varna andra för de vilseledande utskicken, exempelvis genom att dela denna artikel. Du kan hjälpa de som fått en faktura att inte skrämmas av företagens hot.
Ett sätt som spridits i sociala medier är att orsaka Bolagsupplysningen kostnader genom att fylla returkuvertet med skrot: läs här hur Bolagsupplysningen försöker hindra returportohämnd!
Hundratusentals företagare har fått blanketter från företagen Nummerupplysningen eller Bolagsupplysningen i brevlådan. Många har skrivit under vad de trott vara en obligatorisk statlig registeruppdatering - och missat det finstilta där det framgår att man istället ingår ett avtal om "förtursexponering" i privatägda, Estlandsbaserade nätkataloger.
I Bolagsupplysningens fall har de som returnerat det påskrivna avtalet i det portofria svarskuvertet sedan fått en faktura på 4795 kronor plus moms, för det första av avtalets två år. Efter tvåårsperioden förlängs sedan avtalet med ett år i taget om det inte sägs upp.
Vad händer om jag inte betalar?
Känner du dig lurad och inte vill betala måste du mejla företaget och bestrida fakturan. Med bestrida menas att du invänder mot kravet, samt att du tydligt berättar varför du invänder.När du bestridit brukar Bolagsupplysningen skicka ut ett standardsvar om att du visst är skyldig att betala (se punkten nedan). Du får i regel flera påminnelser, och i vissa fall också vad som verkar vara ett inkassokrav från ett annat estniskt företag, "ESB Inkasso". Det är dock inte ett riktigt inkassokrav, eftersom företaget ifråga inte har inkassotillstånd i Sverige. Dessutom ägs ESB av samma personer som äger Bolagsupplysningen. Eftersom kravet kommer från en annan juridisk person så måste du dock bestrida även det.
Läs mer om ESB Inkassos tomma hot här!
Bolagsupplysningen kan också vända sig till Kronofogden, och lämna in en så kallad ansökan om betalningsföreläggande mot ditt företag. Det betyder att man ber Kronofogden slå fast att skulden är korrekt och driva in den. Hittills har det aldrig skett, och skulle det göra det är det enda du behöver göra att bestrida kravet även till Kronofogden. Någon betalningsanmärkning får du inte heller, eftersom svenska kreditupplysningsbolag inte publicerar anmärkningar från företag som finns med på Svensk Handels varningslista.
Bolagsupplysningens enda möjlighet att få betalt är då att vända sig till en domstol och visa att det finns ett giltigt avtal. Enligt avtalet ska en sådan prövning i första hand ske i Estland. Hittills har ingen som vägrat betala Bolagsupplysningen blivit stämd i estnisk eller svensk domstol.
Är inte utskicket olagligt?
Eftersom Bolagsupplysningen faktiskt har en webbplats med en databas över företag så är företagets affärsidé till synes inte ett brott. Svensk åklagare har valt att inte väcka åtal, och i Estland hänvisar polisen till civilrätten istället. Däremot så kan utskickets utformning fortfarande bryta mot marknadsföringslagen och avtalslagen - men det har inte prövats i domstol.Är avtalet bindande?
De som invänt mot fakturan brukar få detta standardsvar från Bolagsupplysningen:"Vårt reklamerbjudande kommer med tydligt läsbar avtalstext och priset står angett med distinkta siffror på såväl framsidan av erbjudandet samt vidare i avtalstexten. Ni hänvisas till att läsa hela erbjudandet och avtalets innebörd och med den undersökningsplikt som råder för alla Svenska näringsidkare utesluter allt rimligt tvivel för att Ni som näringsidkare har missat att erbjudandet inte är gratis. I avtalstexten återfinner ni att tjänsten tillkommer mot en kostnad hela 12 gånger varav fyra gånger med siffror. Med ovansagda anledningar kvarstår vår fordran. Vi ber er därmed att reglera vår utställda faktura snarast för att undvika ytterligare kostnadskrävande insatser."
Bolagsupplysningen har rätt i att ja, du som företagare har en skyldighet att läsa igenom avtal du går med på, och ja, på pappret har du faktiskt skrivit på ett bindande avtal. Men. Enligt gällande avtalsrätt - både svensk och estländsk - kan ett ingånget avtal ogiltigförklaras om det ingåtts av misstag, eller om motparten medvetet vilselett mottagaren, exempelvis genom utformningen.
I Sverige har föregångaren Nummerupplysningen tidigare förlorat tre sådana mål i tingsrätten. En tingsrättsdom är dock inte vägledande, och utformningen av utskicken har sedan dess ändrats. Men kärnfrågan är fortfarande: Kan du vittna om att utskickets utformning gjorde att du missförstod vad du skrev under? Om ja, så finns möjligheten att vinna en ny domstolstvist.
Varför har inte Bolagsupplysningen gått till domstol?
Inte någon av de företagare som vägrat betala har stämts av Bolagsupplysningen sedan de startade verksamheten i juli 2014. Orsaken kan vi bara spekulera om.En möjlig tolkning är att de inte vill riskera att förlora ett tvistemål i domstol. En förlust skulle slå undan benen på verksamheten på samma sätt som de tidigare vunna målen i Sverige saboterade för Nummerupplysningen. Så länge tillräckligt många lurade trots allt betalar är den risken inte värd att ta.
Att Bolagsupplysningen, och Nummerupplysningen som återupptog verksamheten efter ett drygt år i träda, hittills inte stämt någon är dock ingen garanti för att de inte kommer göra det i framtiden. Däremot lär den företagare som utses som pilotfall i så fall få full uppbackning av de svenska företagarorganisationerna, för att ge denne bästa möjligheten att vinna.
Vad händer om Bolagsupplysningen trots allt går till domstol?
I avtalet hänvisas till att tvister i första hand ska avgöras där Bolagsupplysningen har sitt säte, det vill säga i Estland. Det kan finnas en liten möjlighet att ifrågasätta om ett sådant så kallat prorogationsavtal är giltigt, gömt som det är i det finstilta. I normalfallet ska tvister nämligen avgöras där svaranden, den som blir stämd, har sin hemvist.I Estland finns inte samma begränsningsregel för tvistemål som rör mindre summor som finns i Sverige. Att förlora en tvist om ett belopp på mindre än ett halvt basbelopp, 22 150 kronor för 2016, kostar bara drygt 2000 kronor i Sverige, eventuellt eget juristarvode oräknat. Det gäller även om det går till huvudförhandling i rätten, eftersom lagen begränsar motpartens rätt till ersättning för juristkostnader till en timme.
I Estland får den som förlorar stå för samtliga kostnader. Stämningsavgiften är 200 euro, och motpartens ombud kostar cirka 130-160 euro i timmen. Även om du ger upp och betalar direkt när du blir stämd kan det handla om 3-4 timmars juristkostnad - totalt alltså 7000-8000 kronor. Går det till rättegång måste du också bekosta din egen jurist till samma timtaxa.
Läs mer om vad som gäller om du blir stämd i Estland här!
Men vad ska jag göra då?
Att betala eller inte betala? Ja, det kan bara du avgöra. Betalar du göder du en tvivelaktig verksamhet och gör det möjligt för andra att fortsätta bli lurade. Betalar du inte har Bolagsupplysningen, eller Nummerupplysningen, hittills aldrig gått vidare och fått utskickets utformning prövad i domstol. Men risken finns ändå där, och om du förlorar får du antagligen betala mer än ursprungssumman.Det kan också handla om din egen sinnesfrid - betalar du inte kommer du säkerligen få en rad påminnelser. En medelväg kan vara att förhandla ner summan du krävs på - men då gynnar du fortfarande fakturaskojarna.
Innan du fattar ditt beslut, kom ihåg att du inte är ensam att ha blivit lurad. Den som startar en insamling för att försvara sig i domstol mot Bolagsupplysningen skulle sannolikt få många uppbackare!
Oavsett om du blivit lurad eller inte kan du sätta käppar i hjulen för Bolagsupplysningens och Nummerupplysningens verksamhet. Du kan varna andra för de vilseledande utskicken, exempelvis genom att dela denna artikel. Du kan hjälpa de som fått en faktura att inte skrämmas av företagens hot.
Ett sätt som spridits i sociala medier är att orsaka Bolagsupplysningen kostnader genom att fylla returkuvertet med skrot: läs här hur Bolagsupplysningen försöker hindra returportohämnd!