Få besökarna att shoppa på webben
4 augusti,
2017
•
Uppdaterades 18 december,
2024
•
5 minuters läsning
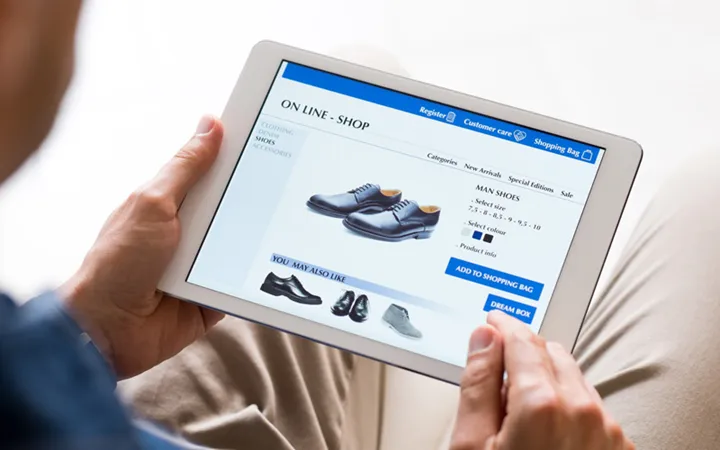
Allt handlar inte om att locka trafik. Du ska få besökarna att shoppa också. I snitt handlar bara en av hundra – och du har en sekund på dig att övertyga dem. Här är knepen för att lyckas.
För att öka mängden köp i sin webbshop satsar många på att bara försöka dra mer trafik. Men det är ingen bra strategi, menar experten:
– Klart man ska driva trafik, men lägg inte allt fokus där. Se din sajt som en läckande hink. Att köpa mer trafik blir bara som att hälla på mer vatten. Det är bättre att täta läckorna och få fler att ta sig igenom till köp. Där finns mycket att vinna, säger Martin Lundvall, e-handelsspecialist på konverteringsbyrån Conversionista.
Det finns stor potential att förbättra konverteringsgraden med alla sajter menar han. Det viktigaste för att lyckas? Att utgå från kunderna.
– Att du tycker din sajt är snygg och enkel att förstå spelar ingen roll om inte besökarna gör det, det är ju inte du som ska köpa grejerna. Som sajtägare har du vissa mål, som att folk ska lägga något i varukorgen. Besökarna har egna mål. De vill hitta rätt produkt, kanske kunna jämföra priser mot dina konkurrenter, eller kunna få produkten nästa dag. Konvertering sker när dina och dina besökares mål möts, säger Martin.
Lägg tid på att förstå besökarna. Vilka är de, var kommer de in på din sajt och varifrån? Hur länge stannar de? Tittar de runt, hittar de till dina produkter, vad lägger de i varukorgen? Och från vilken sida försvinner de?
– Gissa inte vad besökarna tycker och tänker, utan analysera vad de faktiskt gör. Då kan du få väldigt fina konverteringsförbättringar och öka försäljningen drastiskt.
Bra verktyg för besöksstatistik är Google analytics, Sessioncam och Hotjar, som bland annat låter dig ställa frågor vid specifika beteenden. Till exempel när en kund är i kassan men flyttar muspekaren mot URL-fönstret så att det verkar som att den är på väg att lämna sajten.
– Då kan man låta en fråga poppa upp om varför de lämnar, och så får man direkt feedback. Men tänk på att vi är duktiga på att efterrationalisera vårt agerande, så det är inte säkert att det konsumenten säger överensstämmer med vad de gör i verkligheten.
Det är lätt att bli hemmablind, så låt gärna någon testa sajten medan du tittar på och se om de navigerar som du tror de ska göra och ta emot synpunkter. När du vill testa nya grepp, från kampanjer till texter eller funktioner, är så kallad A/B-testning bra att använda. Då låter du hälften av besökarna se den ena varianten (A) och hälften den andra (B).
– Då kan du mäta svart på vitt vilken som konverterade bäst.
Sedan gäller det att öka motivationen att handla och minska friktionen att genomföra köpet. Lyft fram fördelarna med att handla hos just dig och just nu. Det kan vara att ni levererar på två dagar, fraktfritt eller att
varan finns i lager. Dessutom finns det en rad psykologiska faktorer att ta hjälp av. Som att en produkt upplevs billigare bredvid en dyrare produkt, eller om du visar att den tidigare haft ett högre pris, som exempelvis nu är överstruket.
Brist, att något håller på att ta slut, och brådska, till exempel på grund av tidsbegränsade kampanjer eller att om man köper snabbt så får man hem varan imorgon, är andra exempel. Liksom att visa att många andra har köpt produkten, gärna med citat från nöjda kunder.
– Vi tenderar att lyssna mer på andra konsumenter än experter. Det här är klassiska sätt att få någon att ta beslutet nu och inte gå och grubbla på det, att minska tröskeln för att handla. Sådant som man är duktig på i den fysiska handeln men inte tar med sig till den digitala världen. Men det är viktigt att testa sådana här saker och se om det har positiv eller negativ effekt. Det är inte alltid det blir som man har tänkt sig.
För att minska friktion på produktsidorna, se till att köpknapparna syns och att den viktigaste informationen ryms på en vanlig skärm så att inte besökarna måste scrolla i onödan.
– Har du många olika produkter kan kunden få svårt att välja, då kan du exempelvis lyfta fram de fem mest sålda, billigaste eller mest populära produkterna. Det gör valet enklare.
I kassan då? Steg ett är att motivera besökaren att börja fylla i sina uppgifter.
– Folk går ofta in för att få en översikt och se totalpris, då gäller det att få dem att inse att de borde köpa nu, att det inte är någon idé att vänta. Det kan vara genom tidsbegränsade erbjudanden eller att lyfta fram hur mycket de sparar om de handlar med rabatt.
Sedan gäller det att minska friktionen genom köpformuläret. Ha tydliga instruktioner och felmeddelanden, tänk på att inte peka på att kunden gjort fel, utan lyfta att ”vi måste få det rätt”. Satsa på enkla betalfunktioner.
– Kom med en klapp på axeln att: ”nu är det snart klart”. Motivera varför du behöver be om informationen, till exempel ”lämna mobilnummer så får du ett sms när paketet kommit”. Gör det så smidigt som möjligt att fylla i sina uppgifter och slutföra köpet.
När det gäller de sidor dit du leder trafik från dina annonser är det viktigt att innehållet matchar vad som utlovades, att det är tydligt vart besökaren kommit och vad värdet med just din butik är. Se också till att de har en tydlig uppmaning till handling, som ”Lägg i varukorgen” eller ”Läs mer”.
– Ofta har man knappt en sekund innan besökaren fattar beslutet att stanna eller inte och i mobilen har man dessutom en väldigt liten yta, så det är viktigt att tänka till.