Till huvudinnehållet

Få tillgång till kunskapen andra bara drömmer om. » Driva Eget MasterMinds

ANNONS

Innehåll från Intrum

Ekonomi & Skatt

Hur får jag kunderna att betala under Coronakrisen?
Sponsrad artikel 15 maj, 2020 • Uppdaterades 18 december, 2024 • 9 minuters läsning

Dina kunder kan inte betala, och ditt företag måste få in pengar. Vad gör du då? I den här artikeln går vi igenom hur du får betalt och säkerställer ditt företags överlevnad, samtidigt som du värnar om dina kunder i en svår situation.

Många svenska företag står nu inför en situation där de måste kräva betalning från sina kunder för att överleva. Samtidigt vill de behålla den goda relationen med kunden och bibehålla en fortsatt affärsrelation efter krisen.
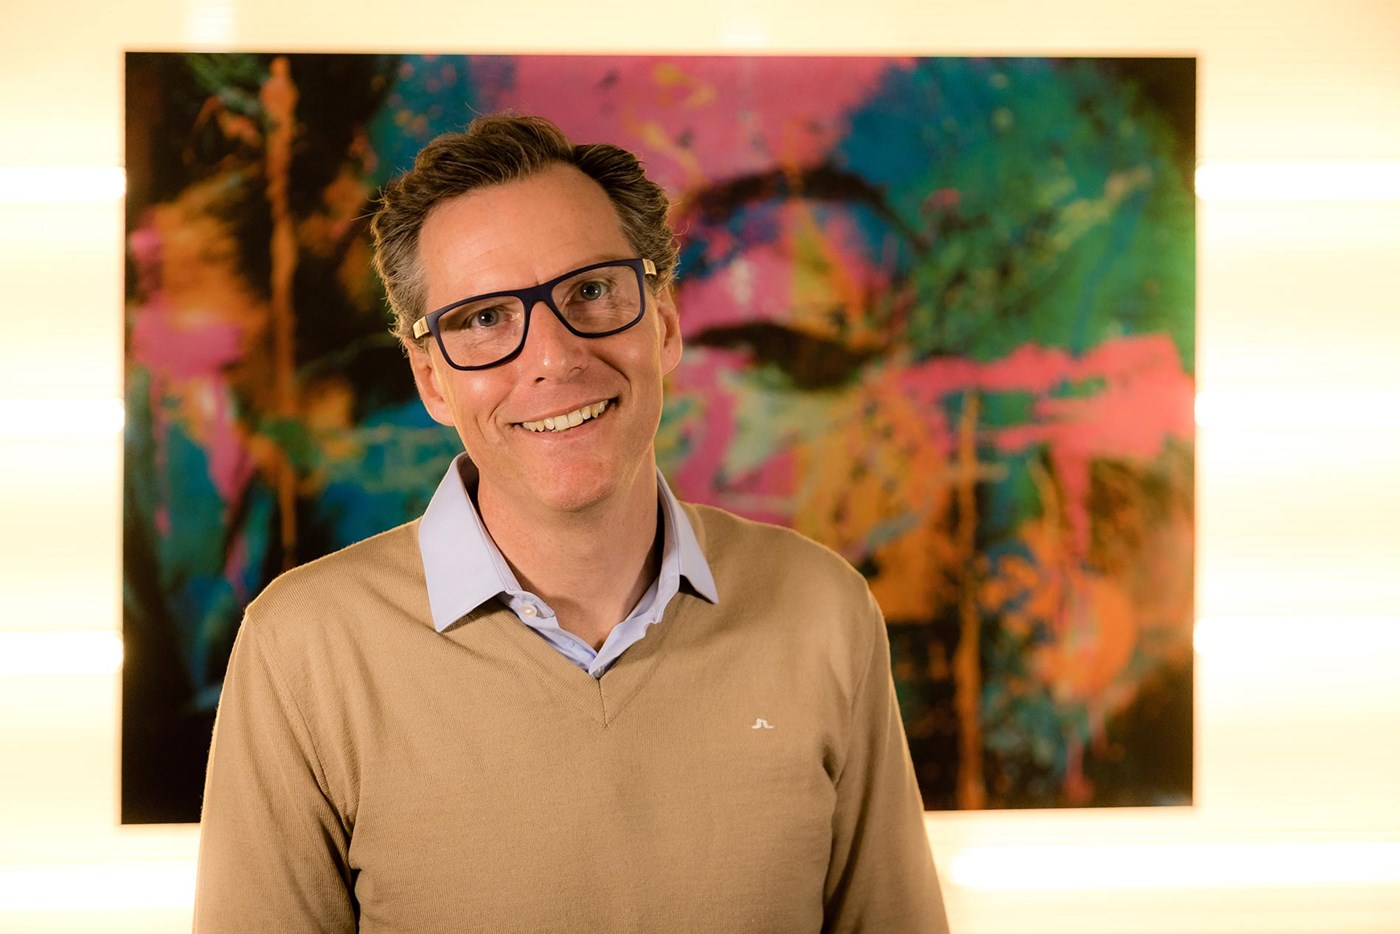
Peter Storåkers, expert på Intrum

Hur lyckas du med det? Intrums expert Peter Storåkers har många års erfarenhet av att hjälpa företag med kunder som inte betalar, och i den här artikeln ger han sina absolut bästa tips. Låt oss börja med hur man normalt får kunder att betala.

Vilka alternativ har du när du inte får betalt?
I den här checklistan får du hjälp.

Vilken process borde jag i normala fall använda för att se till att kunden betalar?

Alla företag har olika rutiner för hur de tar betalt. Fler och fler går över till att ta betalt via betaltjänster på nätet och redan 2017 betalade vi i Sverige mer via Swish än med kontanter. Vi svenskar upplever att digitala betalsätt är pålitliga men fortfarande går mycket via faktura.

–  Var noga med att kolla kreditvärdigheten. Storleken på fakturorna spelar roll för rutinen.

Ju större de är desto oftare önskar kunderna slippa direktbetalningar och istället betala på faktura, och samtidigt få betaltider på kanske 30 dagar, berättar Peter.

Och när kunden inte betalar, hur ska jag då agera i vanliga fall?

– Kontakta din kund och ta reda på skälet till att betalningen uteblir. Det kan ju bero på att fakturan inte kommit fram eller är felaktig. Men om din kund uppger att hen inte kan betala är min rekommendation att du faktiskt ska stå på dig för att få betalt för de produkter och tjänster du säljer, säger Peter Storåkers.

– Lite för ofta stöter jag på kunder som låtit det gå för lång tid innan de stått på sig.

Många gånger för att de har en relation som de värnar om. Och såklart är den relationen viktig, men att du önskar betalt är ingen överraskning för din kund och ska ju i sig inte behöva sätta er relation på spel, fortsätter Peter.

Ett vanligt sätt att slippa ta diskussionen själv är att låta en inkassopartner, till exempel Intrum ta över ärendet och dialogen med en för sent betalande kund.

För att värna om kunden på bästa sätt är det viktigt att du inte glömmer bort hanteringen innan inkassoprocessen startar, den så kallade ”pre-collection” fasen. Skickar du ut inkassokravet för snabbt till en lojal kund får du sannolikt betalt, men i många fall också en upprörd kund.

Om du istället kommunicerar genom SMS, mejl eller andra kanaler för att påminna om en obetald faktura innan nya avgifter läggs på vinner du mycket goodwill och lojalitet från dina kunder, tipsar Peter.

En lojal kund kan ha varit på semester och missat att betala. Att då komma hem och bli överraskad av ett inkassokrav riskerar att snabbt vända lojaliteten till missnöje.

Kom ihåg att du måste ha avtalat med kunden om du vill kunna ta ut påminnelseavgift, och den får som högst vara 60 kronor och endast tas ut en gång per fordran.

Det är speciella tider just nu. Hur kan jag både få betalt och behålla en god relation?

Värdera dina kunder lite noggrannare än tidigare, innan du säljer något till dem. Vet du om de är kreditvärdiga fortfarande så de kan betala för dina tjänster?

En tumregel i goda tider är att 20 procent av dina fakturor går till påminnelse och 5 procent av dem går till inkasso. I sämre tider riskerar en högre andel att bli obetalda.

Ta reda på så mycket du kan om din kund. I osäkra tider är det ändå inte säkert att du kan få hela bilden även om du tar en kreditupplysning. En person eller ett företag som var kreditvärdigt för en vecka sedan kanske inte är det längre.

Fler bra saker du kan göra hittar du i den här checklistan.

Peter tipsar om tre saker du kan göra när kunden har svårt att betala:

  1. Ge om möjligt kunden lite extra utrymme att komma in med betalningarna. Om du visar hänsyn i dessa tider får du en lojal kundbas när deras ekonomi stabiliseras.
  2. När du märker att kunderna trots allt inte betalar, ta hjälp tidigare än vanligt. Ju längre du väntar desto sämre är sannolikheten att du får betalt. Den absolut största delen av betalningarna kommer in den första månaden efter att inkassoprocessen startats upp, och att inte avvakta för länge blir särskilt viktigt i dessa speciella tider.
  3. Om kunden inte betalar dina fordringar den första månaden, trots att du inkluderat dem i inkasso-processen, ger du din inkassoleverantör mandat att förhandla med din kund. Intrum har vana vi denna typ av förhandling och har etiska regelverk som tar tillvara dina kunders intressen såväl som dina. Även om hela beloppet inte kan betalas direkt är det bättre att sikta på en lämplig överenskommelse med kunden. Annars ökar risken att betalningen inte kommer in under en längre tid, eller så går kunden i konkurs och du riskerar att inte få betalt alls.

Läs mer:Hur kan Intrum hjälpa mig om jag själv inte kan betala?

Vilka är de vanligaste misstagen företag gör när de ska hantera kunder som inte betalar?

– Ett misstag är att alla kunder behandlas lika. Glöm inte bort att alla kunders förutsättningar att betala är olika, så anpassa inkassoprocessen och budskapet utifrån de förutsättningarna. Är det första gången kunden inte betalar eller är det ett återkommande problem?, säger Peter.

– Ett annat misstag är att fel fakturor tas till Kronofogden. Ibland är förutsättningarna att få betalt så dåliga att det inte lönar sig att driva din fordran vidare. Var noggrann när du värderar den risken, tipsar Peter. 

Kronofogden tar betalt för sina tjänster oavsett om du får in dina pengar eller inte. Ibland lönar det sig inte att gå den vägen, och då får du skriva av fordran och ta förlusten.

– Kom ihåg att de flesta vill betala för vad de köpt, men ibland uppstår oförutsedda förhinder som skilsmässor, sjukdomar eller arbetslöshet. Ha detta i bakhuvudet så blir det mer självklart för dig att hantera kunderna med respekt, säger Peter.

Vad blir konsekvenserna för kunden om den inte kan betala?

– Utgå återigen från att de flesta vill betala.

En konsekvens när de inte kan det är en stress hos kunderna. I vår kundservice tar vi emot många samtal från stressade kunder som hamnat på inkasso, och det kan ta tid för dem att lugna sig. Först därefter kan de verkligen lyssna och sätta sig in i de olika förutsättningarna som finns för att lösa problemet, berättar Peter.

I inkassoprocessen kan det tillkomma lagstadgade avgifter och räntor som adderas till ursprungsfordran. En annan konsekvens kan bli att ett utslag (beslut) om betalningsföreläggande registreras hos Kronofogden. Betalningsanmärkningen blir tillgänglig för kreditupplysningsföretag och försvårar möjligheten till framtida krediter.

– Väljer du att erbjuda möjligheten att lägga upp en avbetalningsplan innan ärendet skickas till Kronofogden, blir konsekvensen en överenskommelse med kunden om månadsinbetalningar. Oavsett hantering, om betalning fortfarande uteblir kan konsekvenserna bli ganska allvarliga. Det kan utmätas pengar från löneutbetalningarna, elen kan stängas av eller kunden kan tvingas lämna sin bostad, berättar Peter.

– Det finns risk att personen eller företaget försätts i konkurs. Så innan dessa konsekvenser blir verklighet är det viktigt att alla andra möjligheter verkligen har prövats ordentligt, fortsätter han.

Läs också:6 värdefulla tips i skakiga tider

Hur kan ett företag som Intrum hjälpa till när företaget inte får betalt?

Och hur kan ni hjälpa till om kunden inte betalar?

– Om din kund inte betalar kan du vända dig till oss. Intrums uppdrag bygger på att vi ska värna om dina kundrelationer och samtidigt hitta lämpliga sätt att få betalt. Vår erfarenhet är att ett väl hanterat inkassoärende snarare kan stärka kundrelationerna än försämra dem, tipsar Peter.

– Glöm inte heller att alltid följa regelverken inom inkasso, något som Intrum gjort sedan 1923. Det finns en inkassolag att följa men också en ”God Inkassosed” som alla medlemsföretag inom branschorganisationen Svensk Inkasso förbinder sig att följa. Utöver detta har Intrum ytterligare etiska regelverk som vi följer och allt detta är viktigt så att alla inblandade blir schysst behandlade, avslutar Peter.

Läs också:Så kan Intrum hjälpa dig att få betalt när kunden inte betalar.

Checklista – Så gör du när kunderna inte kan betala

När företagets kunder inte kan betala behöver du en plan. Intrums Peter Storåkers rekommenderar följande steg för att få betalt och samtidigt behålla en god relation med kunden.

Steg 1: Ge kunden chansen att komma med en plan

Om möjligt, kontakta kunden och ge lite extra utrymme att komma in med betalningarna. Om du visar hänsyn i dessa tider har du igen det i en lojal kundbas när deras ekonomi stabiliseras.

Steg 2: Gör en betalningsplan tillsammans

Bara du förlorar på att din kund går i konkurs. Var förstående och samtidigt bestämd. Fråga kunden på ett professionellt sätt hur det går för deras företag, varför de inte har betalat och när de tänker att de ska betala. Lägg upp en betalningsplan tillsammans, och var tydlig med att om de inte håller planen så måste du direkt gå vidare. Du vill ju inte vara den som får betalt sist, bara för att du är snällast.

Läs de två sista tipsen här!

Så kan Intrum hjälpa ditt företag att förbättra likviditeten

Inkasso- och kravhantering

Försenade betalningar leder inte bara till en ansträngd likviditet. Ju längre man väntar med åtgärder, desto mindre är sannolikheten för full betalning. Reducera kreditförlusterna genom att lämna dina inkassoärenden till Intrum. Styrkan i vårt namn påverkar betalningsviljan och mottagaren kommer att prioritera din fordran.

Läs mer: Så kan Intrum hjälpa dig med inkasso- och kravhantering

Inkassopaketet

Inkassopaketet för företag är en effektiv och enkel tjänst som du kan luta dig tillbaka på om din kund inte betalat i tid.

Läs mer: Så kan Intrums inkassopaket hjälpa dig att få betalt

Digital inkassotjänst

Har du något enstaka inkassoärende i månaden eller fåtal om året, då är den här enkla tjänsten något för dig. Inget avtal. Ingen bindningstid.

Läs mer: Så kan Intrum hjälpa dig med en digital inkassotjänst


ANNONS

Innehåll från Inexchange

Ekonomi & Skatt

Nya EU-regler gör att PDF-fakturans dagar är räknade

Den 1 juli 2030 blir e-faktura obligatorisk i all handel mellan företag över EU:s inre gränser. Men omställningen börjar tidigare än så och kommer att beröra minsta lilla enskilda firma.

inexchange
Inexchange 8 september, 2026 • Uppdaterades 14 september, 2026 • 3 minuters läsning
Krav på e-faktura med nya eu-regler
Inexchange

Bakom förkortningen ViDA – VAT in the Digital Age – ligger EU:s största momsreform på decennier. Från den 1 juli 2030 gäller två saker för dig som säljer till företag i andra EU-länder: fakturan ska skickas i ett strukturerat elektroniskt format enligt den europeiska standarden EN 16931 och uppgifterna ska rapporteras digitalt till Skatteverket transaktion för transaktion. 

Fakturan ska utfärdas senast tio dagar efter affären. Rapporteringen sker samtidigt som den går iväg. Dagens periodiska sammanställning försvinner.

Flertalet länder har redan bestämt sig

Reformen tvingar inte medlemsländerna att införa samma krav nationellt, men flera gör det ändå.

– I Frankrike träder kravet i kraft den 1 september i år. Alla franska företag, oavsett storlek, måste då kunna ta emot e-fakturor. Stora och medelstora bolag ska samtidigt börja skicka elektroniskt och samma bestämmelse kommer att gälla små- och mikroföretag från september 2027.

– I Tyskland måste alla företag kunna ta emot e-faktura sedan januari 2025. Kravet

på att skicka fasas in 2027–2028.

– I Norge blir det obligatoriskt för bokföringsskyldiga verksamheter att skicka e-

faktura till varandra från 1 januari 2027. Från 2030 ska de även kunna ta emot dem.

– Storbritannien har aviserat krav för alla momsregistrerade företag från april 2029.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)

Hur ställer sig Sverige?

Det vet vi ännu inte. Regeringen beslutade i februari i år om en utredning av hur ViDA ska införas i svensk rätt, och om kravet ska gälla även svenska fakturor mellan företag. Utredaren Gabriella Loman redovisar sitt uppdrag i november 2027. Ett inhemskt krav långt före 2030 är därför osannolikt – men riktningen är tämligen given.

PDF är inte en e-faktura

Det är en vanligt förekommande missuppfattning att PDF är ett elektroniskt format och liktydigt med e-faktura. En PDF i ett mejl räknas inte som e-faktura hur digital den än känns. Kravet gäller strukturerad, maskinläsbar data som mottagarens system läser in automatiskt utan att någon knappar in siffrorna på andra sidan.

Håller vi oss till en utskriven faktura i ett kuvert är det ännu längre från målet. För den som driver ett litet företag är slutsatsen enkel: fråga din bokförings- eller faktureringsleverantör om systemet kan skicka och ta emot riktiga e-fakturor. I praktiken via Peppol.

Inexchange erbjuder exempelvis en lösning direkt på webben som inte kräver någon specifik programvara. Den typen av molntjänst är enkel att använda. I princip krävs det bara att funktionen slås på och att företaget registreras som mottagare.

Att göra det nu kostar lite. Att göra det under tidspress kostar mer.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)


Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.