Ekonomi & Skatt
Jagar du finansiering? Gör hemläxan först!

Yasemin Bayramoglu
27 februari,
2019
•
Uppdaterades 18 december,
2024
•
6 minuters läsning
Det är för svårt att få finansiering, klagar många företagare.Men börja med att ifrågasätta om du verkligen behöver låna, manar Almis marknadschef, Lars Mårdbrant.
I flera undersökningar som Företagarna gjort målas samma bild upp: det är svårt att få finansiering, bankerna ställer krav på privat säkerhet samtidigt som man tar ut högre ränta på lånen än om det gällt familjebostaden.
Anna Tyrén i Värmland jobbar sedan många år som företagsrådgivare på Värmlandskooperativen och hon känner igen bilden som målas upp.
LÄS OCKSÅ: SÅ MAXAR DU DIN KOMMUNIKATION
[caption id="attachment_29649" align="alignright" width="216"] Anna Tyarén.[/caption]
– Ja, jag upplever att det har blivit mycket svårare att få finansiering för företag, både gällande nystart och för utveckling av verksamheter. Min upplevelse är att den stora digitaliseringsomvandlingen exkluderar många. Framför allt gäller det den lilla ”råentreprenören” som är kunnig inom sitt område, van vid att arbeta hårt och som har goda förutsättningar att driva ett lönsamt företag, men som saknar datorvana och tillgång till internet. Då exkluderas man eftersom allt idag ska sökas, skötas och hanteras digitalt. Som liten företagare behöver du hjälp av personliga rådgivare, annars kommer du inte vidare. Det blir för svårt och valet blir då att inte starta.
Men kanske är det inte lika svårt för alla.
– Som jag uppfattar det finns det gott om stålar förutsatt att man pratar aktiebolag, innovation och tillväxtföretag. Andra företagsformer, mer traditionella idéer och lokala marknader göre sig icke besvär – även om de kan sysselsätta många, säger Anna.
Tillgången till fungerande nät är självklart en glesbygdsfråga. Men en stor del av företagen startas trots allt ute i landet och det finns andra faktorer som påverkar där också, menar Anna
– För bara några år sedan fanns det alltid en företagsrådgivare på den lokala banken, som ofta hade god insikt i företagandet i området, kände till dem som sökte finansiering och även var insatt i småföretagarens vardag. Idag hänvisas alla till den centraliserade företagsrådgivningen i en storstad. Där har man inte vetskap om orten, området, personen eller förutsättningarna. Att vid en låneansökan inte få träffa en fysisk person är enligt mig en katastrof och gör inte rättvisa för vare sig kund eller bank. Personkännedom och personlig kontakt är otroligt viktigt.
Nu ser dock Anna en motkraft som växer fram med lokala fristående banker som lockar kunder från de traditionella affärsbankerna.
[caption id="attachment_29650" align="alignright" width="214"]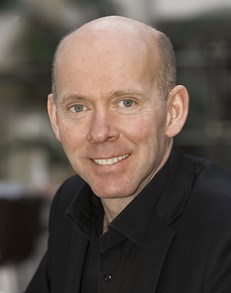 Lars Mårdbrant.[/caption]
Lars Mårdbrant, kommunikationschef på statens eget låneinstitut Almi, är däremot inte lika övertygad om att Företagarnas undersökning beskriver hela bilden.
– Den är inte helt tydlig. De flesta företag med en bra affärsidé och en sund ekonomi får normalt sett lån. Men när det finns tveksamheter kring framtida lönsamhet eller när kapitalbehovet är stort och det är dåligt med säkerheter, då blir det svårare, säger han.
Även han kan se att man just i glesbygd kan missgynnas av att banken till exempel kanske inte ser att man får en säkerhet i en fastighet där på samma sätt som i storstadsområdena.
– Men oavsett om man kommer till banken eller till oss på Almi och har en sund affärsidé där man kan visa på en hållbar lönsamhet ska man kunna få finansiering. För oss spelar det ingen roll i vilken bransch man agerar eller var man bor. Men alla förstår inte vad som krävs och gör man inte läxan i tid och tar fram bra underlag. Då får man springa runt och leta hos olika aktörer. Får man nej överallt får man nog fundera på om det är något i affärsidén som man behöver skruva på, säger Lars.
Samtidigt har det vuxit fram åtskilliga uppstickare på marknaden som marknadsför sina tjänster stenhårt. Här hittar man peer-to-peerlösningar bland annat. Så pengar finns. Frågan är bara till vilken kostnad.
Men det är inte hos uppstickarna man ska börja, om man ska tro Lars.
– Nej, och inte hos Almi heller. Affärsbankerna har de bästa räntorna av alla, säger han, men tillägger att egentligen är affärsbanken inte steg ett heller, utan snarare steg två.
– Det absolut första man ska göra är att se om det finns något jag kan göra så att jag slipper låna pengar. Kan jag förhandla med mina kunder och få betalt i förväg eller kanske kan fakturera en del i förväg och resterande del vid slutleverans. Kan jag få förlängd betaltid hos mina egna leverantörer eller dra ner på mina egna kostnader?
En som lyckades hitta en lucka i sitt eget företag är Vladimir Ruzic på Mäklarkoll.se. Läs mer om honom på sidan intill.
[caption id="attachment_29651" align="alignright" width="186"]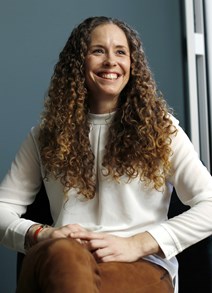 Sofie Lundström på Toborrow.[/caption]
Sofie Lundström hade en bakgrund inom bankvärlden när hon var med och startade uppstickaren Toborrow, som är just en av de nya aktörerna på finansieringsfronten, där man som privatperson och företag kan investera i olika företag och där man som företagare kan ansöka om peer-to-peerlån (crowdlending).
– Som jag såg det när jag jobbade på bank fanns det två skäl för varför småföretagarna får väldigt lite fokus. Det handlar inte om att de inte är kreditvärdiga, utan om att man helt enkelt hamnar sist i kön, säger Sofie.
Före i kön hamnar nämligen privatkunderna och storföretagen.
– Ett bolån är en jätteenkel affär, där ser banken säkerheten direkt. Det är en helt annan sak att göra en utvärdering av ett företag och det tar lika lång tid oavsett hur stort lån det handlar om. Så då är det klart att banken hellre lånar ut 100 miljoner till ett stort företag än mindre lån till många småföretagare. Dessutom efterfrågar företagskunderna rådgivning, vilket inte privatkunderna gör, säger Sofie.
Småföretagarna är helt enkelt inte tillräckligt lönsamma som bankkunder.
– Vi som är uppstickare kan göra utvärderingarna mycket snabbare och enklare, för vi har byggt upp helt andra digitala system. Där är inte affärsbankerna än idag, säger hon.
Ytterligare en svårighet som bankerna har är att bedöma kreditvärdigheten i nya typer av affärsmodeller, menar hon
– Traditionellt har man kunnat ta säkerheter i fasta tillgångar. Så ser det inte alltid ut nu.
Sofie understryker vikten av att kolla upp långivarnas villkor noga.
– Ibland när vi frågar om sökande jämfört räntan hos andra långivare med bankens säger de ”ja”, men sedan visar det sig att de inte upptäckt att i ena fallet rör det sig om en månatlig ränta, medan banken pratar om en årsränta. En månadsränta på 2–3 procent kan bli en effektiv ränta på 30–40 procent.
(Sofie Lundström tipsar)
1. Ha koll på din ekonomiska rapportering. Du ska kunna förklara allt i sifferväg.
2. Gör en prognos. Hur ska du ha ett tillräckligt bra kassaflöde för att kunna betala tillbaka lånet?
3. Fundera på säkerhet. Anledningen till att finansiärer vill ha säkerhet är att de vill att företagarna tror riktigt på sina idéer själva. Då kan du få lägre lånekostnader.
4. Tänk långsiktigt. Hur ska din finansieringsresa se ut på sikt? Vilka kapitalbehov kommer du att ha om några år? Om du funderar på att ta in riskkapital – fundera ordentligt över vilka du tar in i bolaget. Kan de gå in med mer pengar längre fram om du skulle behöva det? Har de trovärdighet?
5. Vänta inte för länge. Då kan möjligheterna vara begränsade. De beslut du fattar idag kan påverka dina
möjligheter två, tre år fram i tiden.
I flera undersökningar som Företagarna gjort målas samma bild upp: det är svårt att få finansiering, bankerna ställer krav på privat säkerhet samtidigt som man tar ut högre ränta på lånen än om det gällt familjebostaden.
Anna Tyrén i Värmland jobbar sedan många år som företagsrådgivare på Värmlandskooperativen och hon känner igen bilden som målas upp.
LÄS OCKSÅ: SÅ MAXAR DU DIN KOMMUNIKATION
[caption id="attachment_29649" align="alignright" width="216"]
Anna Tyarén.[/caption]– Ja, jag upplever att det har blivit mycket svårare att få finansiering för företag, både gällande nystart och för utveckling av verksamheter. Min upplevelse är att den stora digitaliseringsomvandlingen exkluderar många. Framför allt gäller det den lilla ”råentreprenören” som är kunnig inom sitt område, van vid att arbeta hårt och som har goda förutsättningar att driva ett lönsamt företag, men som saknar datorvana och tillgång till internet. Då exkluderas man eftersom allt idag ska sökas, skötas och hanteras digitalt. Som liten företagare behöver du hjälp av personliga rådgivare, annars kommer du inte vidare. Det blir för svårt och valet blir då att inte starta.
Gynnar tillväxtföretag
Men kanske är det inte lika svårt för alla.
– Som jag uppfattar det finns det gott om stålar förutsatt att man pratar aktiebolag, innovation och tillväxtföretag. Andra företagsformer, mer traditionella idéer och lokala marknader göre sig icke besvär – även om de kan sysselsätta många, säger Anna.
Tillgången till fungerande nät är självklart en glesbygdsfråga. Men en stor del av företagen startas trots allt ute i landet och det finns andra faktorer som påverkar där också, menar Anna
– För bara några år sedan fanns det alltid en företagsrådgivare på den lokala banken, som ofta hade god insikt i företagandet i området, kände till dem som sökte finansiering och även var insatt i småföretagarens vardag. Idag hänvisas alla till den centraliserade företagsrådgivningen i en storstad. Där har man inte vetskap om orten, området, personen eller förutsättningarna. Att vid en låneansökan inte få träffa en fysisk person är enligt mig en katastrof och gör inte rättvisa för vare sig kund eller bank. Personkännedom och personlig kontakt är otroligt viktigt.
Nu ser dock Anna en motkraft som växer fram med lokala fristående banker som lockar kunder från de traditionella affärsbankerna.
Bransch ska inte avgöra
[caption id="attachment_29650" align="alignright" width="214"]
Lars Mårdbrant.[/caption]Lars Mårdbrant, kommunikationschef på statens eget låneinstitut Almi, är däremot inte lika övertygad om att Företagarnas undersökning beskriver hela bilden.
– Den är inte helt tydlig. De flesta företag med en bra affärsidé och en sund ekonomi får normalt sett lån. Men när det finns tveksamheter kring framtida lönsamhet eller när kapitalbehovet är stort och det är dåligt med säkerheter, då blir det svårare, säger han.
Även han kan se att man just i glesbygd kan missgynnas av att banken till exempel kanske inte ser att man får en säkerhet i en fastighet där på samma sätt som i storstadsområdena.
– Men oavsett om man kommer till banken eller till oss på Almi och har en sund affärsidé där man kan visa på en hållbar lönsamhet ska man kunna få finansiering. För oss spelar det ingen roll i vilken bransch man agerar eller var man bor. Men alla förstår inte vad som krävs och gör man inte läxan i tid och tar fram bra underlag. Då får man springa runt och leta hos olika aktörer. Får man nej överallt får man nog fundera på om det är något i affärsidén som man behöver skruva på, säger Lars.
Nya uppstickare rör om
Samtidigt har det vuxit fram åtskilliga uppstickare på marknaden som marknadsför sina tjänster stenhårt. Här hittar man peer-to-peerlösningar bland annat. Så pengar finns. Frågan är bara till vilken kostnad.
Men det är inte hos uppstickarna man ska börja, om man ska tro Lars.
– Nej, och inte hos Almi heller. Affärsbankerna har de bästa räntorna av alla, säger han, men tillägger att egentligen är affärsbanken inte steg ett heller, utan snarare steg två.
– Det absolut första man ska göra är att se om det finns något jag kan göra så att jag slipper låna pengar. Kan jag förhandla med mina kunder och få betalt i förväg eller kanske kan fakturera en del i förväg och resterande del vid slutleverans. Kan jag få förlängd betaltid hos mina egna leverantörer eller dra ner på mina egna kostnader?
En som lyckades hitta en lucka i sitt eget företag är Vladimir Ruzic på Mäklarkoll.se. Läs mer om honom på sidan intill.
Privatkunder går före
[caption id="attachment_29651" align="alignright" width="186"]
Sofie Lundström på Toborrow.[/caption]Sofie Lundström hade en bakgrund inom bankvärlden när hon var med och startade uppstickaren Toborrow, som är just en av de nya aktörerna på finansieringsfronten, där man som privatperson och företag kan investera i olika företag och där man som företagare kan ansöka om peer-to-peerlån (crowdlending).
– Som jag såg det när jag jobbade på bank fanns det två skäl för varför småföretagarna får väldigt lite fokus. Det handlar inte om att de inte är kreditvärdiga, utan om att man helt enkelt hamnar sist i kön, säger Sofie.
Före i kön hamnar nämligen privatkunderna och storföretagen.
– Ett bolån är en jätteenkel affär, där ser banken säkerheten direkt. Det är en helt annan sak att göra en utvärdering av ett företag och det tar lika lång tid oavsett hur stort lån det handlar om. Så då är det klart att banken hellre lånar ut 100 miljoner till ett stort företag än mindre lån till många småföretagare. Dessutom efterfrågar företagskunderna rådgivning, vilket inte privatkunderna gör, säger Sofie.
Kolla villkoren noga
Småföretagarna är helt enkelt inte tillräckligt lönsamma som bankkunder.
– Vi som är uppstickare kan göra utvärderingarna mycket snabbare och enklare, för vi har byggt upp helt andra digitala system. Där är inte affärsbankerna än idag, säger hon.
Ytterligare en svårighet som bankerna har är att bedöma kreditvärdigheten i nya typer av affärsmodeller, menar hon
– Traditionellt har man kunnat ta säkerheter i fasta tillgångar. Så ser det inte alltid ut nu.
Sofie understryker vikten av att kolla upp långivarnas villkor noga.
– Ibland när vi frågar om sökande jämfört räntan hos andra långivare med bankens säger de ”ja”, men sedan visar det sig att de inte upptäckt att i ena fallet rör det sig om en månatlig ränta, medan banken pratar om en årsränta. En månadsränta på 2–3 procent kan bli en effektiv ränta på 30–40 procent.
FÖRBERED DIG I 5 STEG
(Sofie Lundström tipsar)
1. Ha koll på din ekonomiska rapportering. Du ska kunna förklara allt i sifferväg.
2. Gör en prognos. Hur ska du ha ett tillräckligt bra kassaflöde för att kunna betala tillbaka lånet?
3. Fundera på säkerhet. Anledningen till att finansiärer vill ha säkerhet är att de vill att företagarna tror riktigt på sina idéer själva. Då kan du få lägre lånekostnader.
4. Tänk långsiktigt. Hur ska din finansieringsresa se ut på sikt? Vilka kapitalbehov kommer du att ha om några år? Om du funderar på att ta in riskkapital – fundera ordentligt över vilka du tar in i bolaget. Kan de gå in med mer pengar längre fram om du skulle behöva det? Har de trovärdighet?
5. Vänta inte för länge. Då kan möjligheterna vara begränsade. De beslut du fattar idag kan påverka dina
möjligheter två, tre år fram i tiden.