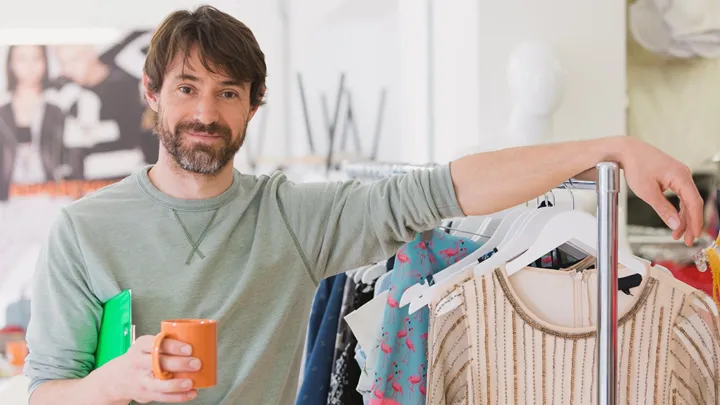
Dra nytta av att du är liten - och slå de stora bolagen. Så gjorde John Mellkvist med sitt designföretag JohnLook.com. Här delar han med sig av sina bästa råd.
När man för några år sedan ville beställa visitkort fanns främst två typer av företag att vända sig till: de större tryckeriföretagen, som är billiga men ganska opersonliga, eller designbyråerna som kostade skjortan.
– Det var tydligt att det fanns en lucka mellan tryckeribranschen och designbranschen, säger grundaren John Mellkvist.
Därför startade han företaget JohnLook.com, som designar trycksaker på nätet, och på kort tid hade företaget en stor och regelbunden ström av kunder.
Som expert på hur man skapar ett starkt varumärke tipsar han om sätt att använda din historia att marknadsföra dig med, till exempel om, hur och varför du startade ditt företag. För JohnLook.com var det en av orsakerna till att de kunde bli så framgångsrika trots konkurrensen. Folk gillade konceptet och spred det vidare till andra.
- Vi fick en massa draghjälp. Folk förstod att de stora bolagen kunde ha ett större urval, men att vi i stället erbjöd en personlig stil och ett personligt tilltal, säger John.
JOHNS BÄSTA RÅD:
Gör en grej av att du är liten. Tryck på saker som att du är personlig och serviceinriktad – och visa sedan att du lever upp till dina ord.
Om du inte har en intressant företagshistoria – skriv en. Den kan ta avstamp i att du ville förändra något och att du därför startade ditt företag. Då får du med dig människor som tänker ”det här ställer jag upp på”. Därtill en av få saker som inte kan plagieras.
Använd ditt sortiment som ett sätt att bygga ditt varumärke. Till exempel finns det massor av inredningsbutiker, men genom att aktivt välja ett sortiment som skapar en egen stil har vissa ett starkare varumärke än andra.
Med en bra och genomtänkt idé kan du söka samarbeten med specialister som är mer etablerade än vad du är. På så sätt både bygger och särskiljer du ditt företags varumärke.
Se över hela paketet. Företagsnamnet är antagligen den största tillgången du har, men se även över hur du förpackar allt från logotypen till hemsidan och tonläget i din kommunikation så att allt hänger ihop och blir tydligt för kunderna.
NOMINERA! Är ditt företag också bra på att klå de stora? Nominera det till Driva Egets David-mot-Goliat-pris här.
Nya EU-regler gör att PDF-fakturans dagar är räknade
Den 1 juli 2030 blir e-faktura obligatorisk i all handel mellan företag över EU:s inre gränser. Men omställningen börjar tidigare än så och kommer att beröra minsta lilla enskilda firma.
Bakom förkortningen ViDA – VAT in the Digital Age – ligger EU:s största momsreform på decennier. Från den 1 juli 2030 gäller två saker för dig som säljer till företag i andra EU-länder: fakturan ska skickas i ett strukturerat elektroniskt format enligt den europeiska standarden EN 16931 och uppgifterna ska rapporteras digitalt till Skatteverket transaktion för transaktion.
Fakturan ska utfärdas senast tio dagar efter affären. Rapporteringen sker samtidigt som den går iväg. Dagens periodiska sammanställning försvinner.
Flertalet länder har redan bestämt sig
Reformen tvingar inte medlemsländerna att införa samma krav nationellt, men flera gör det ändå.
– I Frankrike träder kravet i kraft den 1 september i år. Alla franska företag, oavsett storlek, måste då kunna ta emot e-fakturor. Stora och medelstora bolag ska samtidigt börja skicka elektroniskt och samma bestämmelse kommer att gälla små- och mikroföretag från september 2027.
– I Tyskland måste alla företag kunna ta emot e-faktura sedan januari 2025. Kravet
på att skicka fasas in 2027–2028.
– I Norge blir det obligatoriskt för bokföringsskyldiga verksamheter att skicka e-
faktura till varandra från 1 januari 2027. Från 2030 ska de även kunna ta emot dem.
– Storbritannien har aviserat krav för alla momsregistrerade företag från april 2029.
Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)
Hur ställer sig Sverige?
Det vet vi ännu inte. Regeringen beslutade i februari i år om en utredning av hur ViDA ska införas i svensk rätt, och om kravet ska gälla även svenska fakturor mellan företag. Utredaren Gabriella Loman redovisar sitt uppdrag i november 2027. Ett inhemskt krav långt före 2030 är därför osannolikt – men riktningen är tämligen given.
PDF är inte en e-faktura
Det är en vanligt förekommande missuppfattning att PDF är ett elektroniskt format och liktydigt med e-faktura. En PDF i ett mejl räknas inte som e-faktura hur digital den än känns. Kravet gäller strukturerad, maskinläsbar data som mottagarens system läser in automatiskt utan att någon knappar in siffrorna på andra sidan.
Håller vi oss till en utskriven faktura i ett kuvert är det ännu längre från målet. För den som driver ett litet företag är slutsatsen enkel: fråga din bokförings- eller faktureringsleverantör om systemet kan skicka och ta emot riktiga e-fakturor. I praktiken via Peppol.
Inexchange erbjuder exempelvis en lösning direkt på webben som inte kräver någon specifik programvara. Den typen av molntjänst är enkel att använda. I princip krävs det bara att funktionen slås på och att företaget registreras som mottagare.
Att göra det nu kostar lite. Att göra det under tidspress kostar mer.
Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)
Hur fungerar Almi-lån, verifieringsmedel och Almi Invest?
Många företagare har hört talas om Almi, men är osäkra på hur deras finansiering egentligen fungerar. Är det bidrag? Lån? Och varför säger banken ibland att man ska prata med Almi? Det ska vi gå igenom nu.
Almi är ett statligt bolag som hjälper företag med finansiering (ofta tillsammans med bank eller andra finansiärer för att möjliggöra investeringar och utveckling). Ofta är det företag med lite högre risk, eller i ett tidigt skede, som vänder sig till Almi. Det kan också passa bra när företaget ska växa med nya idéer och innovationer.
Alright, nog snackat. Låt oss gå igenom hur finansiering via Almi fungerar – för det kan faktiskt handla om såväl lån som verifieringsmedel och riskkapital.
Så låt oss börja där, och sammanfatta vilka typer av finansiering och tjänster Almi erbjuder:
lån till företag (av olika slag)
rådgivning
riskkapital via Almi Invest
verifieringsmedel
Den viktigaste skillnaden mot en vanlig bank är att Almi ofta kan ta större risk. Det gör att de kan finansiera företag tidigare i utvecklingen men är också med och möjliggör satsningar tillsammans med bank även i mer etablerade företag.
Du får mer än bara ett lån hos Almi
Utöver finansiering får du dessutom en dialog och rådgivning kring företagets ekonomi, prioriteringar och långsiktiga utveckling, vilket kan ge dig bättre förutsättningar att fatta beslut och utveckla ett mer lönsamt och mer hållbart företag.
Tips från Almi: Vill du diskutera finansiering för ditt företag, men är osäker på vilket lån eller vilken lösning som passar bäst? Här kan du prata direkt med Almi.
Hur fungerar ett Almi-lån?
Ett Almi-lån fungerar i grunden som ett vanligt företagslån: du lånar pengar och betalar tillbaka dem över tid med ränta. Men det finns några viktiga skillnader.
Räntan är ofta högre
Eftersom Almi tar större del av finansieringen i situationer med högre osäkerhet är räntan normalt högre. Det är alltså inte en billigare finansiering – men den kan göra det möjligt att genomföra investeringar som annars inte hade blivit av.
Banken är ofta med i finansieringen
I de flesta fall delas finansieringen upp mellan banken och Almi. Det gör att banken kan vara med och finansiera satsningar som annars kan vara svåra att genomföra på egen hand. Ofta krävs det också att grundarna (eller andra finansiärer) står för en del av kapitalbehovet.
Ett vanligt exempel är att Almi kan stå för 50 % av kapitalbehovet om grundarna står för resterande 50 % (banken måste således inte vara med).
Affärsidén väger tungt
Banker tittar ofta mycket på historiska siffror. Almi lägger däremot ofta lika stor vikt vid företagets potential. De tittar till exempel på:
affärsmodell
marknad
tillväxtmöjligheter
entreprenörens erfarenhet
Det gör att Almi ofta kan finansiera företag tidigare i utvecklingen än vad banker gör.
Tips från Almi: I den här videon får du veta hur ett Almilån fungerar.
När brukar Almi-lån vara aktuella?
Almi-finansiering dyker ofta upp i tre situationer.
1. Tidig fas
När ett företag fortfarande är ungt kan banken tycka att underlaget är begränsat. Då kan Almi gå in med en del av finansieringen – ofta genom ett s k mikrolån.
2. Tillväxt och expansion
Om ett företag vill växa snabbt kan kapitalbehovet bli större än vad banken är bekväm med. Här kan Almi hjälpa till med exempelvis företagslån eller tillväxtlån, ofta i kombination med bank för att möjliggöra hela satsningen.
Tips från Almi: Hur fungerar Almis tillväxtlån? Läs mer här.
3. Innovation och nya produkter
Företag som utvecklar nya produkter eller tjänster kan också få finansiering via Almi. Det gäller särskilt projekt där potentialen finns – men där intäkterna ännu inte är helt bevisade. Då kan innovationslån passa perfekt.
Verifieringsmedel – pengar för att testa en idé
En lite mindre känd finansieringsform hos Almi är så kallade verifieringsmedel. Det är pengar som kan användas för att testa och verifiera en affärsidé innan företaget satsar fullt ut. Pengarna kan till exempel användas till att:
bygga en prototyp
göra marknadstester
testa teknik eller funktion
ta fram en första version av produkten
Syftet är att minska risken i tidiga projekt genom att först ta reda på om idén faktiskt fungerar i praktiken. Verifieringsmedel är alltså inte till för att bygga ett helt företag – utan för att ta reda på om affären håller. Och bäst av allt – de behöver normalt inte betalas tillbaka.
Hur ansöker man om finansiering hos Almi?
Processen börjar ofta med ett möte med en rådgivare. Då går ni igenom:
företagets situation
finansieringsbehov
affärsplan
marknad och strategi
Om företaget bedöms ha potential kan Almi sedan gå vidare med en finansieringslösning. Precis som hos banker görs alltid en kreditbedömning.
Tips från Almi: Vad behöver man förbereda inför låneansökan hos Almi? Det lär du dig här.
Vill du få bättre koll på ekonomin i ditt företag och öka lönsamheten? I den här videon får du en bild av hur Almi kan hjälpa dig att förstå vad som driver resultatet i din verksamhet – och skapa bättre förutsättningar för att fatta rätt beslut i rätt tid.
Sammanfattning – så fungerar Almi-finansiering
Almi är ett statligt bolag som erbjuder lån och finansiering till små och medelstora företag. Den stora skillnaden mot banker är att Almi ofta kan:
ta större risk
finansiera tidigare i företagets utveckling
komplettera bank och andra finansiärer för att möjliggöra investeringar och utveckling.
Utöver finansiering får du också rådgivning och dialog kring företagets ekonomi, prioriteringar och långsiktiga utveckling.
Dessutom finns finansiering som verifieringsmedel, som hjälper företag att testa nya idéer innan de satsar fullt ut. PLUS (och det här är viktigt): i många regioner finns regionala bidrag som förmedlas via Almi.
Vi på Driva Eget har använt Almi i många av våra bolag och projekt, och alltid fått bra hjälp.
Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.
Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.
Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.