Avtal, Affärsjuridik & IP
Christina Schollin förlorade kontraktet
20 juli,
2018
•
Uppdaterades 18 december,
2024
•
5 minuters läsning
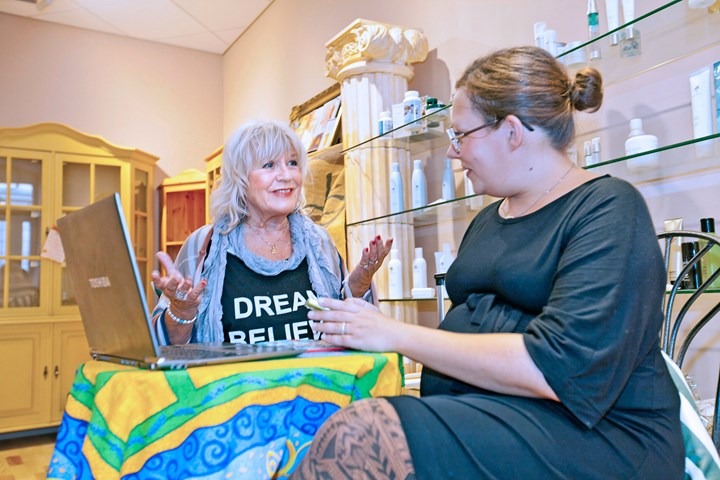
Att hyra ut en del av sin företagslokal är ett smart sätt att få ner de egna kostnaderna. Men se upp så att du inte hamnar i samma sits som Christina Schollin, som förlorade hyreskontraktet i Gamla stan.
Vi får många frågor till expertpanelen från småföretagare som hyr del i en företagslokal. Vilka rättigheter och skyldigheter har värden och hyresgästen egentligen?
Det här är värt att verkligen kolla upp. Det har skådespelaren Christina Schollin fått erfara, som förlorade sitt hyreskontrakt till en tidigare samarbetspartner.
Vid sidan av tv-och filmrollerna har Christina sedan 22 år tillbaka drivit en butik i Gamla stan där hon sålt presentartiklar, heminredning och prydnadsänglar. Men så i höstas berättade hon på sin blogg att hon blivit av med sitt hyreskontrakt.
– Jag är faktiskt fortfarande mest förvånad och chockad över hur detta kunde hända! skriver hon.
För några år sedan började Christina rikta in sin verksamhet på wellness, hon döpte den till MåBra Oasen och lät terapeuter hyra in sig och bedriva bland annat massage och skönhetsvård. Sist i raden var en skönhetsentreprenör som enligt blogginlägget skulle vara på plats och utföra behandlingar de tider som Christina, som även har hus i Spanien, inte var där.
LÄS OCKSÅ: Så väljer du rätt lokal
– Men att jag kan vara där och ”dra folk” till Oasen, när jag finns på plats, skriver Christina, som framhåller att hon såg det hela som ett samarbete, ingenting annat.
Så småningom fanns planer på att entreprenören skulle ta över verksamheten efter att denne blivit godkänd av hyresvärden och betalat en överlåtelseavgift. Men så blev det inte. Hyresvärden, Riksdagsförvaltningen, fick bland annat se det avtal som skönhetsentreprenören och Christina skrivit under och ansåg, enligt Christina, att hon hyrde ut olovligt i andrahand.
Nu fick skönhetsentreprenören förstahandskontraktet, och Christina fick skriva under på att hennes hyresförhållande upphörde i förtid.
– Om jag inte hade gjort det, så hade det gått till Hyresnämnden, det hade tagit tid och processen hade blivit långdragen och offentlig. Jag hade inte en chans, skriver Christina.
Så, vad gäller? Vi frågade juristen Louise Dufwa på Avtal24. Hon inte kan uttala sig om just Christinas ärende, men har erfarenhet av liknande fall. Upplåter du din lokal till någon annan är det fråga om andrahandsuthyrning oavsett om det även är fråga om ett samarbete, berättar hon. Dessa avtal ska heller inte blandas ihop.
– Jag rekommenderar att parterna i så fall har två avtal, ett som reglerar hyresförhållandet och ett som reglerar samarbetet.
Sedan är svaret att du får hyra ut, och utan krav på att hyresvärden eller hyresnämnden måste samtycka så länge det bara rör delar av lokalen. Andrahands-
hyresgästens verksamhet måste dock hålla sig inom ramen för den i hyreskontraktet angivna. Däremot får du inte utan hyresvärdens samtycke hyra ut hela lokalen i andra hand, eller inrymma utomstående om det kan medföra men för hyresvärden.
– Det finns ingen exakt reglering av hur stora delar av lokalen som får hyras ut. Man bör dock inte hyra ut så stor del att det i praktiken närmar sig en total uthyrning av lokalen, säger Louise.
Den här bestämmelsen är tvingande till hyresgästens fördel. Det innebär att det inte spelar någon roll om hyresvärden skrivit i hyreskontraktet att upplåtelse av del av lokalen inte får ske. Skulle du däremot vilja hyra ut hela din lokal behöver du få tillstånd från din hyresvärd. Får du inte det kan hyresnämnden under vissa omständigheter lämna tillstånd, som vid sjukdom. Hyr du ut i andra hand utan tillstånd riskerar såväl du som andrahandshyresgästen att bli vräkta.
Louise påpekar att om du hyr ut din lokal i andra hand ansvarar du för alla förpliktelser i hyreskontraktet, även för andrahandshyresgästen. Får du till exempel inte in hyra från din hyresgäst är det ändå du som är ansvarig att betala hela hyran till hyresvärden och du riskerar att bli vräkt om inte andrahandshyresgästen sköter sig. Så ta referenser och gör en kreditprövning.
– Det är även att rekommendera att kräva en deposition eller ett borgensåtagande från andrahandshyresgästen, säger hon.
Vill du att någon ska få ta över ditt förstahandskontrakt helt? Då krävs att personen ska överta ägandet av själva verksamheten, och att hyresnämnden eller hyresvärden lämnar tillstånd. Sådant tillstånd ska lämnas om hyresvärden inte har skäl att säga nej, till exempel på grund av bristande betalningsförmåga. Värden får även välja att lösa in verksamheten till fullt värde. Tillståndet kan vara förenat med villkor, till exempel någon form av säkerhet från den nya hyresgästen.
LÄS OCKSÅ: Så kan du dra av för lokalen hemma
– Har hyresgästen haft lokalen mindre än tre år får tillstånd dock lämnas endast om synnerliga skäl för detta föreligger, som sjukdom eller dödsfall som gör att verksamheten inte kan fortsätta, säger Louise.
Du får alltså inte ta betalt för enbart lokalen och finns det planer på ändrad inriktning av verksamheten ska detta först godkännas av hyresvärden. Man måste inte ta över hela verksamheten och själva bolaget eller firman, utan man kan även överta delar av den, till exempel de inventarier som finns, så kallad inkråmsöverlåtelse.
– Vill man göra detta är det dock bra om man har juridisk rådgivning så att man inte gör något olagligt, säger Louise.
Vi får många frågor till expertpanelen från småföretagare som hyr del i en företagslokal. Vilka rättigheter och skyldigheter har värden och hyresgästen egentligen?
Det här är värt att verkligen kolla upp. Det har skådespelaren Christina Schollin fått erfara, som förlorade sitt hyreskontrakt till en tidigare samarbetspartner.
Vid sidan av tv-och filmrollerna har Christina sedan 22 år tillbaka drivit en butik i Gamla stan där hon sålt presentartiklar, heminredning och prydnadsänglar. Men så i höstas berättade hon på sin blogg att hon blivit av med sitt hyreskontrakt.
– Jag är faktiskt fortfarande mest förvånad och chockad över hur detta kunde hända! skriver hon.
Olovlig uthyrning
För några år sedan började Christina rikta in sin verksamhet på wellness, hon döpte den till MåBra Oasen och lät terapeuter hyra in sig och bedriva bland annat massage och skönhetsvård. Sist i raden var en skönhetsentreprenör som enligt blogginlägget skulle vara på plats och utföra behandlingar de tider som Christina, som även har hus i Spanien, inte var där.
LÄS OCKSÅ: Så väljer du rätt lokal
– Men att jag kan vara där och ”dra folk” till Oasen, när jag finns på plats, skriver Christina, som framhåller att hon såg det hela som ett samarbete, ingenting annat.
Så småningom fanns planer på att entreprenören skulle ta över verksamheten efter att denne blivit godkänd av hyresvärden och betalat en överlåtelseavgift. Men så blev det inte. Hyresvärden, Riksdagsförvaltningen, fick bland annat se det avtal som skönhetsentreprenören och Christina skrivit under och ansåg, enligt Christina, att hon hyrde ut olovligt i andrahand.
Nu fick skönhetsentreprenören förstahandskontraktet, och Christina fick skriva under på att hennes hyresförhållande upphörde i förtid.
– Om jag inte hade gjort det, så hade det gått till Hyresnämnden, det hade tagit tid och processen hade blivit långdragen och offentlig. Jag hade inte en chans, skriver Christina.
Vad säger juristen?
Så, vad gäller? Vi frågade juristen Louise Dufwa på Avtal24. Hon inte kan uttala sig om just Christinas ärende, men har erfarenhet av liknande fall. Upplåter du din lokal till någon annan är det fråga om andrahandsuthyrning oavsett om det även är fråga om ett samarbete, berättar hon. Dessa avtal ska heller inte blandas ihop.
– Jag rekommenderar att parterna i så fall har två avtal, ett som reglerar hyresförhållandet och ett som reglerar samarbetet.
Sedan är svaret att du får hyra ut, och utan krav på att hyresvärden eller hyresnämnden måste samtycka så länge det bara rör delar av lokalen. Andrahands-
hyresgästens verksamhet måste dock hålla sig inom ramen för den i hyreskontraktet angivna. Däremot får du inte utan hyresvärdens samtycke hyra ut hela lokalen i andra hand, eller inrymma utomstående om det kan medföra men för hyresvärden.
– Det finns ingen exakt reglering av hur stora delar av lokalen som får hyras ut. Man bör dock inte hyra ut så stor del att det i praktiken närmar sig en total uthyrning av lokalen, säger Louise.
Till hyresgästens fördel
Den här bestämmelsen är tvingande till hyresgästens fördel. Det innebär att det inte spelar någon roll om hyresvärden skrivit i hyreskontraktet att upplåtelse av del av lokalen inte får ske. Skulle du däremot vilja hyra ut hela din lokal behöver du få tillstånd från din hyresvärd. Får du inte det kan hyresnämnden under vissa omständigheter lämna tillstånd, som vid sjukdom. Hyr du ut i andra hand utan tillstånd riskerar såväl du som andrahandshyresgästen att bli vräkta.
Louise påpekar att om du hyr ut din lokal i andra hand ansvarar du för alla förpliktelser i hyreskontraktet, även för andrahandshyresgästen. Får du till exempel inte in hyra från din hyresgäst är det ändå du som är ansvarig att betala hela hyran till hyresvärden och du riskerar att bli vräkt om inte andrahandshyresgästen sköter sig. Så ta referenser och gör en kreditprövning.
– Det är även att rekommendera att kräva en deposition eller ett borgensåtagande från andrahandshyresgästen, säger hon.
Vill du att någon ska få ta över ditt förstahandskontrakt helt? Då krävs att personen ska överta ägandet av själva verksamheten, och att hyresnämnden eller hyresvärden lämnar tillstånd. Sådant tillstånd ska lämnas om hyresvärden inte har skäl att säga nej, till exempel på grund av bristande betalningsförmåga. Värden får även välja att lösa in verksamheten till fullt värde. Tillståndet kan vara förenat med villkor, till exempel någon form av säkerhet från den nya hyresgästen.
LÄS OCKSÅ: Så kan du dra av för lokalen hemma
– Har hyresgästen haft lokalen mindre än tre år får tillstånd dock lämnas endast om synnerliga skäl för detta föreligger, som sjukdom eller dödsfall som gör att verksamheten inte kan fortsätta, säger Louise.
Du får alltså inte ta betalt för enbart lokalen och finns det planer på ändrad inriktning av verksamheten ska detta först godkännas av hyresvärden. Man måste inte ta över hela verksamheten och själva bolaget eller firman, utan man kan även överta delar av den, till exempel de inventarier som finns, så kallad inkråmsöverlåtelse.
– Vill man göra detta är det dock bra om man har juridisk rådgivning så att man inte gör något olagligt, säger Louise.
Hyra ut i andra hand – det gäller
- DU FÅR hyra ut, utan krav på att hyresvärden eller hyresnämnden måste samtycka, så länge det bara rör delar av lokalen och andrahandshyresgästens verksamhet håller sig inom ramen för den i hyreskontraktet angivna verksamheten.
- DU FÅR INTE utan hyresvärdens samtycke hyra ut hela lokalen i andra hand, eller inrymma utomstående om det kan medföra men för hyresvärden.