Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

ANNONS

Innehåll från SEB

Partner

Finansiera företaget med lån eller riskkapital – vad är skillnaden?

SEB 14 november, 2023 • Uppdaterades 16 april, 2025 • 7 minuters läsning
lån eller riskkapital

Låna pengar från banken eller ta in riskkapital från investerare? Vad är skillnaden? Det lär vi dig i den här guiden, och förklarar fördelar och nackdelar med både riskkapital- och lånefinansiering.

Lån eller riskkapital? Beroende på konjunktur, bolagsfas och affärsmodell bör du faktiskt tänka på olika sätt, och just det ska vi gå igenom nu.

I den här guiden tänker vi svara på frågorna:

– Vad är skillnaden mellan lånefinansiering och riskkapital?
– Vilka är fördelarna och nackdelarna med riskkapital?
– Vilka är fördelarna och nackdelarna med lånefinansiering?
– När är lånefinansiering bäst och när är riskkapital bäst?
– Och vad tittar banken på när företaget ansöker om lån?

Det blir med andra ord matnyttigt och konkret. Häng med, så tar vi det från början! Till vår hjälp har vi experterna Alexander Klingensjö (från Corporate Finance Growth på SEB) och Fredrik Josefsson (som är Head of Entrepreneurs & High Growth på SEB).

Vad är skillnaderna mellan att finansiera bolaget med riskkapital respektive skuld/lån?

Att finansiera ett bolag med riskkapital eller att finansiera det med skuld/lån är två olika tillvägagångssätt med olika fördelar och nackdelar.

  • Lånefinansiering innebär att bolaget tar lån från banker, finansiella institutioner eller andra långivare. Det kan vara i form av banklån, kreditlinjer eller andra typer av skuldförbindelser. Bolaget måste betala tillbaka lånet enligt överenskomna villkor, inklusive ränta, oavsett bolagets framgång eller misslyckande.
  • Riskkapital innebär att bolaget ger bort ägarandelar, oftast i form av aktier, i utbyte mot kapital och innebär ingen återbetalningsskyldighet. Däremot medför det en delning av kontroll och potentiell värdeökning samt framtida utdelningar med de nya investerarna. Man delar alltså bolagets framgång genom att äga en del av det och förväntar sig en avkastning i form av ökat värde och utdelningar på sina ägarandelar. Riskkapital är ofta ett alternativ för bolag i tillväxtfas som kanske inte ännu kvalificerar sig för lånefinansiering.

– Valet mellan riskkapital och lånefinansiering beror på bolagets nuvarande position och mål, risktolerans, och den ekonomiska situationen. Vissa bolag kan också välja en kombination av båda finansieringsmetoderna beroende på deras behov och strategi, berättar Alexander Klingensjö.
Vilka fördelar och nackdelar finns med riskkapital?

Med riskkapital tillhandahåller investerare kapital i utbyte mot ägarandelar i bolaget. Investerare delar med andra ord risken med bolaget och tar inte ut ränta för detta. De tar dock en andel av bolagets vinster genom framtida utdelningar, och kan ha andra ekonomiska krav.

Bolaget är inte skyldigt att återbetala riskkapital om det inte går bra, men investerarna förlorar sina investeringar om bolaget misslyckas. De kan också ge råd och stöd, men de har vanligtvis inte direkt inflytande över bolagets dagliga verksamhet.

Riskkapital belastar heller inte bolagets balansräkning med skulder som måste återbetalas.

Å andra sidan så, genom att ta in riskkapital, ger man bort ägarandelar och förlorar därmed en del av kontrollen över bolaget samt att man måste ta hänsyn till investerarnas strategiska åsikter och intressen. Det kan även finnas högt ställda förväntningar på avkastning på sin investering genom värdeökning och utdelningar, vilket kan sätta press på bolaget att växa snabbt för att öka värdet på bolaget.

– När det kommer till riskkapital förväntar sig i normalfallet investerare även en framtida möjlighet att realisera sina investeringar, antingen genom att sälja sina aktier till en högre värdering (till exempel vid en börsintroduktion) eller genom en försäljning av bolaget, berättar Alexander.

Genom investerare kan företaget också få in kompetens och nätverk, vilket i många fall är lika viktigt som kapital. Dessutom kan och vill investerare ofta vara med och stödja bolaget på längre sikt, vilket kan vara fördelaktigt om bolaget behöver ytterligare kapital för att ta nästa steg i sin utveckling.

Vilka fördelar och nackdelar finns med lånefinansiering?

Några fördelar med lånefinansiering är att bolagets ägare behåller fullständig kontroll över bolaget, eftersom lånefinansiering i regel inte innebär något ägande i bolaget. Befintliga ägares andelar är således oförändrade.

Därutöver innebär lånefinansiering vanligtvis ett fast återbetalningsschema, vilket ger förutsägbarhet för bolagets ekonomiska planering. Lånefinansiering kan till exempel användas för att finansiera expansionsprojekt, öka produktionen, köpa ny utrustning eller öppna nya filialer, vilket underlättar tillväxtmöjligheterna.

Nackdelarna är att det finns ett återbetalningskrav. Återbetalningskravet är bindande oavsett bolagets ekonomiska prestation, vilket kan vara en ekonomisk börda om bolaget inte genererar tillräckliga intäkter. Lånefinansiering innebär även
att bolaget måste betala ränta på det lånade beloppet.

– Om räntesatserna är höga eller om räntorna stiger, kan det öka bolagets kostnader och minska lönsamheten. Om bolaget är för högt skuldsatt, kan det även begränsa dess möjlighet att ta på sig nya projekt eller expandera eftersom det redan har åtagit sig att betala tillbaka befintliga skulder, berättar Alexander.

När passar riskkapital respektive lånefinansiering bra?

Riskkapital passar bra när det finns en hög tillväxtpotential, till exempel genom en disruptiv affärsidé, innovativ teknologi eller en stark differentieringsfaktor som kan leda till snabb och betydande eller bibehållen tillväxt. Detta innebär en möjlighet för bolag som är i behov av finansiering att kunna skala upp sin verksamhet.

Rent praktiskt kan dessa situationer till exempel bestå av möjligheter att expandera in på nya marknader, lansera nya produkter eller förvärva konkurrenter. Det kan också vara så att bolaget, utöver kapital, söker viss rådgivning, branschkontakter och/eller erfarenhet från investerare som kan hjälpa bolaget att växa och utvecklas.

Lånefinansiering passar ofta bättre när bolaget har en stabil intäktsström och kan förutsäga sina framtida kassaflöden för att säkerställa att det kan göra regelbundna återbetalningar på skulden. Alternativt att det finns tillgångar som kan användas som säkerhet för lån, såsom fastigheter, maskiner eller inventarier.

Lånefinansiering är till exempel lämpligt om bolaget vill förvärva en annan verksamhet och behöver finansiering för att göra förvärvet och förväntar sig att de framtida intäkterna kommer att täcka kostnaden för lånet.

Andra situationer där lånefinansiering kan vara lämpligt är när bolaget behöver finansiering för att uppgradera eller köpa ny utrustning och teknologi för att öka effektiviteten och konkurrenskraften, eller för att finansiera lagerköp för att hantera ökad efterfrågan på förbrukningsvaror under säsongsvariationer.

– Det är viktigt att nämna att många bolag väljer en kombination av båda finansieringsmetoderna, beroende på deras specifika behov och strategi. Denna blandning kan skapa en balans mellan extern investering och bibehållen kontroll över bolaget, berättar Alexander.

Innan man väljer väg är det viktigt att överväga noggrant vilken finansieringsstrategi som bäst passar bolagets unika situation och mål.

Om mitt företag ska ansöka om lånefinansiering hos banken – vad tittar banken på och hur förbereder jag mig bäst?

Framförallt är det fyra saker du bör förbereda inför låneansökan och mötet med banken.

1. Räkna, resonera och prognosticera
Det finns en rad prognoser som banken vill se när de tittar på en låneansökan. Dessa är till exempel kassaflöden, balansräkning, orderingång och tillväxt.

– Mitt tips är att ta höjd för olika händelseutvecklingar och visa upp både en konservativ och en realistisk prognos, säger Fredrik.

2. Visa på kostnadskontroll
Banken vill gärna se att det finns flexibilitet och att bolaget har möjlighet att snabbt skala ned vid behov. Det är bra att presentera olika scenarier.

– Vad händer till exempel med bolagets marginaler om en leverantör höjer sina priser och vilka alternativa lösningar har bolaget då? Kan man till exempel outsourca vissa tjänster om det behövs och därmed sänka bolagets fasta kostnader så är det bra att lyfta, tipsar Fredrik.

3. Minska finansieringsbehovet och bankens risk
Man kan minska både sina finansieringsbehov och bankens risk genom olika metoder för att göra det lättare att få finansieringen i hamn. Exempelvis kan man minska bolagets finansieringsbehov genom att försöka sänka sina kostnader eller öka användningen av förskottsbetalningar inom verksamheten.

– Om man har en affär som har koppling till export kan man minska bankens risk genom att ta in en aktör som Exportkreditnämnden, EKN. Eftersom EKN kan dela risk med banken så gör deras medverkan det lättare för banken att säga ja, tipsar Fredrik.

Ett samarbete med EKN är också ett tecken på att företaget tänker till och har kontroll på situationen.
4. Låt företagsrådgivaren vara rådgivare
– Vi uppmuntrar till dialog med bankens företagsrådgivare för vi ska förstå alla mjuka värden som finns i bolaget och det kan göra skillnad. Bankens rådgivning innebär en fördjupad kontakt som ger företaget värdefulla insikter om banken och vice versa, avslutar Fredrik.

Om SEB
Oavsett om du är frilansare, gigare eller konsult – hos SEB får du smarta digitala tjänster som är anpassade till en ny tid. En tid där allt fler, precis som du, vill driva eget på sina villkor. Läs mer om SEB:s erbjudande till dig som driver företag här.

I SEB:s entreprenörstrappan ryms olika samarbeten som stöttar entreprenörskap. Här hittar du intressanta partners, stärkande nätverk och bra stöd för dig och ditt företag.


ANNONS

Innehåll från Bokio

Partner

Från passion till egen butik – så driver Evelina Imse Studios med Bokio

När Evelina Hedberg startade Imse Studios var inte planen att bli företagare på heltid. Men snart skulle passionsprojektet bli en heltidssysselsättning – och med hjälp av Bokio kan hon fokusera på det kreativa istället för ekonomin.

Bokio 30 september, 2026 • 4 minuters läsning
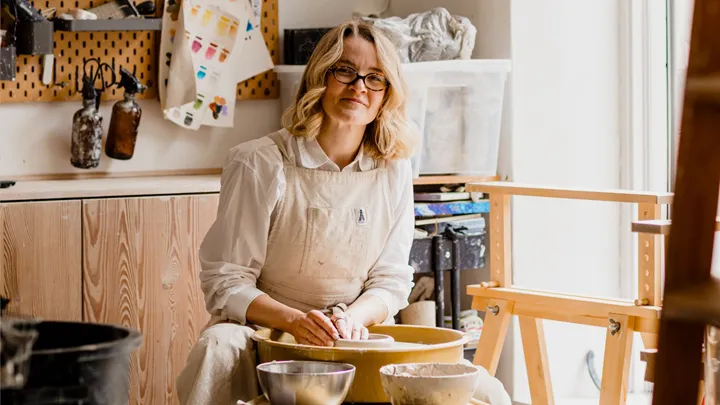
Evelina på Imse Studios använder Bokio
Bokio

Innan vi berättar Evelinas härliga historia, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här.

Tillbaka till storyn. Evelina drog igång Imse Studios medan hon fortfarande pluggade till civilingenjör i medieteknik. Sedan kom pandemin. Examen firades men jobben uteblev. Då fanns företaget redan där.

– Då kände jag: nej men då tuffar jag väl på. På så sätt var det väldigt tryggt att jag redan var igång och hade företaget, säger Evelina Hedberg.

Sedan dess har Imse Studios vuxit från ett passionsprojekt till en verksamhet med keramik, konst, kurser och återkommande kunder. 2022 tog Evelina dessutom steget från att jobba hemifrån till en egen studio på Frejgatan i Stockholm.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Det låter kanske som en ganska genomtänkt plan. Men Evelina beskriver snarare företagandet som motsatsen.

– Jag var nog mer perfektionist innan och försökte tänka ut lösningen på alla problem. Det funkar absolut inte inom företagande. Företagande handlar ju bara om att göra, testa sig fram.

Och när det är dags att ta nästa steg har hon en ganska enkel tumregel:

– Känns det asläskigt och pirrigt, då är det antagligen rätt. Då är det bara att köra.

Företagandet får alltså gärna innehålla lite improvisation. Men det finns en sak Evelina helst inte vill improvisera med.

Ekonomin.

Bokio har hängt med från början

Bokio har funnits med sedan Imse Studios startade. När Evelina behövde börja bokföra jämförde hon olika alternativ och landade till slut i Bokio. I dag använder hon bland annat bokföring, fakturering, lön och Bokio Företagskonto (som erbjuder återbäring och cashback).

– Det känns inte som något jättesvårt system som man bara kan använda om man är redovisningskonsult, utan det är faktiskt byggt för oss användare.

Och Bokio Företagskonto har gjort stor skillnad i vardagen. Tidigare hade Evelina banken separat. För att vara säker på att allt stämde behövde hon själv gå igenom bankhändelser och checka av att allt var bokfört.

– Det var skitmeckigt att se till att allting är bokfört. Jag behövde skriva ut listor och checka av att varje händelse var bokförd. Det behöver jag verkligen inte nu.

I dag kan hon istället se vad som redan är klart och vad som återstår.

– Det är väldigt överskådligt. Man ser tydligt vad som är bokfört och vad som är kvar att göra.

Det är kanske inte den mest dramatiska delen av företagandet. Men för Evelina är det just poängen. När mycket annat handlar om att testa, sälja, skapa och lösa problem längs vägen är det skönt att ekonomin är tydlig.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

Bokföring som är enkel och smidig

Imse Studios innebär både många inköp och många försäljningar. Ändå försöker Evelina undvika att göra administrationen till ett stort projekt.

– Det kan nästan bli lättare att jag bakar in det i vardagen snarare än att jag sätter mig en hel dag.

Det kan vara att ladda upp ett underlag när det dyker upp, bokföra flera liknande Swish-transaktioner samtidigt eller skicka iväg en faktura när hon kommer på att det behövs.

– Faktureringen funkar supersmidigt. Jag kan skicka en faktura från soffan på kvällen om jag behöver.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio

När Imse Studios blev aktiebolag funderade Evelina på om hon skulle lämna över hela bokföringen till en redovisningskonsult. Istället valde hon att fortsätta sköta den löpande bokföringen själv och ta hjälp när hon behöver det.

– Det är inte en särskilt stor belastning att bokföra, just för att det funkar så smidigt med Bokio.

Det passar ganska bra ihop med hennes syn på företagandet i stort. Allt behöver inte vara löst från början. Det viktiga är att komma vidare.

– Testa istället för att tänka om man ska testa. För då kommer det aldrig bli av.

Tips! Spana in hur Bokio kan hjälpa ditt företag att automatisera ekonomi och admin. Du kan läsa mer och testa helt kostnadsfritt här.

Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Dela artikeln

Finansieringsskolan

Hur fungerar Almi-lån, verifieringsmedel och Almi Invest?

Många företagare har hört talas om Almi, men är osäkra på hur deras finansiering egentligen fungerar. Är det bidrag? Lån? Och varför säger banken ibland att man ska prata med Almi? Det ska vi gå igenom nu.

Gustaf Oscarson
Gustaf Oscarson 21 mars, 2026 • Uppdaterades 29 september, 2026 • 5 minuters läsning
Almi-la°n – na¨r passar de och hur skiljer de sig fra°n bankla°n
Montage/Canva

Almi är ett statligt bolag som hjälper företag med finansiering (ofta tillsammans med bank eller andra finansiärer för att möjliggöra investeringar och utveckling). Ofta är det företag med lite högre risk, eller i ett tidigt skede, som vänder sig till Almi. Det kan också passa bra när företaget ska växa med nya idéer och innovationer.

Alright, nog snackat. Låt oss gå igenom hur finansiering via Almi fungerar – för det kan faktiskt handla om såväl lån som verifieringsmedel och riskkapital.

Tips från Almi: Så här kan Almi finansiera ditt företag – läs om olika typer av lån

Vilka är Almi – och varför finns de?

Så låt oss börja där, och sammanfatta vilka typer av finansiering och tjänster Almi erbjuder:

  • lån till företag (av olika slag)
  • rådgivning
  • riskkapital via Almi Invest
  • verifieringsmedel

Den viktigaste skillnaden mot en vanlig bank är att Almi ofta kan ta större risk. Det gör att de kan finansiera företag tidigare i utvecklingen men är också med och möjliggör satsningar tillsammans med bank även i mer etablerade företag.

Du får mer än bara ett lån hos Almi

Utöver finansiering får du dessutom en dialog och rådgivning kring företagets ekonomi, prioriteringar och långsiktiga utveckling, vilket kan ge dig bättre förutsättningar att fatta beslut och utveckla ett mer lönsamt och mer hållbart företag.

Tips från Almi: Vill du diskutera finansiering för ditt företag, men är osäker på vilket lån eller vilken lösning som passar bäst? Här kan du prata direkt med Almi.

Hur fungerar ett Almi-lån?

Ett Almi-lån fungerar i grunden som ett vanligt företagslån: du lånar pengar och betalar tillbaka dem över tid med ränta. Men det finns några viktiga skillnader.

Räntan är ofta högre

Eftersom Almi tar större del av finansieringen i situationer med högre osäkerhet är räntan normalt högre. Det är alltså inte en billigare finansiering – men den kan göra det möjligt att genomföra investeringar som annars inte hade blivit av.

Banken är ofta med i finansieringen

I de flesta fall delas finansieringen upp mellan banken och Almi. Det gör att banken kan vara med och finansiera satsningar som annars kan vara svåra att genomföra på egen hand. Ofta krävs det också att grundarna (eller andra finansiärer) står för en del av kapitalbehovet. 

Ett vanligt exempel är att Almi kan stå för 50 % av kapitalbehovet om grundarna står för resterande 50 % (banken måste således inte vara med). 

Affärsidén väger tungt

Banker tittar ofta mycket på historiska siffror. Almi lägger däremot ofta lika stor vikt vid företagets potential. De tittar till exempel på:

  • affärsmodell
  • marknad
  • tillväxtmöjligheter
  • entreprenörens erfarenhet

Det gör att Almi ofta kan finansiera företag tidigare i utvecklingen än vad banker gör.

Tips från Almi: I den här videon får du veta hur ett Almilån fungerar.

När brukar Almi-lån vara aktuella?

Almi-finansiering dyker ofta upp i tre situationer.

1. Tidig fas

När ett företag fortfarande är ungt kan banken tycka att underlaget är begränsat. Då kan Almi gå in med en del av finansieringen – ofta genom ett s k mikrolån.

2. Tillväxt och expansion

Om ett företag vill växa snabbt kan kapitalbehovet bli större än vad banken är bekväm med. Här kan Almi hjälpa till med exempelvis företagslån eller tillväxtlån, ofta i kombination med bank för att möjliggöra hela satsningen.

Tips från Almi: Hur fungerar Almis tillväxtlån? Läs mer här.

3. Innovation och nya produkter

Företag som utvecklar nya produkter eller tjänster kan också få finansiering via Almi. Det gäller särskilt projekt där potentialen finns – men där intäkterna ännu inte är helt bevisade. Då kan innovationslån passa perfekt.

Verifieringsmedel – pengar för att testa en idé

En lite mindre känd finansieringsform hos Almi är så kallade verifieringsmedel. Det är pengar som kan användas för att testa och verifiera en affärsidé innan företaget satsar fullt ut. Pengarna kan till exempel användas till att:

  • bygga en prototyp
  • göra marknadstester
  • testa teknik eller funktion
  • ta fram en första version av produkten

Syftet är att minska risken i tidiga projekt genom att först ta reda på om idén faktiskt fungerar i praktiken. Verifieringsmedel är alltså inte till för att bygga ett helt företag – utan för att ta reda på om affären håller. Och bäst av allt – de behöver normalt inte betalas tillbaka.

Hur ansöker man om finansiering hos Almi?

Processen börjar ofta med ett möte med en rådgivare. Då går ni igenom:

  • företagets situation
  • finansieringsbehov
  • affärsplan
  • marknad och strategi

Om företaget bedöms ha potential kan Almi sedan gå vidare med en finansieringslösning. Precis som hos banker görs alltid en kreditbedömning.

Tips från Almi: Vad behöver man förbereda inför låneansökan hos Almi? Det lär du dig här. 

Vill du få bättre koll på ekonomin i ditt företag och öka lönsamheten? I den här videon får du en bild av hur Almi kan hjälpa dig att förstå vad som driver resultatet i din verksamhet – och skapa bättre förutsättningar för att fatta rätt beslut i rätt tid.

Sammanfattning – så fungerar Almi-finansiering

Almi är ett statligt bolag som erbjuder lån och finansiering till små och medelstora företag. Den stora skillnaden mot banker är att Almi ofta kan:

  • ta större risk
  • finansiera tidigare i företagets utveckling
  • komplettera bank och andra finansiärer för att möjliggöra investeringar och utveckling.

Utöver finansiering får du också rådgivning och dialog kring företagets ekonomi, prioriteringar och långsiktiga utveckling.

Dessutom finns finansiering som verifieringsmedel, som hjälper företag att testa nya idéer innan de satsar fullt ut. PLUS (och det här är viktigt): i många regioner finns regionala bidrag som förmedlas via Almi.

Vi på Driva Eget har använt Almi i många av våra bolag och projekt, och alltid fått bra hjälp.

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.