Till huvudinnehållet

Få tillgång till kunskapen andra bara drömmer om. » Driva Eget MasterMinds

ANNONS

Innehåll från Swedbank

Driva Eget

Finansiering för företag efter corona – här är alternativen

Sponsrad artikel 11 september, 2020 Uppdaterades 18 december, 2024 6 minuters läsning

Det är dags blicka framåt och göra satsningarna som pausades under våren. Här går vi igenom hur banken kan hjälpa ditt företag med rätt finansiering, och tittar närmare på alternativen för finansiering av företag som finns för just nu

Sammanfattning av guiden: Vi går igenom finansiering för företag via banken, till exempel banklån, leasing, factoring och kontokredit. Vi tittar också närmare på möjligheterna med riskkapital, crowdfunding och det speciella likviditetslånet med statlig garanti under coronapandemin. Slutligen går vi också igenom alternativa finansieringskällor som Almi och Vinnova.
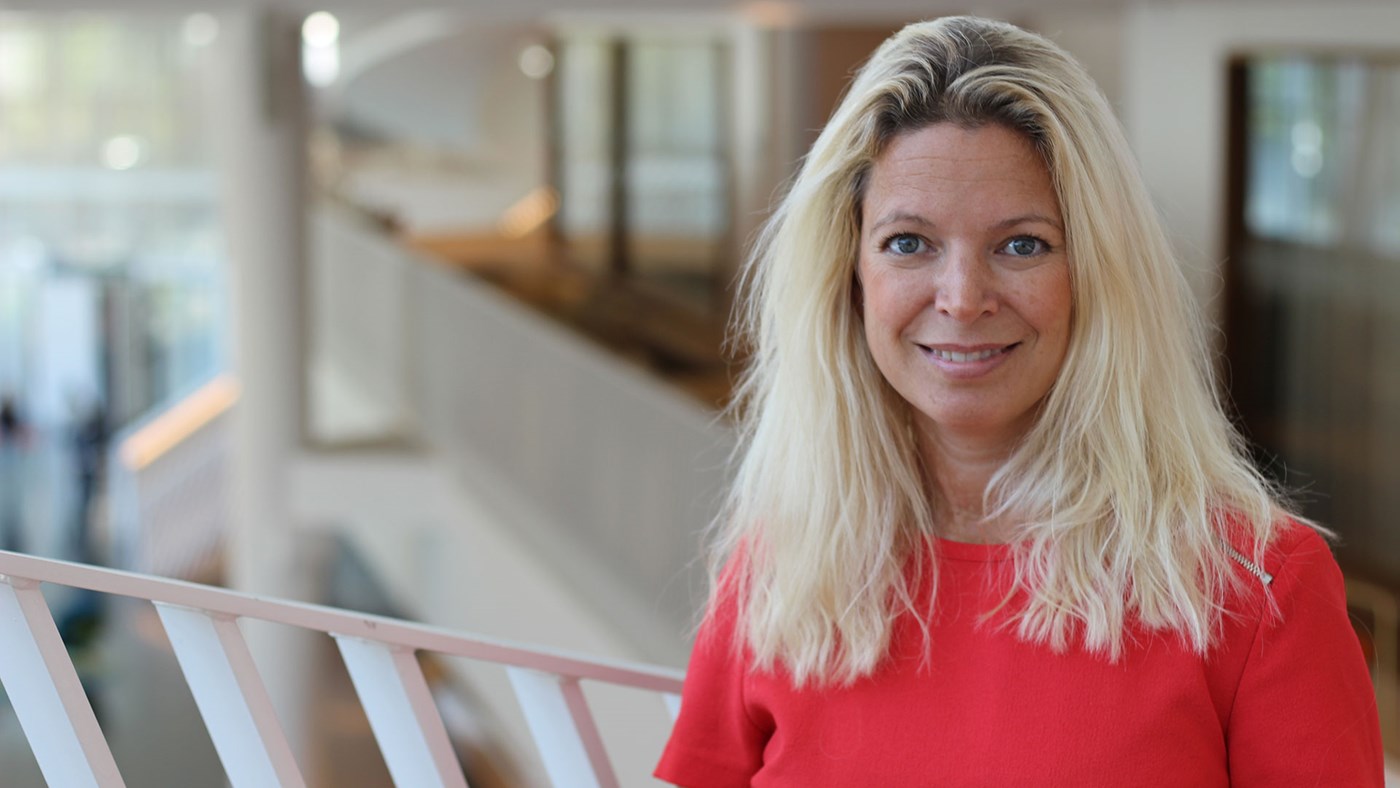
Frida S Söderlind, Swedbank

Till vår hjälp har vi experten Frida S Söderlind, som är ansvarig för företagserbjudande på Swedbank. Frida har hjälpt otaliga företag med rådgivning kring finansiering, och delar här sina bästa tips.

Hur kan banken finansiera företagets satsningar under och efter coronapandemin?

Banken, till exempel Swedbank, erbjuder olika lån beroende på behovet hos just ditt företag. Bland annat finns det möjlighet att ansöka om ett investeringslån för att till exempel finansiera köp eller om- och tillbyggnad av fastigheter, inköp av varor, maskiner och inventarier.

Läs mer: Här kan du läsa mer om investeringslån

Fakturabelåning, factoring och leasing

– Ett annat alternativ som både är enkelt och kostnadseffektivt är fakturabelåning, eller factoring. Det innebär att du säljer eller belånar företagets fakturor till banken, berättar Frida.

Det finns även finansieringsalternativ som avbetalning och leasing. Avbetalning kan användas vid finansiering av de flesta typer av objekt, till exempel maskiner och fordon. Det ger ditt företag möjlighet till ett högt säkerhetsutnyttjande. Vid avbetalning ägs objektet av ditt företag, men fungerar som bankens säkerhet för avbetalningsaffären.

– Leasing kan användas vid finansiering av alla objekt som har ett värde på andrahandsmarknaden, såsom maskiner och fordon. Finansieringen kan göras till objektets fulla värde, fortsätter Frida.

Läs mer:Här kan du läsa mer om fakturabelåning och factoring

Läs mer:Här kan du läsa mer om avbetalning och leasing

Kontokredit

Om ett företag har ojämnt inflöde av pengar till sitt konto kan en kontokredit vara ett bra finansieringsalternativ. Krediten kopplas till företagets bankkonto och kan nyttjas när det inte finns pengar på kontot. Kontokrediten har en fast högsta beloppsgräns som kan användas och företaget betalar bara ränta på beloppet under tiden som kontokrediten nyttjas, samt en årlig avgift.

– Krediten regleras automatiskt när det kommer in pengar på kontot vilket betyder att det inte behövs någon amortering, berättar Frida.

Läs mer:Så här fungerar kontokredit

Likviditetslån med statlig garanti under coronapandemin

För små och medelstora företag som i grunden har stabil ekonomi men har hamnat i ekonomiska svårigheter på grund av covid-19, kan banker som Swedbank hjälpa till med ett likviditetslån med statlig lånegaranti. Detta lån kan du ansöka om fram till den 30 september 2020.

– Det är smart att kontakta banken för att se vilken typ av finansiering som passar ditt företag bäst. Du är alltid välkommen att höra av dig till oss på Swedbank så hjälper vi dig att hitta rätt lösning, tipsar Frida. 

Läs mer:Här kan du ansöka om likviditetslån med statlig garanti

Vilka företag kan få finansiering hos banken?

– Varje låneansökan bedöms individuellt beroende på komplexitet. Generellt kan man säga att banken oftast tittar på de senaste årsboksluten samt hur budgeten och kassaflödet ser ut framåt. Vi tittar även på vilken bransch man är verksam inom och hur det påverkar företaget, berättar Frida.

Vilka säkerheter banken kan ta för lånet och hur ägarnas ekonomiska möjlighet att hjälpa till om det skulle gå dåligt för företaget ser ut, är också några av de faktorer som banken tittar på.

Läs mer:Här får du en översikt av alla finansieringsmöjligheter hos Swedbank

Hur fungerar de nya likviditetslånet med statlig garanti under coronapandemin?

Likviditetslån med statlig garanti är ett lån där räntan sätts individuell utifrån företagets förutsättningar. Lånet är amorteringsfritt de första 12 månaderna. Löptiden för lånet är upp till 36 månader och företaget kan skjuta upp räntebetalningen i 12 månader, men betalar då den uppskjutna räntan i månad 12.

Vilket är högsta lånebeloppet för likviditetslånet under coronapandemin?

Det högsta lånebeloppet ett företag kan ansöka om är max 25 procent av omsättningen 2019 eller två gånger storleken för företagets lönekostnad under 2019. Om du har ett nystartat företag som startat  efter 1 januari 2019 görs en särskild beräkning.

– För att ansöka om likviditetslån med statlig garanti måste ditt företag uppfylla vissa kriterier.

Ni får ha maximalt 250 anställda och måste ha den huvudsakliga verksamheten eller säte i Sverige. Ni får heller inte bedriva finansiell verksamhet, berättar Frida.

Lånet kan ges till företag som i grunden har en stabil ekonomi före årsskiftet 2019, men som på grund av pandemin fått ekonomiska svårigheter och beräknas ha ett omsättningstapp på minst 20 procent på grund av covid-19. Lånet ska avse rörelsekapital och investeringar för företaget.

Vilka kriterier finns för likviditetslånet?

Förutom ovan nämnda kriterier, ska företaget ha en omsättning som är mindre eller lika med 50 000 000 euro (eller motsvarande i svenska kronor) eller balansomslutning som är mindre än eller lika med 43 000 000 euro (eller motsvarande i svenska kronor). Om företaget ingår i en koncern, räknas ovanstående siffror på hela den aktuella koncernen. 

– Företaget får heller inte ha erhållit kredit från en annan bank/kreditinstitut som ingår i garantiprogrammet och företaget får inte heller betala ut onormala löner, bonusar och utdelningar under kredittiden, berättar Frida.

Läs mer: Här kan du ansöka om likviditetslån med statlig garanti

Andra sätt att hitta finansiering för företag

Utöver banken finns det flera olika finansieringsalternativ för ditt företag, beroende på vilka behov ni har. Du känner säkert till att ni kan ansöka om lån och riskkapital hos Almi, och hos Vinnova, Sveriges innovationsmyndighet, kan ni söka finansiering till innovationsprojekt. 

– Under vissa förutsättningar kan man även få ett aktivitetsstöd via Arbetsförmedlingen när man ska starta ett företag. Dessutom finns det så klart olika riskkapitalföretag och affärsänglar som går in och finansierar företag, berättar Frida.

Finansiera med crowdfunding

Crowdfundning är också ett alternativ som har blivit vanligare de senaste åren. Istället för att en eller ett fåtal investerare går in med en stor summa pengar, så är det här en större grupp individer med mindre summor som hjälper till att finansiera företaget. Oftast sker detta via crowdfunding-plattformar.

Är riskkapital rätt för mitt företag?

Om du tar in riskkapital i företaget är det viktigt att du förstår betydelsen av det.

– Kontakta gärna banken för att se vad som händer med ditt företag om du tar in riskkapital och hur det påverkar din verksamhet både kapitalmässigt och sett till ägarstrukturen, tipsar Frida.

Tips:Här får du en översikt av alla finansieringsmöjligheter hos Swedbank

Bonus: Så skapar du en trygg företagarekonomi – med Sarah Lindholm

En gång för alla går vi igenom hur du skapar en trygg ekonomi som företagare. Tillsammans med Swedbanks Sarah Lindholm, som har hjälpt massor av företag med dessa frågor, går vi bland annat igenom:

Vad lär jag mig i poddavsnittet?

  • Vilka försäkringar du och ditt företag borde ha.
  • Hur du minskar den ekonomiska risken.
  • Fördelar och nackdelar med AB och enskild firma.
  • Hur du får ordning på pensionen.
  • Vilka juridiska dokument varje företagare borde upprätta.
  • Hur du får en riktigt bra relation med banken och mycket mer.

Lägg till avsnittet på din spellista!
Lyssna direkt här nedanför eller spara avsnittet på din favoritplattform för poddar. Klicka här för att välja Apple Podcast, Spotify eller Acast.


ANNONS

Innehåll från Spiris

Ekonomi & Skatt

Så tar andra företagare semester – utan att företaget stannar

Att koppla bort företaget på sommaren är en utmaning för de flesta företagare. Men med rätt förberedelser och lösningar kan du faktiskt vara ledig på riktigt – och slippa berget av admin när du kommer tillbaka. Låt oss visa dig hur andra företagare gör!

Spiris_SoMe_IG avatar 180x180px
Spiris 5 juni, 2026 Uppdaterades 12 augusti, 2026 5 minuters läsning
Semester
Spiris

Friheten att bestämma över sin tid är ett starkt motiv till att starta eget. Hur blir det för dig – kan du ta helt ledigt? Det är långt ifrån alla som känner så…Kunderna hör av sig. Fakturor ska skickas. Kvittona hopar sig. Och tanken på att komma tillbaka till tre veckors obehandlad administration gör att du inte riktigt kan slappna av.

Men det behöver inte vara så. Med lite planering – och en ekonomilösning där alla funktioner pratar med varandra – kan du sätta företaget på i princip autopilot och faktiskt vara ledig i sommar. Låt oss visa dig hur andra företagare gör – med exempelvis Spiris ekonomiplattform som bas.

Psst, innan vi startar! Här kan du ladda ned kostnadsfri fakturamall, affärsplansmall, kvittomall och mall för reseräkning.

Så sätter andra företagare företaget på autopilot

Okej, då kör vi igång. Låt oss gå igenom fem smarta sätt att sätta företaget på autopilot – så att du kan slappna av och låta verktyg göra ditt jobb.

Steg 1: Automatisera faktureringen

Innan du går på semester – se till att faktureringen inte tar ledigt samtidigt. Om du har återkommande kunder eller abonnemang kan du skapa fakturor i förväg och schemalägga dem så att de skickas automatiskt vid rätt datum.

Det ger flera fördelar:

  • Pengarna fortsätter att komma in även när du är ledig.
  • Du slipper lägga semesterns vackra dagar på fakturering.
  • Automatiska betalningspåminnelser minskar risken för sena betalningar.

Ditt mål: att faktureringen jobbar på även när du inte gör det. Med rätt ekonomilösning är faktureringen också kopplad till bokföringen, så att allt går sömlöst!

Prova Spiris gratis Spiris ekonomiplattform är komplett från början med bokföring, fakturering, kvittoapp, deklaration och årsredovisning. Japp, alla lösningar du behöver för att automatisera och kunna ta ledigt. Alla kan testa gratis (läs hur gör det här) och nystartade bokför gratis i sex månader.

Steg 2: Låt banken och bokföringen prata med varandra

En vanlig stressfaktor efter semestern är att mötas av hundratals transaktioner som ska stämmas av och bokföras. Därför väljer många företagare en ekonomilösning som automatiskt stämmer av med banken.

Det minskar det manuella arbetet rejält. Inbetalningar kan matchas mot fakturor och många återkommande transaktioner kan bokföras automatiskt. Resultatet blir att ekonomin fortsätter uppdateras i bakgrunden medan du är ledig.

Steg 3: Använd en AI-assistent som svarar på dina frågor

Du behöver inte kunna allting själv. I exempelvis Spiris ekonomiplattform finns en AI-assistent som hjälper dig med dina frågor om moms och skatter, bokföring och fakturering

Det innebär att du slipper avbryta semestern för att leta information eller kontakta support. Smarta företagare använder den inbyggda AI-assistenten för att få svar snabbare och fatta bättre beslut.

H3: Steg 4: Förbered din ekonomiöversikt innan du tar ledigt

Det är betydligt lättare att koppla av om du vet att ekonomin ser bra ut. Innan semestern kan det vara klokt att gå igenom:

  • Hur mycket pengar som finns på banken just nu.
  • Vilka fakturor som väntar på betalning.
  • Kommande större kostnader.
  • Eventuella betalningar som förfaller under ledigheten.

När du har en tydlig överblick vet du vad som väntar och minskar risken för obehagliga överraskningar. Med en ekonomilösning där rapporter och nyckeltal uppdateras löpande kan du dessutom snabbt få koll om du skulle vilja (direkt i mobilen!) – utan att behöva logga in på flera olika ställen.

Steg 5: Låt olika lösningar samverka

Många företagare använder flera olika verktyg för ekonomi, löner, kvitton och administration. Problemet uppstår när systemen inte pratar med varandra och du blir den som måste flytta information mellan verktygen.

Läs också: Fel i bokföringen? Så undviker du dem!

När olika lösningar är integrerade får du ett mer automatiserat flöde:

  • Fakturor skickas och registreras automatiskt.
  • Betalningar matchas mot rätt kundfaktura.
  • Bokföringen uppdateras löpande.
  • Lönehanteringen kan kopplas till resten av ekonomin.

Ju mindre manuellt arbete som krävs, desto enklare blir det att faktiskt vara ledig när semestern väl börjar.

Och du, som ett bonustips! Med rätt ekonomilösning kan du också automatisera hela löneprocessen – från underlag till utbetalning. Nice va? Läs mer om hur det fungerar här. 

Vilka verktyg behöver jag för att lyckas med detta?

Alla steg ovan förutsätter en ekonomilösning som faktiskt fungerar i bakgrunden – utan att du behöver bevaka det hela tiden.

Med Spiris ekonomiplattform, som är byggd för egenföretagare och småföretag, få du en smidigare administration. Du samlar bokföring, fakturering och lönehantering på ett ställe, med bankintegration, AI-assistent och smarta automatiseringar som gör att du kan fokusera på det du faktiskt vill göra – oavsett om det är ditt arbete eller din semester.

  • Bokför och fakturera utan att kunna bokföring
  • Automatisk bankimport – transaktioner bokförs utan manuellt arbete
  • Återkommande fakturor som skickas automatiskt
  • AI-assistent tillgänglig dygnet runt för ekonomifrågor
  • Fri telefonsupport i världsklass

Nystartade företagare bokför dessutom helt gratis i 6 månader (utan bindningstid)Läs mer här. Och har du redan drivit företag ett tag kan du självklart prova Spiris gratis här. Har du redan ett bokföringsprogram är det superlätt att byta, läs hur du gör här. 

Att ta semester som företagare handlar inte om att lämna allt åt slumpen – det handlar om att bygga system som håller ihop det åt dig. Ju bättre infrastruktur du har på plats, desto friare är du att faktiskt vara ledig. Och det är väl ändå lite av vitsen med att driva eget.

Glad sommar önskar Spiris!

Om Spiris
Att driva företag med Spiris är enkelt. Spiris är den flexibla ekonomiplattformen. Allt finns samlat och automatiserat med smarta funktioner – från bokföring till fakturering och lön. Det ger dig tid till att fokusera på rätt saker. Det vill säga att starta, driva och utveckla din företagsdröm utan krånglig administration. Läs mer på Spiris.se.


Starta Eget-skolan

Hur väljer jag rätt bank när jag startar eget företag?

När du startar företag behöver du en bank. Det låter självklart. Men bankvalet påverkar mer än du tror: hur smidigt du kan ta betalt, hur lätt bokföringen blir, hur snabbt du får hjälp – och ibland hur snabbt du ens kommer igång.

Gustaf Oscarson
Gustaf Oscarson 16 mars, 2026 Uppdaterades 2 september, 2026 5 minuters läsning
Hur va¨ljer jag ra¨tt bank na¨r jag startar eget fo¨retag
Montage/Canva

Det handlar alltså inte bara om månadsavgiften. Alright, låt oss gå igenom hur du väljer rätt bank för ditt företag.

Tips från Nordea! Att vara företagare tar både tid och energi – därför är det viktigt att välja en bank som förstår dig och som företaget kan växa med. Här kan du läsa mer om Nordeas smarta banklösningar för dig som startar eget.

1. Första steget – ett företagskonto

Det första du behöver är ett företagskonto. I aktiebolag har du redan haft kontakt med banken för att sätta in aktiekapitalet (med bankintyg).
I en enskild firma är bankkontot ofta det första riktiga steget.

Det du vill veta är:

  • Hur lång handläggningstid har banken?
  • Kräver de fysiskt möte?
  • Hur ser deras rutiner för kundkännedom ut? (Alla banker måste göra en riskbedömning enligt penningtvättslagen. Det är därför de ställer många frågor i början.)
  • Vad behöver du ha förberett (affärsplan, budget, avtal)?

Varför är detta viktigt? Jo, hur smidigt det är att skaffa företagskonto, säger ganska mycket om hur smidig resten av resan med banken kommer att bli.

Vissa banker är snabba och digitala. Andra är mer traditionella. Välj inte automatiskt samma bank som du har privat, utan jämför ordentligt. Och framförallt, välj en bank där du känner förtroende.

2. Avgifter är viktiga – men helheten är viktigare

Många jämför bara månadsavgifter när de väljer bank. Det blir lätt för snävt. Skillnaden mellan de grundläggande tjänsterna hos banker är ofta några hundralappar i månaden.
Det är inte det som avgör om ditt företag lyckas. Det viktiga är hur tjänsterna fungerar i vardagen, och hur brett utbud banken har. 

Om banken tar 1 200 kr extra per år men sparar dig 2 timmar i månaden, är det sannolikt en bättre affär ändå.

Säg till exempel att du valt en bank bara för att få låga avgifter. Vad händer då när du behöver lån eller checkkredit? Eller när du också behöver privat bolån via banken? Högst troligt kommer du att behöva byta bank.

Med andra ord – välj en bank som kan hjälpa dig med alla företagets (och dina privata) behov, och som lär känna hela din och företagets ekonomi.

Tips från Nordea 

Kostnadsfri rådgivning:
Ska du starta företag och har frågor om hur det fungerar med banken? Våra rådgivare hjälper dig att hitta rätt lösningar för ditt företag, svarar på frågor om att starta företag och berättar mer om våra tjänster för nystartade företag. Boka din rådgivningstid här.

3. Vilka digitala tjänster och integrationer finns

Det här är underskattat.

Fråga dig:

  • Kan jag koppla banken direkt till mitt bokföringsprogram?
  • Har de en smidig app för företagare?
  • Är det enkelt att attestera betalningar (om du nu gör det via banken)?
  • Hur fungerar Swish, kort och e-handel? Vilka betallösningar är integrerade?

Om du sparar 2 timmar i månaden på smidigare administration är det ofta mer värt än en lägre avgift.

4. Finns stöd när företaget växer?

Idag kanske du bara behöver ett konto.
Om två år kanske du behöver:

  • Checkkredit
  • Företagslån
  • Leasing
  • Rådgivning kring investeringar

Alla banker är inte lika företagsinriktade.
En del är starka på bolån och privatkunder. Andra har tydligare fokus på småföretag.

Viktiga frågor att ställa:

  • Har banken en dedikerad företagsrådgivare?
  • Är småföretag en prioriterad kundgrupp?
  • Hur ser deras kreditpolicy ut för nystartade bolag?
  • Kan du få en personlig kontakt som lär känna just dig och ditt företag?

Tips från Nordea: 500 000 företagare har redan valt Nordea. Välj en bank som förstår företagande – allt detta ingår. (Ps. Ibland kan det vara skönt att ta ett möte med banken, hos Nordea kan alla företag oavsett storlek boka ett personligt möte.)

5. Skillnad mellan enskild firma och aktiebolag

Ditt val av företagsform påverkar hur banken bedömer dig.

Enskild firma

Banken tittar mycket på din privata ekonomi.
Du och företaget är samma juridiska person.

Aktiebolag

Banken tittar på bolagets ekonomi och prognoser, men ofta också på dig som ägare (för lån kan de kräva borgen och andra säkerheter).

I båda fallen gör banken en riskbedömning.
Det är normalt – och inget personligt. Därför kan det vara smart att jämföra fler banker, för att få fler alternativ.

6. Kan man byta bank senare?

Ja, det går.
Men det är administrativt jobbigt. Därför kan det vara värt att tänka ett steg längre redan från början.

Det betyder inte att du måste välja “den perfekta banken”.
Men välj en bank som:

  • Har fungerande digitala tjänster och ett stort utbud som matchar dina behov
  • Är van vid företag
  • Ger dig bra service och gärna personlig kontakt

7. En enkel checklista innan du bestämmer dig

Innan du öppnar konto – ställ dessa frågor:

  • Har banken smidiga digitala tjänster?
  • Vad kostar helheten per år?
  • Fungerar integrationen med mitt bokföringsprogram?
  • Hur fungerar Swish och andra betallösningar?
  • Får jag en personlig kontakt?
  • Vad händer om jag behöver kredit eller finansiering?

Om svaren känns bra och rimliga – då är det dags att välja.

Tips från Nordea: I början behöver företaget kanske bara ett konto, senare kanske ni behöver bra lösningar kring sparande och utlandshandel. Oavsett är det smart att välja en bank att växa med. Läs mer om allt som ingår i Nordeas företagspaket här.

Sammanfattning – så väljer du bank som företagare

Att välja bank handlar mindre om att hitta “den billigaste” och mer om att hitta en bank som fungerar i din vardag.

Det viktigaste:

  • Få igång ett företagskonto snabbt
  • Säkerställ att betalningar och bokföring fungerar smidigt
  • Tänk ett steg framåt kring finansiering
  • Jämför helheten – inte bara månadsavgiften

Resten går att justera längs vägen. 

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Starta Eget-skolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.