Så fick de in 3,5 miljoner i investeringar till sin uppfinning
26 juli,
2017
•
Uppdaterades 18 december,
2024
•
4 minuters läsning
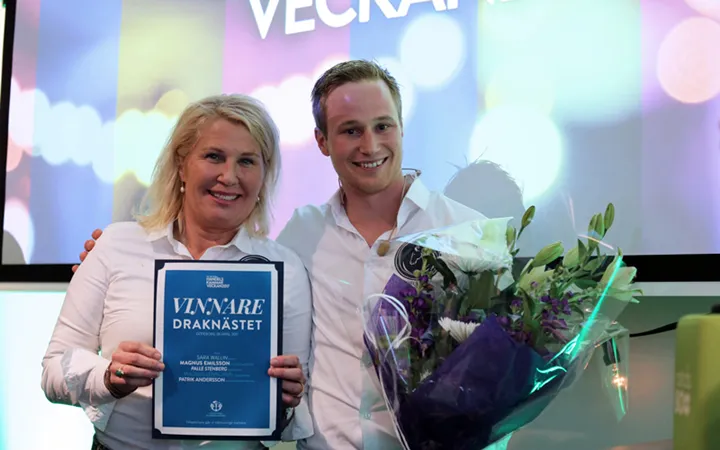
Företaget Videquus har tagit fram en intelligent övervakningskamera till stall. Nu har de fått in riskkapital för att kunna växa – och vunnit Draknästet.
Med bildigenkänning, maskininlärning och sensorer kan Videquus övervakningskamera upptäcka ett avvikande rörelsemönster hos en häst och larma direkt till en telefon.
När grundarna hade skissat på idén i ett och att halvt år, kände de att det var dags för nästa steg. Så de tog in Linus Jernbom som vd och började söka pengar.
– Man kände att man kommit så långt med produktutvecklingen, att det var dags att att ta det vidare till marknaden och för det behövdes mer fokus, pengar och operativ kraft, säger han.
Läs också: 6 misstag som gör att du får nobbenNu har de landat en och en halv miljon kronor i riskkapital, bland annat från Almi Invest och Skaraborgs Invest, och två miljoner till är på väg in. Men vägen dit bestod av mycket gediget arbete.
– Vi har fått förvånansvärt få rena nej, men så har vi också, innan vi sökte kapital, gått igenom varenda fråga och perspektiv som man kan ha på idén, produkten och tjänsten. Man ska inte underskatta investerarnas kompetens. Jag är väldigt imponerad av alla jag har varit kontakt med, hur snabbt de hittar kärnan – vad som är viktigt och kritiskt, och var riskerna finns. Är man inte förberedd på det så blir det fler nej, för även om idén intressant så känner de att det finns frågetecken kvar.
Men, som med alla säljarbeten måste man ändå vara beredd på nej, påpekar Linus.
– Det behöver inte betyda att affärsidén är dålig eller att man gör något fel utan det kanske bara inte passar just denna person just denna gång.
Läs också: Skaffa riskkapital – fällor och möjligheterLinus satte samman ett investerinsmemorandum som skickades till potentiella investerares – efter en första positiv kontakt. De tog hjälp av nätverken i Connect syds affärsutvecklingsprocess Språngbrädan och inkubatorn Gothia Science park i Skövde som de var med i, samt grundarnas egna nätverk.
– Vi har medvetet valt att inte skickat ut massmejl, utan verkligen försökt gå via kontakter och göra de ”leadsen” så heta som möjligt. Vi fick också mycket hjälp med vårt memorandum av Connect Syd och Gothia science Park – det blir definitivt mer ”output” av jobbet när man är med i inkubatorer.
En del i dokumentet var värdering. Från början hade de inte med något konkret belopp utan ett resonemang. Men så fick de en första investerare som var beredd att lägga ungefär vad de tänkt sig och då började de istället skriva ut en siffra.
– Det är oerhört svårt i början att värdera ett sådant här bolag så vi ville varken under- eller övervärdera utan ha en dialog. Men efter att vi gick över till att presentera en värdering blev det lättare att diskutera med investerare. Jag upplever att det finns en inbyggd rädsla hos investerare att bolag övervärderar sig själva.
Läs också: Så fixar du finansiering självEn vinst i Draknästet som Västsvenska Handelskammaren anordnade i Göteborg fick flera av drakarna och även publiken intresserade att investera i Videquus. Nyckeln bakom pitchen? Förberedelse!
– Där satt 200 personer i publiken som lägger en timme av sin tid på att lyssna. Då är det värt att lägga jättemycket tid på att förbereda sig. Alla har egna sätt men jag skriver ner allt ord för ord och filmar när jag pratar. Sen gör jag om det flera gånger, och skickar ut till mitt team och tar emot feedback flera vändor, säger Linus.
Ett annat råd är att så fort en investerare är intresserad se till att göra det så lätt som möjligt för dem att träffas.
– Res dit personen befinner sig om det så är 40 mil enkel väg för en timmes möte. Man vet aldrig vad som leder någonvart.
Läs också: Så får du förmånliga banklån
Läs också: Så funkar crowdfunding
Med bildigenkänning, maskininlärning och sensorer kan Videquus övervakningskamera upptäcka ett avvikande rörelsemönster hos en häst och larma direkt till en telefon.
När grundarna hade skissat på idén i ett och att halvt år, kände de att det var dags för nästa steg. Så de tog in Linus Jernbom som vd och började söka pengar.
– Man kände att man kommit så långt med produktutvecklingen, att det var dags att att ta det vidare till marknaden och för det behövdes mer fokus, pengar och operativ kraft, säger han.
Läs också: 6 misstag som gör att du får nobbenNu har de landat en och en halv miljon kronor i riskkapital, bland annat från Almi Invest och Skaraborgs Invest, och två miljoner till är på väg in. Men vägen dit bestod av mycket gediget arbete.
– Vi har fått förvånansvärt få rena nej, men så har vi också, innan vi sökte kapital, gått igenom varenda fråga och perspektiv som man kan ha på idén, produkten och tjänsten. Man ska inte underskatta investerarnas kompetens. Jag är väldigt imponerad av alla jag har varit kontakt med, hur snabbt de hittar kärnan – vad som är viktigt och kritiskt, och var riskerna finns. Är man inte förberedd på det så blir det fler nej, för även om idén intressant så känner de att det finns frågetecken kvar.
Men, som med alla säljarbeten måste man ändå vara beredd på nej, påpekar Linus.
– Det behöver inte betyda att affärsidén är dålig eller att man gör något fel utan det kanske bara inte passar just denna person just denna gång.
Läs också: Skaffa riskkapital – fällor och möjligheterLinus satte samman ett investerinsmemorandum som skickades till potentiella investerares – efter en första positiv kontakt. De tog hjälp av nätverken i Connect syds affärsutvecklingsprocess Språngbrädan och inkubatorn Gothia Science park i Skövde som de var med i, samt grundarnas egna nätverk.
– Vi har medvetet valt att inte skickat ut massmejl, utan verkligen försökt gå via kontakter och göra de ”leadsen” så heta som möjligt. Vi fick också mycket hjälp med vårt memorandum av Connect Syd och Gothia science Park – det blir definitivt mer ”output” av jobbet när man är med i inkubatorer.
En del i dokumentet var värdering. Från början hade de inte med något konkret belopp utan ett resonemang. Men så fick de en första investerare som var beredd att lägga ungefär vad de tänkt sig och då började de istället skriva ut en siffra.
– Det är oerhört svårt i början att värdera ett sådant här bolag så vi ville varken under- eller övervärdera utan ha en dialog. Men efter att vi gick över till att presentera en värdering blev det lättare att diskutera med investerare. Jag upplever att det finns en inbyggd rädsla hos investerare att bolag övervärderar sig själva.
Läs också: Så fixar du finansiering självEn vinst i Draknästet som Västsvenska Handelskammaren anordnade i Göteborg fick flera av drakarna och även publiken intresserade att investera i Videquus. Nyckeln bakom pitchen? Förberedelse!
– Där satt 200 personer i publiken som lägger en timme av sin tid på att lyssna. Då är det värt att lägga jättemycket tid på att förbereda sig. Alla har egna sätt men jag skriver ner allt ord för ord och filmar när jag pratar. Sen gör jag om det flera gånger, och skickar ut till mitt team och tar emot feedback flera vändor, säger Linus.
Ett annat råd är att så fort en investerare är intresserad se till att göra det så lätt som möjligt för dem att träffas.
– Res dit personen befinner sig om det så är 40 mil enkel väg för en timmes möte. Man vet aldrig vad som leder någonvart.
Läs också: Så får du förmånliga banklån
Här är delarna i Videquus investeringsmemorandum:
- Vision, affärsidé, produkt och tjänstebeskrivning – vad som säljs.
- Strategi och affärsmodell – hur företaget har tänkt ta betalt.
- Kundernas fördelar.
- Kort historik.
- Marknaden – hur stor den är, vilka kunderna är och vilka problem produkten eller tjänsten löser för dem.
- Konkurrensanalys – vad finns det för konkurrenter och substitut.
- Vad som är unikt med produkten.
- Vilka övervakningsregler som gäller och kort om immateriella rättigheter.
- Ekonomi – framtidsprognos ungefär fem års övergripande siffror för intäkter och utgifter, och en plan för hur organisationen ska utvecklas med anställda.
- Beskrivning av grundarteamet och alla inblandade – kompetenser, ägarbild och att de har aktieägaravtal, samt framtidsbild – i Videquus fall att de hellre äger en mindre andel av något stort än tvärtom.
- Investering – önskad investering, milstolpar som ska uppnås med den, en tänkt värdering och motiv att investera.
- Basfakta om företaget.
Läs också: Så funkar crowdfunding