Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

Så tjänar du pengar medan du sover
Driva-Eget-Redaktion
Redaktionen 18 oktober, 2019 • Uppdaterades 18 december, 2024 • 5 minuters läsning
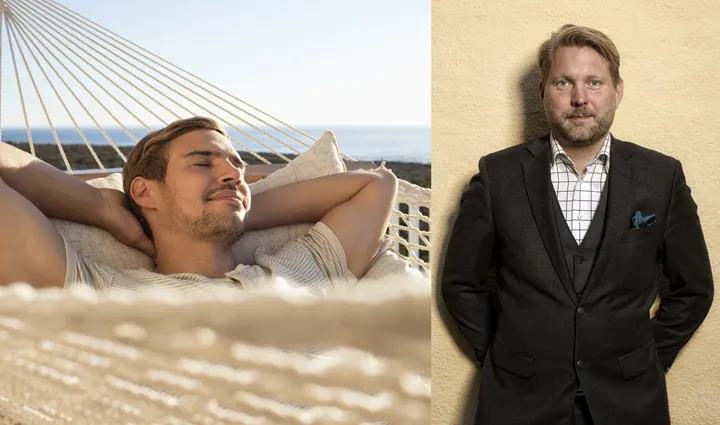
Se ditt företag som ett system och frigör tid, manar Charlie Söderberg. FOTO GETTY IMAGES

Högre vinst trots mindre arbete. Det går att nå dit, om man börjar se sin affär som ett system system, menar rikedomscoachen Charlie Söderberg.

Att tjäna femsiffriga belopp varje månad med minimal arbetsinsats – det lovar Timothy Ferris att avslöja hur man lyckas med i sin bok 4 timmars arbetsvecka från 2010, som blivit något av en kultbok. Inte konstigt, för vem vill inte lära sig det?
Nyckeln är att inte låta ditt företag bygga på att du gör allt själv: allt jobb, all kontakt med kunder, alla leveranser. För även om du alltid kan göra saker billigare själv är det inte säkert att du vill lägga din tid där.

LÄS OCKSÅ: DÄRFÖR SKA DU HA DINA MÖTEN I SKOGEN

I stället ska målet vara att enbart vara ägare. Delegera, automatisera, eliminera arbetsuppgifter som inte är produktiva och se till att din affärsmodell är skalbar.

”Det handlar inte bara om att jobba smartare. Det gäller att bygga upp ett system för att ersätta sig själv”, skriver Timothy.

Skapa målbilder

Charlie Söderberg titulerar sig rikedomscoach, driver företaget Balansekonomi och är tidigare känd från tv-programmet Lyxfällan. Han är inne på samma spår. Knäckfrågan är enligt honom om du faktiskt har skapat ett bolag där du som ägare får din del av vinsten oavsett om du jobbar i det eller inte. Eller om du snarare valt att ge upp din anställningstrygghet för att själv kunna välja när och med vad du ska jobba.

– Det är helt okej i så fall, men det räcker inte om du drömmer om att skörda det ”riktiga företagets” frukter och kunna gå i pension, spela golf eller läsa på universitet medan pengarna kommer in i bolaget.

Först när det inte finns en direkt korrelation mellan din arbetsbörda och intäkt går det att skala upp och mångdubbla intäkten. Inspireras till exempel av Netflix som vänt upp och ner på dvd-marknaden och i stället för att ha butiker säljer abonnemang med månadsavgift oavsett om folk tittar eller inte, och Uber som gått som tåget utan att köpa en enda bil.
– Det är så man måste börja tänka: hur kan min affär bli ett system, och om den kan det hur kan jag se till att lägga en del av min energi på att inte vara systemet utan att utveckla och bygga systemet?

Låter andra göra jobbet

Men om du älskar att jobba med ditt företag? Då behöver du inte gå över ån efter vatten, påpekar Charlie.
– Låt då det vara ditt roliga projekt som du gör 30 timmar i veckan och ägna 10 timmar åt att hitta smarta sätt att trygga ålderdom och din ekonomi. Du kan till exempel ta 15 procent av vad bolaget tjänar och investera långsiktigt eller bygga en verksamhet vid sidan av som bara ska generera passiva inkomster.

Charlie själv började som företagscoach och bytte sin tid mot pengar. Men han svängde om och skapade skolan och utvecklingsbolaget Balansekonomi. Nu utbildar han andra coacher som i sin tur utbildar kunderna.
– Nu kan vi ha fyrahundra utbildningar om året, medan jag sitter på restaurang med min familj. Dessutom hjälper vi företag som vi tycker är intressanta mot en del i deras bolag eller en viss procent av resultatet. Då får jag kortsiktigt mindre betalt men långsiktigt kan jag få det från flera olika källor samtidigt och långt efter att jobbet är gjort. Vi investerar också i fastigheter och andra bolag.

Funkar i alla branscher

Alla branscher kan hitta passiva intäkter, till och med konstnärer. Andy Warhol skapade Art factory där andra målade medan han kom förbi en gång i veckan och signerade. Charlie lyfter också den svenska kvinna som hyrde ut sina tavlor till kaféer och hotell. Hon fick ett stadigt intäktsflöde och slapp ha en utställningslokal, då tavlorna kunde köpas på plats mot att hotellet/kaféet fick provision.
– I stället för att göra något om och om igen och sälja det dyrt kan man hyra ut det och tjäna lite varje månad. Det kan vara värdefullt att lägga tid, pengar och energi på något där jag förlorar kortsiktigt men som över tid har bättre utväxlingsmöjlighet för att vinna långsiktigt.

Så visst går det som företagare att tjäna pengar medan man sover.
– Tveklöst. Jag har hittills inte träffat någon där det skulle vara omöjligt. Men det är viktigt att man bygger sin plan för sin ekonomiska framtid på var man är och vart man vill. Samt sina styrkor, svagheter och såväl tidsmässiga och ekonomiska resurser. Vilka kort har jag att spela och vad är det jag vill vinna? Först därefter kan man fundera på vad som är smart att göra.

Fastna inte i detaljerna

Fokusera först på hur verksamheten ska utvecklas, men fastna inte då i exakt hur det ska gå till – ta det senare.
– Skilj på när du är chef och drar upp de stora dragen och när du är arbetare som klagar på att du inte hinner med. På strategimötena är inte arbetaren bjuden. Utan först efteråt när du sätter på arbetarmössan kommer det en lapp från chefen och då är det bara att tänka: ”Jaha, det här har de bestämt, då är det väl det vi får titta på.”

Samtidigt påpekar Charlie att det är en lång väg till att skapa ett företag där allt ägaren behöver göra är att komma in och hålla brandtal på måndagsmorgnarna.

– Det ska till ganska mycket innan ett piano man spelat på blir självspelande bara för att det blir större. Och ingen inkomst är helt passiv. Det är en gråskala. Du behöver investera någonting för att få en avkastning, oavsett om det är uppmärksamhet och energi eller pengar.

Charlie Söderberg


ANNONS

Innehåll från Inexchange

Ekonomi & Skatt

Nya EU-regler gör att PDF-fakturans dagar är räknade

Den 1 juli 2030 blir e-faktura obligatorisk i all handel mellan företag över EU:s inre gränser. Men omställningen börjar tidigare än så och kommer att beröra minsta lilla enskilda firma.

inexchange
Inexchange 8 september, 2026 • Uppdaterades 6 oktober, 2026 • 3 minuters läsning
Krav på e-faktura med nya eu-regler
Inexchange

Bakom förkortningen ViDA – VAT in the Digital Age – ligger EU:s största momsreform på decennier. Från den 1 juli 2030 gäller två saker för dig som säljer till företag i andra EU-länder: fakturan ska skickas i ett strukturerat elektroniskt format enligt den europeiska standarden EN 16931 och uppgifterna ska rapporteras digitalt till Skatteverket transaktion för transaktion. 

Fakturan ska utfärdas senast tio dagar efter affären. Rapporteringen sker samtidigt som den går iväg. Dagens periodiska sammanställning försvinner.

Flertalet länder har redan bestämt sig

Reformen tvingar inte medlemsländerna att införa samma krav nationellt, men flera gör det ändå.

– I Frankrike träder kravet i kraft den 1 september i år. Alla franska företag, oavsett storlek, måste då kunna ta emot e-fakturor. Stora och medelstora bolag ska samtidigt börja skicka elektroniskt och samma bestämmelse kommer att gälla små- och mikroföretag från september 2027.

– I Tyskland måste alla företag kunna ta emot e-faktura sedan januari 2025. Kravet

på att skicka fasas in 2027–2028.

– I Norge blir det obligatoriskt för bokföringsskyldiga verksamheter att skicka e-

faktura till varandra från 1 januari 2027. Från 2030 ska de även kunna ta emot dem.

– Storbritannien har aviserat krav för alla momsregistrerade företag från april 2029.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)

Hur ställer sig Sverige?

Det vet vi ännu inte. Regeringen beslutade i februari i år om en utredning av hur ViDA ska införas i svensk rätt, och om kravet ska gälla även svenska fakturor mellan företag. Utredaren Gabriella Loman redovisar sitt uppdrag i november 2027. Ett inhemskt krav långt före 2030 är därför osannolikt – men riktningen är tämligen given.

PDF är inte en e-faktura

Det är en vanligt förekommande missuppfattning att PDF är ett elektroniskt format och liktydigt med e-faktura. En PDF i ett mejl räknas inte som e-faktura hur digital den än känns. Kravet gäller strukturerad, maskinläsbar data som mottagarens system läser in automatiskt utan att någon knappar in siffrorna på andra sidan.

Håller vi oss till en utskriven faktura i ett kuvert är det ännu längre från målet. För den som driver ett litet företag är slutsatsen enkel: fråga din bokförings- eller faktureringsleverantör om systemet kan skicka och ta emot riktiga e-fakturor. I praktiken via Peppol.

Inexchange erbjuder exempelvis en lösning direkt på webben som inte kräver någon specifik programvara. Den typen av molntjänst är enkel att använda. I princip krävs det bara att funktionen slås på och att företaget registreras som mottagare.

Att göra det nu kostar lite. Att göra det under tidspress kostar mer.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)


Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.