Till huvudinnehållet

⚠️ MISSA INTE: Driva Eget Live – 10 värsta företagarmisstagen (gör absolut inte detta!). Anmäl dig! 

Finansieringsskolan

Säkerheter, företagsinteckning och personlig borgen – hur fungerar det?

När företag ska låna pengar pratas det alltid om säkerheter och personlig borgen. Det kan låta abstrakt – men i praktiken handlar det om en enkel sak: Vad händer om företaget inte kan betala tillbaka lånet?

Gustaf Oscarson
Gustaf Oscarson 22 mars, 2026 • Uppdaterades 25 mars, 2026 • 4 minuters läsning
Sa¨kerheter och personlig borgen – vad inneba¨r det fo¨r dig som fo¨retagare
Montage/Canva

Långivare vill nästan alltid minimera riskerna genom att kräva någon form av säkerhet. I många mindre företag betyder det att du som ägare också tar en del av risken privat – vilket kallas personlig borgen.

Låt oss gå genom vilka säkerheter som ofta krävs, exakt vad de innebär och hur du som privatperson kan "drabbas".

Tips från Almi: Så här kan Almi finansiera ditt företag – läs om olika typer av lån

Vad är en säkerhet?

En säkerhet är något långivaren kan ta i anspråk om företaget inte kan betala tillbaka lånet. Det minskar långivarens risk – och gör det lättare för företaget att få finansiering.

Vanliga säkerheter i företag är:

  • Företagsinteckning (pant i företagets tillgångar)
  • Fastigheter eller lokaler
  • Maskiner eller utrustning
  • Fordringar eller lager

Ju bättre säkerheter företaget kan ställa, desto lägre risk ser banken – och desto bättre lånevillkor (exempelvis lägre ränta) brukar företaget få.

Företagsinteckning – den vanligaste säkerheten

I mindre företag är företagsinteckning den vanligaste säkerheten. Det innebär att banken får 'pant' i företagets tillgångar, till exempel:

  • maskiner
  • inventarier
  • lager
  • kundfordringar

Om företaget skulle gå i konkurs har banken rätt att få betalt ur dessa tillgångar före många andra fordringsägare. Med det menas helt enkelt att de kan sälja prylarna och ta cashen.

Det är alltså inte en specifik maskin eller dator som pantsätts – utan en samlad pant i företagets tillgångar.

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

Personlig borgen – vanligt i små företag

I många mindre företag räcker inte företagets tillgångar som säkerhet. Då kräver banken ofta personlig borgen från ägaren. Personlig borgen betyder att du som privatperson ansvarar för lånet om företaget inte kan betala.

Det innebär i praktiken att långivaren kan kräva betalning från dig personligen.

Det här är mycket vanligt i mindre företag, särskilt när:

  • företaget är nystartat
  • bolaget saknar större tillgångar
  • historiken är kort

Det är alltså inget ovanligt – men det är viktigt att förstå vad det innebär. Nivån på borgen kan skilja mellan olika långivare – exempelvis kan ett Almi-lån ha lägre borgen (men högre ränta).

Enkel borgen och proprieborgen

Det finns två typer av personlig borgen.

Enkel borgen

Vid enkel borgen måste långivaren först försöka få betalt från företaget innan de kan kräva betalning från borgenspersonen. Den här typen är relativt ovanlig i företagslån.

Proprieborgen

Det vanligaste är proprieborgen. Det betyder i praktiken “Som för egen skuld.” Långivaren kan då kräva betalning direkt från borgenspersonen om lånet inte betalas. I mindre företag innebär det ofta att ägaren personligen garanterar lånet.

Tips från Almi: Vilka misstag är vanliga när ett företag söker finansiering? Här hittar du vanligaste misstagen.

Varför kräver långivare personlig borgen?

Det finns två huvudskäl.

1. Riskdelning

Banken vill att företagaren delar risken i finansieringen.

2. Incitament

När ägaren själv har ekonomiskt ansvar ökar långivarens förtroende för att lånet prioriteras.

Det betyder inte att banken tror att företaget kommer misslyckas – det är helt enkelt standard i många mindre bolag.

Hur mycket säkerhet kräver banken?

Det varierar mycket beroende på situation.

Långivaren tittar bland annat på:

  • företagets lönsamhet
  • kassaflöde
  • historik
  • bransch
  • lånebelopp

Ett stabilt företag med god lönsamhet kan ibland få lån med begränsad säkerhet. Nystartade bolag behöver däremot ofta mer säkerheter eller personlig borgen.

Vad händer om företaget inte kan betala?

Om ett företag inte klarar av sina lån försöker banken först hitta en lösning – till exempel:

  • ändrade amorteringar
  • nya betalningsplaner
  • omförhandling av lånet

Men om lånet ändå inte kan betalas kan banken i sista hand:

  • ta säkerheter i anspråk
  • kräva betalning från borgenspersonen

Det är därför viktigt att förstå villkoren innan man skriver under ett låneavtal. För du vill inte behöva sälja ditt hus och äta nudlar i från Tokyo...

Tips från Almi: Bästa sätten att finansiera företagen 2026 – läs detta.

Sammanfattning – säkerheter och personlig borgen

När företag lånar pengar vill långivaren nästan alltid ha någon form av säkerhet.

Det kan vara:

  • företagsinteckning
  • tillgångar i företaget
  • personlig borgen från ägaren

För mindre företag är personlig borgen mycket vanligt, särskilt i början när bolaget ännu inte har byggt upp tillgångar eller historik.

Du som företagare behöver förstå vilken risk du faktiskt tar. Och nu när du vet hur säkerheter och borgen fungerar, blir det mycket enklare att fatta kloka beslut kring företagets finansiering. Lycka till, och var försiktig!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.
ANNONS

Innehåll från Bokio

Partner

Simon startade eget för frihet – så automatiserar han ekonomin med Bokio

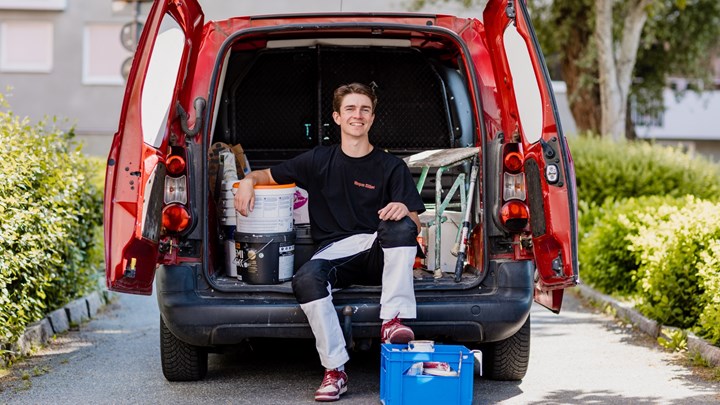
Simon Dahl vill fokusera på målerijobb och företagets Instagramkonto – inte ekonomi och bokföring. Läs storyn om hur han byggde frihet och en automatiserad ekonomi med hjälp av Bokio.

Bokio 1 oktober, 2026 • 5 minuters läsning
Simpas Måleri Bokio
Bokio

Innan vi berättar Simons spännande story, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här. Åter till ämnet. När Simon Dahl lämnade sin fasta anställning för att starta eget hade han redan byggt upp något vid sidan av jobbet: en stor publik på sociala medier som följde hans vardag som målare.

I dag driver han Simpas Måleri & Media samt instagramkontot @Simpadahl och kombinerar målerijobb med innehåll på sociala medier. Vägen dit gick dessutom ganska fort.

Efter fem år på samma arbetsplats började Simon känna sig klar med livet som anställd. Samtidigt hade hans vän startat en redovisningsbyrå. De tog ett möte. En vecka senare hade Simon sagt upp sig.

– När man väl var igång så var det hundra procent värt det. Det är ju en frihet och hårt jobb på samma gång, säger Simon Dahl.

Friheten är också det Simon återkommer till när han beskriver vad som förändrats sedan starten. Han kan välja fler av sina uppdrag själv, bygga sitt eget kontaktnät och fördela tiden mellan måleriet och sociala medier.

– Det har blivit mycket roligare att vakna och jobba varje dag.

Just nu består verksamheten till största delen av måleri, men sociala medier har blivit en tydlig del av företaget. 

– Det är också charmen i det, att man kan välja lite själv hur mycket tid man vill lägga på vardera.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Slipper fastna på kontoret

Att starta eget innebar däremot inte bara större frihet. Innan Simon drog igång fanns det en del av företagandet som kändes betydligt mer osäkert. Administrationen.

Som hantverkare ville han helst lägga tiden ute på jobb, inte framför datorn.

– Det som var mest påtagligt innan man hade öppnat var hur man skulle hantera allt och hur mycket tid man skulle lägga på det. Speciellt kontoret och allt däremellan med ROT, fakturor och offerter.

När det var dags att välja bokföringsprogram rekommenderade hans vän och redovisningskonsult Bokio. Simon sköter själv bland annat fakturor, offerter och kvittohantering, medan kompisen har tillgång till företaget i Bokio och tar hand om resten.

Det visade sig vara mindre komplicerat än Simon först trodde.

– Man gjorde väl två testfakturor och två testofferter och sen fattade man hur det gick till. Det är alltid väldigt tydligt och klart när man väl sätter igång.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

ROT på tre knapptryck

För Simpas Måleri är ROT en återkommande del av vardagen. Det var också en av sakerna Simon funderade på innan han började hantera faktureringen själv.

I Bokio blev processen betydligt enklare än han föreställt sig.

– Det är en knapp där det står “Aktivera ROT/RUT-tillägg”. Sen skriver du in vilket ROT-avdrag du vill ha och fastighetsbeteckningen. Sen är det inget mer än så. Det är ju tre knapptryck så har du hela den serverad.

När företaget arbetar åt andra byggbolag använder han även funktionen för omvänd byggmoms.

– Det är bara att trycka in omvänd byggmoms-knappen så försvinner momsen på det.

För Simon är det ungefär så administrationen helst ska fungera.

– Otroligt enkelt, tydligt och rakt. Det är så de flesta som öppnar eget tror jag vill ha det också.

Kvitton på språng

Kvittohanteringen försöker Simon inte ens spara till senare. Tankar han bilen öppnar han Bokio i mobilen, fotograferar kvittot och laddar upp det direkt. Kommer ett underlag på mejl skickar han det vidare till sin Bokio-mejl.

– Sen behöver jag inte tänka på det något mer.

Det har blivit så mycket rutin att han knappt ser det som administration längre.

– Det gör jag direkt när jag får ett kvitto. Så det lägger jag inte ens märke till. Det sker ju bara på automatik numera.

Fakturor och offerter samlar han istället till ungefär ett tillfälle i veckan.

– Det går ju så snabbt så att det lägger jag bara en dag i veckan på. Och då sitter jag inte alls länge.

För någon som startade eget för att få större frihet är det kanske just det som är poängen. Administrationen måste fungera, men den behöver inte bli jobbet.

Och till den som själv går och funderar på att lämna anställningen har Simon ett ganska okomplicerat råd:

– Har du börjat snegla på det, speciellt om du har gjort det en längre tid, så är det bara att tuta och köra.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio.

RUTA: Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Starta Eget-skolan

Hur väljer jag rätt bank när jag startar eget företag?

När du startar företag behöver du en bank. Det låter självklart. Men bankvalet påverkar mer än du tror: hur smidigt du kan ta betalt, hur lätt bokföringen blir, hur snabbt du får hjälp – och ibland hur snabbt du ens kommer igång.

Gustaf Oscarson
Gustaf Oscarson 16 mars, 2026 • Uppdaterades 29 september, 2026 • 5 minuters läsning
Hur va¨ljer jag ra¨tt bank na¨r jag startar eget fo¨retag
Montage/Canva

Det handlar alltså inte bara om månadsavgiften. Alright, låt oss gå igenom hur du väljer rätt bank för ditt företag.

Tips från Nordea! Att vara företagare tar både tid och energi – därför är det viktigt att välja en bank som förstår dig och som företaget kan växa med. Här kan du läsa mer om Nordeas smarta banklösningar för dig som startar eget.

1. Första steget – ett företagskonto

Det första du behöver är ett företagskonto. I aktiebolag har du redan haft kontakt med banken för att sätta in aktiekapitalet (med bankintyg).
I en enskild firma är bankkontot ofta det första riktiga steget.

Det du vill veta är:

  • Hur lång handläggningstid har banken?
  • Kräver de fysiskt möte?
  • Hur ser deras rutiner för kundkännedom ut? (Alla banker måste göra en riskbedömning enligt penningtvättslagen. Det är därför de ställer många frågor i början.)
  • Vad behöver du ha förberett (affärsplan, budget, avtal)?

Varför är detta viktigt? Jo, hur smidigt det är att skaffa företagskonto, säger ganska mycket om hur smidig resten av resan med banken kommer att bli.

Vissa banker är snabba och digitala. Andra är mer traditionella. Välj inte automatiskt samma bank som du har privat, utan jämför ordentligt. Och framförallt, välj en bank där du känner förtroende.

2. Avgifter är viktiga – men helheten är viktigare

Många jämför bara månadsavgifter när de väljer bank. Det blir lätt för snävt. Skillnaden mellan de grundläggande tjänsterna hos banker är ofta några hundralappar i månaden.
Det är inte det som avgör om ditt företag lyckas. Det viktiga är hur tjänsterna fungerar i vardagen, och hur brett utbud banken har. 

Om banken tar 1 200 kr extra per år men sparar dig 2 timmar i månaden, är det sannolikt en bättre affär ändå.

Säg till exempel att du valt en bank bara för att få låga avgifter. Vad händer då när du behöver lån eller checkkredit? Eller när du också behöver privat bolån via banken? Högst troligt kommer du att behöva byta bank.

Med andra ord – välj en bank som kan hjälpa dig med alla företagets (och dina privata) behov, och som lär känna hela din och företagets ekonomi.

Tips från Nordea 

Kostnadsfri rådgivning:
Ska du starta företag och har frågor om hur det fungerar med banken? Våra rådgivare hjälper dig att hitta rätt lösningar för ditt företag, svarar på frågor om att starta företag och berättar mer om våra tjänster för nystartade företag. Boka din rådgivningstid här.

3. Vilka digitala tjänster och integrationer finns

Det här är underskattat.

Fråga dig:

  • Kan jag koppla banken direkt till mitt bokföringsprogram?
  • Har de en smidig app för företagare?
  • Är det enkelt att attestera betalningar (om du nu gör det via banken)?
  • Hur fungerar Swish, kort och e-handel? Vilka betallösningar är integrerade?

Om du sparar 2 timmar i månaden på smidigare administration är det ofta mer värt än en lägre avgift.

4. Finns stöd när företaget växer?

Idag kanske du bara behöver ett konto.
Om två år kanske du behöver:

  • Checkkredit
  • Företagslån
  • Leasing
  • Rådgivning kring investeringar

Alla banker är inte lika företagsinriktade.
En del är starka på bolån och privatkunder. Andra har tydligare fokus på småföretag.

Viktiga frågor att ställa:

  • Har banken en dedikerad företagsrådgivare?
  • Är småföretag en prioriterad kundgrupp?
  • Hur ser deras kreditpolicy ut för nystartade bolag?
  • Kan du få en personlig kontakt som lär känna just dig och ditt företag?

Tips från Nordea: 500 000 företagare har redan valt Nordea. Välj en bank som förstår företagande – allt detta ingår. (Ps. Ibland kan det vara skönt att ta ett möte med banken, hos Nordea kan alla företag oavsett storlek boka ett personligt möte.)

5. Skillnad mellan enskild firma och aktiebolag

Ditt val av företagsform påverkar hur banken bedömer dig.

Enskild firma

Banken tittar mycket på din privata ekonomi.
Du och företaget är samma juridiska person.

Aktiebolag

Banken tittar på bolagets ekonomi och prognoser, men ofta också på dig som ägare (för lån kan de kräva borgen och andra säkerheter).

I båda fallen gör banken en riskbedömning.
Det är normalt – och inget personligt. Därför kan det vara smart att jämföra fler banker, för att få fler alternativ.

6. Kan man byta bank senare?

Ja, det går.
Men det är administrativt jobbigt. Därför kan det vara värt att tänka ett steg längre redan från början.

Det betyder inte att du måste välja “den perfekta banken”.
Men välj en bank som:

  • Har fungerande digitala tjänster och ett stort utbud som matchar dina behov
  • Är van vid företag
  • Ger dig bra service och gärna personlig kontakt

7. En enkel checklista innan du bestämmer dig

Innan du öppnar konto – ställ dessa frågor:

  • Har banken smidiga digitala tjänster?
  • Vad kostar helheten per år?
  • Fungerar integrationen med mitt bokföringsprogram?
  • Hur fungerar Swish och andra betallösningar?
  • Får jag en personlig kontakt?
  • Vad händer om jag behöver kredit eller finansiering?

Om svaren känns bra och rimliga – då är det dags att välja.

Tips från Nordea: I början behöver företaget kanske bara ett konto, senare kanske ni behöver bra lösningar kring sparande och utlandshandel. Oavsett är det smart att välja en bank att växa med. Läs mer om allt som ingår i Nordeas företagspaket här.

Sammanfattning – så väljer du bank som företagare

Att välja bank handlar mindre om att hitta “den billigaste” och mer om att hitta en bank som fungerar i din vardag.

Det viktigaste:

  • Få igång ett företagskonto snabbt
  • Säkerställ att betalningar och bokföring fungerar smidigt
  • Tänk ett steg framåt kring finansiering
  • Jämför helheten – inte bara månadsavgiften

Resten går att justera längs vägen. 

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Starta Eget-skolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.