Till huvudinnehållet

Få tillgång till kunskapen andra bara drömmer om. » Driva Eget MasterMinds

Ekonomiskolan

Är lön eller utdelning smartast för mig som företagare 2026? Det beror på...

Driver du aktiebolag kan du ta ut pengar ur företaget på två sätt: lön eller utdelning. Vilket som är bäst beror på flera saker – men i många fall finns en ganska tydlig strategi. Den ska vi lära dig nu!

Gustaf Oscarson
Gustaf Oscarson 4 juni, 2026 5 minuters läsning
Lo¨n eller utdelning i aktiebolag – grunderna i 3:12-reglerna
Montage/Canva

För många företagare ser den enkla (och ofta smarta) lösningen ut så här:

  1. Ta lön upp till brytpunkten för statlig skatt
  2. Därefter tar du utdelning enligt 3:12-reglerna (ofta med bara 20 % skatt)

Men varför gör man så? Och hur fungerar reglerna egentligen? Låt oss gå igenom grunderna.

Tips från Spiris: Lön eller utdelning? Tänk på det här innan du väljer

Lön – ger pension, trygghet och sociala förmåner

Lön beskattas som inkomst av tjänst. Det innebär att du betalar kommunalskatt och i vissa fall statlig skatt (över en viss gräns, som vi snart ska gå igenom). Kommunalskatten är runt 30 %.

Men lön ger också flera viktiga förmåner. När du tar lön bygger du bland annat upp:

  • allmän pension
  • sjukpenning (SGI)
  • föräldrapenning
  • möjlighet till vissa lån och krediter (bankerna tittar exempelvis mycket på lön när de tar beslut om bolån)

Det är därför det är smart att ta ut lön till brytpunkten för statlig skatt, även om utdelning ibland beskattas lägre. Efter brytpunkten får du däremot inte mer 'förmåner', dvs den allmänna pensionen och SGI ökar inte även om lönen höjs.

Brytpunkten för statlig skatt 2026

I Sverige börjar statlig inkomstskatt betalas när inkomsten passerar en viss nivå. För inkomståret 2026 ligger brytpunkten på 660 400 kronor per år
vilket motsvarar ungefär 55 000 kronor i månadslön före skatt.

Inkomster upp till den nivån beskattas endast med kommunalskatt, medan inkomster över nivån också beskattas med 20 % statlig inkomstskatt. Många företagare väljer därför att ta ut lön upp till ungefär denna nivå – men inte mycket mer.

Tips från Spiris: Bolagsskatt 2026 – så kan du optimera skatt på vinst.

Exempel: lön upp till brytpunkten

Anta att du driver ett aktiebolag och tar ut ca 55 000 kronor i månadslön. Det innebär en årslön på ca 660 000 kronor. Då ligger du ungefär vid brytpunkten för statlig skatt.

Du får full:

  • pensionsgrundande inkomst (allmän pension)
  • sjukpenninggrundande inkomst
  • och fulla sociala trygghetssystem

Det är därför många företagare ser detta som en bra grundnivå för lön. Därefter är det dags att snegla på utdelning.

Utdelning beskattas enligt 3:12-reglerna

3:12-reglerna är skatteregler som gäller för ägare i så kallade fåmansföretag (vilket de flesta mindre aktiebolag är). Reglerna bestämmer hur utdelning från bolaget ska beskattas.

Kort sagt delar reglerna upp utdelning i tre nivåer:

  1. Utdelning upp till gränsbeloppet → beskattas med 20 % skatt
  2. Utdelning över gränsbeloppet → beskattas som tjänst
  3. Väldigt stora utdelningar → beskattas som kapital

Det viktiga i praktiken är den första delen: utdelning upp till gränsbeloppet.

Tips från Spiris: Minska skatten med expertens tips.

Hur gränsbeloppet beräknas från 2026

Från och med inkomstår 2026 förändras reglerna för hur gränsbeloppet beräknas i fåmansföretag. Tidigare kunde företagare välja mellan två olika modeller – förenklingsregeln och huvudregeln. De ersätts nu av en gemensam modell där utdelningsutrymmet i stället beräknas utifrån tre delar.

Grundbelopp

Alla ägare får ett grundbelopp som motsvarar fyra inkomstbasbelopp per år. För 2026 innebär det ungefär 322 400 kronor som kan beskattas med 20 procent.

Lönebaserat utrymme

Den andra delen baseras på bolagets löner. Här kan ägaren räkna med 50 procent av löneunderlaget, efter ett schablonavdrag. För inkomståret 2026 är schablonavdraget 644 800 kronor.

Räntebaserat utrymme

Den tredje delen är räntebaserad och beräknas på omkostnadsbeloppet för aktierna, alltså vad du har betalat för aktierna i bolaget (för de flesta är det 25 000 kr). Den del av omkostnadsbeloppet som överstiger 100 000 kronor kan ge ett extra utdelningsutrymme.

När dessa tre delar läggs ihop får du ditt totala gränsbelopp – alltså hur mycket utdelning som kan beskattas med 20 procent.

Exempel: kombination av lön och utdelning

Anta att du driver ett aktiebolag som gör 1 miljon kronor i vinst före skatt. Ett möjligt upplägg kan se ut så här:

Lön:
55 000 kr per månad
= cirka 660 000 kr per år

Efter bolagsskatt finns fortfarande pengar kvar i bolaget. Du kan då ta utdelning enligt förenklingsregeln:

Utdelning:
200 000 kr
(Skatt på utdelning:
20 %)

Totalt innebär det att en del av inkomsten beskattas som lön och en del som kapital. Det är ofta mer skatteeffektivt än att ta ut hela vinsten som lön.

Tips från Spiris: Abonnera bara på det du behöver. Prova Spiris ekonomiplattform – gratis.

Nya 3:12-regler från 2026

Från och med 2026 har vissa förändringar gjorts i reglerna för fåmansföretag.

Syftet är bland annat att:

  • förenkla vissa delar av reglerna
  • justera beräkningen av utdelningsutrymmen
  • minska vissa begränsningar kring ägande

En av de större förändringarna är att schablonbeloppet för utdelning höjs, vilket gör att fler småföretagare kan mer ta utdelning till 20 % skatt. Exakt hur reglerna påverkar dig beror på bolagets struktur och lönenivåer. 

Sammanfattning – först lön och sedan utdelning

Lön och utdelning är inte två alternativ som utesluter varandra. För många företagare fungerar de bäst i kombination. En vanlig strategi är därför:

  1. Ta lön upp till brytpunkten för statlig skatt
  2. Det säkerställer allmän pension och sociala förmåner
  3. Sedan tar du utdelning enligt 3:12-reglerna

När du förstår hur reglerna fungerar kan du planera uttag ur bolaget på ett sätt som både är skatteeffektivt och långsiktigt hållbart. Och som alltid när det gäller skatteregler: ta gärna hjälp av en redovisningskonsult för att räkna på vad som är bäst i just din situation.

Tips från Spiris: Ladda ned kostnadsfri fakturamall, affärsplansmall, kvittomall och mall för reseräkning här

Tips! Här hittar du alla delar i Ekonomiskolan – som lär dig allt om bokföring, skatter och företagsekonomi. Bokmärk och kom tillbaka!
ANNONS

Innehåll från Inexchange

Ekonomi & Skatt

Nya EU-regler gör att PDF-fakturans dagar är räknade

Den 1 juli 2030 blir e-faktura obligatorisk i all handel mellan företag över EU:s inre gränser. Men omställningen börjar tidigare än så och kommer att beröra minsta lilla enskilda firma.

inexchange
Inexchange 8 september, 2026 Uppdaterades 14 september, 2026 3 minuters läsning
Krav på e-faktura med nya eu-regler
Inexchange

Bakom förkortningen ViDA – VAT in the Digital Age – ligger EU:s största momsreform på decennier. Från den 1 juli 2030 gäller två saker för dig som säljer till företag i andra EU-länder: fakturan ska skickas i ett strukturerat elektroniskt format enligt den europeiska standarden EN 16931 och uppgifterna ska rapporteras digitalt till Skatteverket transaktion för transaktion. 

Fakturan ska utfärdas senast tio dagar efter affären. Rapporteringen sker samtidigt som den går iväg. Dagens periodiska sammanställning försvinner.

Flertalet länder har redan bestämt sig

Reformen tvingar inte medlemsländerna att införa samma krav nationellt, men flera gör det ändå.

– I Frankrike träder kravet i kraft den 1 september i år. Alla franska företag, oavsett storlek, måste då kunna ta emot e-fakturor. Stora och medelstora bolag ska samtidigt börja skicka elektroniskt och samma bestämmelse kommer att gälla små- och mikroföretag från september 2027.

– I Tyskland måste alla företag kunna ta emot e-faktura sedan januari 2025. Kravet

på att skicka fasas in 2027–2028.

– I Norge blir det obligatoriskt för bokföringsskyldiga verksamheter att skicka e-

faktura till varandra från 1 januari 2027. Från 2030 ska de även kunna ta emot dem.

– Storbritannien har aviserat krav för alla momsregistrerade företag från april 2029.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)

Hur ställer sig Sverige?

Det vet vi ännu inte. Regeringen beslutade i februari i år om en utredning av hur ViDA ska införas i svensk rätt, och om kravet ska gälla även svenska fakturor mellan företag. Utredaren Gabriella Loman redovisar sitt uppdrag i november 2027. Ett inhemskt krav långt före 2030 är därför osannolikt – men riktningen är tämligen given.

PDF är inte en e-faktura

Det är en vanligt förekommande missuppfattning att PDF är ett elektroniskt format och liktydigt med e-faktura. En PDF i ett mejl räknas inte som e-faktura hur digital den än känns. Kravet gäller strukturerad, maskinläsbar data som mottagarens system läser in automatiskt utan att någon knappar in siffrorna på andra sidan.

Håller vi oss till en utskriven faktura i ett kuvert är det ännu längre från målet. För den som driver ett litet företag är slutsatsen enkel: fråga din bokförings- eller faktureringsleverantör om systemet kan skicka och ta emot riktiga e-fakturor. I praktiken via Peppol.

Inexchange erbjuder exempelvis en lösning direkt på webben som inte kräver någon specifik programvara. Den typen av molntjänst är enkel att använda. I princip krävs det bara att funktionen slås på och att företaget registreras som mottagare.

Att göra det nu kostar lite. Att göra det under tidspress kostar mer.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)


Nyheter

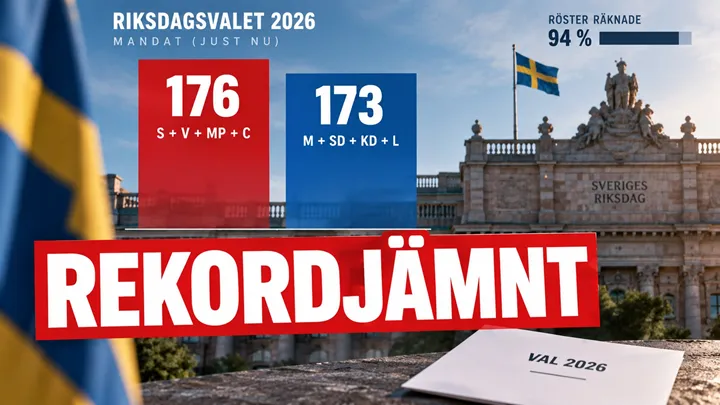
Rekordjämnt – företagare kan ha avgjort valet

Valet 2026 blev precis den rysare som förutspåddes. Efter en natt där mandat har flyttat fram och tillbaka leder oppositionen just nu med 176–173. Samtidigt återstår röster att räkna. Och med så små marginaler kan Sveriges företagare faktiskt ha blivit en av grupperna som avgjorde valet.

Gustaf Oscarson
Gustaf Oscarson 14 september, 2026 2 minuters läsning
Riksdagsvalet rekordjämnt 2026
AI-Montage

När Sverige vaknar på måndagsmorgonen finns fortfarande ingen självklar vinnare i riksdagsvalet. Med omkring 94 procent av rösterna räknade leder S, V, MP och C just nu med 176 mandat mot 173 för M, SD, KD och L, enligt SVT:S rapportering.

Under natten har det varit ännu jämnare. Vid midnatt var ställningen 175–174 – alltså bara ett enda mandat mellan sidorna. Därefter har mandatfördelningen fortsatt att förändras i takt med att fler valdistrikt räknats. Det slutliga resultatet dröjer. På onsdag räknas bland annat sena förtidsröster och utlandsröster.

165 000 företagare var osäkra

Det rekordjämna läget gör en undersökning som Driva Eget skrev om inför valet extra intressant. Enligt Företagarnas panelundersökning var 33 procent av företagarna osäkra på vilket parti de skulle rösta på. Företagarna uppskattade att det motsvarade omkring 165 000 röster.

Dessutom uppgav hela 54 procent av företagarna att de kunde tänka sig att rösta på ett annat parti än de brukar, om ett annat parti hade en bättre politik för företagande. Det är många potentiella väljare i ett val som nu avgörs på ytterst små marginaler.

Som jämförelse skilde omkring 50 000 röster mellan de två regeringsalternativen i valet 2022. Antalet osäkra företagare inför årets val uppskattades alltså till mer än tre gånger den marginalen.

Företagarnas röster kan ha fällt avgörandet

Det går förstås inte att säga att just företagarna avgjorde valet. Vi vet ännu inte ens hur det slutliga valresultatet ser ut – och än mindre exakt hur de företagare som var osäkra till slut röstade.

Men en sak står klar: när hundratusentals företagare går till valurnorna och en stor del av dem bestämmer sig sent, samtidigt som kampen mellan regeringsalternativen avgörs på mycket små marginaler, kan företagarnas röster få verklig betydelse för vem som till slut får makten.

Läs också: Företagare kan avgöra valet – och många tvekar in i det sista.


Dela artikeln

Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.