Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

Little eco vågade starta webbshop – efter alla andra

24 mars, 2016 • Uppdaterades 18 december, 2024 • 3 minuters läsning
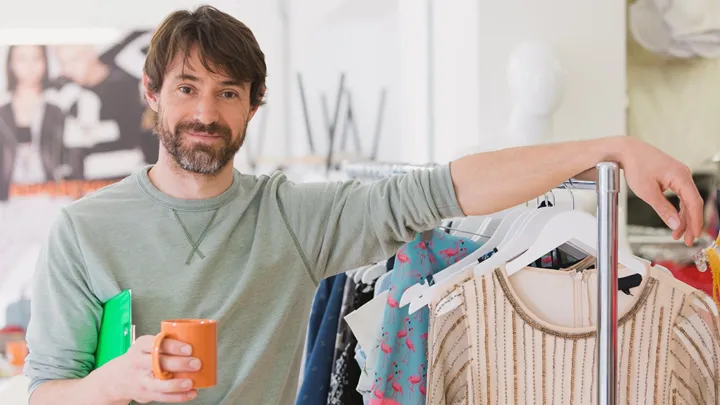
Maria Sabrkesh och Linda Laine har valt Instagram som sitt största flöde utåt och kontakt med kunderna. ”Det är där våra kunder finns och det är viktigt att hitta rätt verktyg utåt för de kunder som man vänder sig till. Ställ dig frågan: Var finns kunderna?” Foto: Matilda Svenningsson
Hur ska man tänka när man vill starta webbshop lite efter ”alla andra”? Linda Laine och Maria Sabrkesh tvekade inte – de såg en lucka på marknaden och satsade.
Både Linda Laine och Maria Sabrkesh har mött motgångar i livet – Linda har drabbats av cancer och Maria av utmattningssyndrom. Efter detta blev de sugna på att starta något eget.
– Vi kände att vi inte var beredda att gå tillbaka och jobba i den ram som samhället idag erbjuder. För oss var det viktigt att kunna kombinera jobb med familjen utan att äventyra vår hälsa, säger Linda.
Maria har en stor familj med fyra barn och Linda är gravid med sitt andra.
– Sedan hade vi såklart drömmar om något eget och bestämde oss för att lämna ekorrhjulet och köra på själva.
LÄS MER: 6 trender inom digital marknadsföringMed bakgrund från klädbranschen där Linda bland annat har varit butikschef på JC och Maria med utbildning inom textil och inköp så var inte deras tänkta nisch helt främmande.
– På grund av cancern började jag ifrågasätta de gifter som finns i design, inredning och framförallt barnprodukter. Vi kände att det utbud som finns med ekologiskt och giftfritt idag ofta har en viss typ av stil och att den inte riktigt föll oss i smaken. Vi såg en lucka på marknaden där vi ville visa att man kan kombinera ekologiskt och giftfritt med en snygg och modern design.
För ett halvår sedan startade de därför upp Little eco – en webbshop med produkter för den som vill leva giftfritt och ekologiskt men ändå kunna följa trender och välja produkter med snygg design.
– Vi såg att det fanns en plats för oss att fylla. Det finns jättemånga webbshopar och några större inom samma område, men vi är ändå inte helt likadana. De kommer att ha sina kunder och vi våra. Vi var redo att anta utmaningen.
LÄS MER: Då är det bäst att posta inlägg på InstagramEfter några månaders erfarenhet slås de mest av klassikern, att saker tar mycket längre tid än vad de tror.
– Om vi hade haft ett stort startkapital hade vi kunnat ösa på för allt i världen. Då hade vi kunnat bygga en shop som är färdig när man öppnar den. Vi kan ibland känna att vi vill visa hela vår bredd och vision, men det är svårt i början. Man vill så mycket mer än det man gör för stunden.
Något som de inte tänkte på från början var att de skulle ha en fysisk butik, men det har de idag – i Spinneriet i Lindome utanför Göteborg.
Linda hymlar inte med att nya livet som småföretagare stundtals är svettigt, stressigt och tufft.
– Men våra drömmar och vårt välmående är viktigare än att gå tillbaka till ett 8-17-jobb för pengarnas skull.
Att de har varit öppna och personliga med sina bakgrunder och erfarenheter har nog också hjälpt dem, tror hon:
– Det är såklart sjukt läskigt att vara så personlig, men folk får en helt annan nyfikenhet kring det vi gör. De är intresserade av både våra bakgrunder och företaget. Många bland våra kunder känner igen sig. 

Little ecos tips om du ska starta webbshop

  1. Bygg inte för stora lager. Det är inte säkert att marknaden ligger där du tror. Känn dig för, gör inte för galna investeringar och tänk på kostnader.
  2. Det tar tid. Att arbeta med webbaserade affärer tar vansinnigt mycket tid. Man måste vara beredd på allt arbete som en webbshop för med sig och det är väldigt viktigt att man gillar att arbeta vid datorn.
  3. Var tydlig om du har en kompanjon. Många har varnat oss för att som vänner starta eget, men vi har gått igenom så mycket redan och vet varandras bra och dåliga sidor och kände att vi är tillräckligt olika i det vi kan för att få en naturlig uppdelning. Sedan har vi skapat ramar och riktlinjer om några problem skulle inträffa.
]]>


ANNONS

Innehåll från Inexchange

Ekonomi & Skatt

Nya EU-regler gör att PDF-fakturans dagar är räknade

Den 1 juli 2030 blir e-faktura obligatorisk i all handel mellan företag över EU:s inre gränser. Men omställningen börjar tidigare än så och kommer att beröra minsta lilla enskilda firma.

inexchange
Inexchange 8 september, 2026 • Uppdaterades 6 oktober, 2026 • 3 minuters läsning
Krav på e-faktura med nya eu-regler
Inexchange

Bakom förkortningen ViDA – VAT in the Digital Age – ligger EU:s största momsreform på decennier. Från den 1 juli 2030 gäller två saker för dig som säljer till företag i andra EU-länder: fakturan ska skickas i ett strukturerat elektroniskt format enligt den europeiska standarden EN 16931 och uppgifterna ska rapporteras digitalt till Skatteverket transaktion för transaktion. 

Fakturan ska utfärdas senast tio dagar efter affären. Rapporteringen sker samtidigt som den går iväg. Dagens periodiska sammanställning försvinner.

Flertalet länder har redan bestämt sig

Reformen tvingar inte medlemsländerna att införa samma krav nationellt, men flera gör det ändå.

– I Frankrike träder kravet i kraft den 1 september i år. Alla franska företag, oavsett storlek, måste då kunna ta emot e-fakturor. Stora och medelstora bolag ska samtidigt börja skicka elektroniskt och samma bestämmelse kommer att gälla små- och mikroföretag från september 2027.

– I Tyskland måste alla företag kunna ta emot e-faktura sedan januari 2025. Kravet

på att skicka fasas in 2027–2028.

– I Norge blir det obligatoriskt för bokföringsskyldiga verksamheter att skicka e-

faktura till varandra från 1 januari 2027. Från 2030 ska de även kunna ta emot dem.

– Storbritannien har aviserat krav för alla momsregistrerade företag från april 2029.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)

Hur ställer sig Sverige?

Det vet vi ännu inte. Regeringen beslutade i februari i år om en utredning av hur ViDA ska införas i svensk rätt, och om kravet ska gälla även svenska fakturor mellan företag. Utredaren Gabriella Loman redovisar sitt uppdrag i november 2027. Ett inhemskt krav långt före 2030 är därför osannolikt – men riktningen är tämligen given.

PDF är inte en e-faktura

Det är en vanligt förekommande missuppfattning att PDF är ett elektroniskt format och liktydigt med e-faktura. En PDF i ett mejl räknas inte som e-faktura hur digital den än känns. Kravet gäller strukturerad, maskinläsbar data som mottagarens system läser in automatiskt utan att någon knappar in siffrorna på andra sidan.

Håller vi oss till en utskriven faktura i ett kuvert är det ännu längre från målet. För den som driver ett litet företag är slutsatsen enkel: fråga din bokförings- eller faktureringsleverantör om systemet kan skicka och ta emot riktiga e-fakturor. I praktiken via Peppol.

Inexchange erbjuder exempelvis en lösning direkt på webben som inte kräver någon specifik programvara. Den typen av molntjänst är enkel att använda. I princip krävs det bara att funktionen slås på och att företaget registreras som mottagare.

Att göra det nu kostar lite. Att göra det under tidspress kostar mer.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)


Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.