Till huvudinnehållet

Ditt företag kan göra vinst och ändå gå i konkurs – här är varför!

Ett företag kan gå med vinst och ändå gå i konkurs. Det låter märkligt, men det händer hela tiden. Orsaken är nästan alltid densamma: brist på likviditet.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 2 september, 2026 • 6 minuters läsning
Kassaflo¨de och likviditet – da¨rfo¨r a¨r det avgo¨rande fo¨r nya fo¨retag
Montage/Canva

Det finns många sätt att hamna i en likviditetsbrist (med enklare ord, cashen är slut). Du kan ha sålt för mycket, fakturerat för lite, gett för långa betalningsvillkor – eller glömt att momsen inte är dina pengar. 

I den här guiden går vi igenom vad likviditet och kassaflöde egentligen betyder, varför det är viktigare än resultatet i början – och hur du undviker klassiska nybörjarmisstag. Läs igenom hela, för detta är extremt viktigt att förstå för nya företagare!

Tips från Nordea: Här lär vi dig hur likviditetshantering kan skapa större trygghet i ditt nya företag.

Vad är skillnaden mellan resultat och kassaflöde?

Resultat = Intäkter minus kostnader.

Kassaflöde = Pengar in minus pengar ut.

Exempel: Du fakturerar 100 000 kr i januari.
Kostnaderna är 60 000 kr.
Resultatet är alltså 40 000 kr i vinst.

Men om kunden betalar först om 30 dagar – och leverantörerna vill ha betalt i förskott – kan du ändå stå utan pengar på kontot. Du är lönsam på pappret.
Men du kan inte betala räkningarna. Det är ett likviditetsproblem.

Förklaring av begreppen: Kassaflöde är rörelsen av in- och utbetalningar över tid, medan likviditet är den faktiska mängden kontanta medel (pengar i kassan/banken) som finns tillgänglig vid ett specifikt tillfälle för att betala räkningar. Kassaflöde visar förändringen ('flödet'), medan likviditet visar statusen ('mängden'). 

Tips från Spiris: Låt inte ekonomin komma emellan. Här är ekonomiplattformen för dig som vill få stenkoll på företagets kassaflöde.

Ett konkret exempel – hur ett lönsamt bolag kan krascha

Okej, du startar ett konsultbolag.

  • Du fakturerar 150 000 kr i månaden.
  • Du har 60 dagars betalningsvillkor.
  • Dina fasta kostnader är 80 000 kr per månad.

Månad 1:
Du fakturerar 150 000 kr – men får 0 kr in.

Månad 2:
Du fakturerar 150 000 kr – men får fortfarande 0 kr in.

Samtidigt ska du betala:

  • Lön
  • Hyra
  • Programlicenser
  • Skatt

Du har alltså 160 000 kr i kostnader innan första fakturan ens är betald. Det är så företag går omkull – trots att de är lönsamma på pappret.

Tips från Nordea: Så här kan du jämna ut företagets kassaflöde och förbättra likviditeten med några enkla tips. Läs mer här!

De största likviditetsriskerna för nya företag

1. För långa betalningsvillkor

30 dagar är standard i många branscher.
Men som nystartad kan 10 dagar vara rimligare. Eller förskottsbetalning.

2. Moms som “äter upp” pengarna

Du fakturerar 100 000 kr + 25 % moms.
Det betyder att 25 000 kr av beloppet inte är dina pengar. Om du använder dem i verksamheten – eller privat – kan det bli 'obehagligt' när momsdeklarationen ska betalas.

3. För tidiga löneuttag

Du ser pengar på kontot och tänker:
“Nu kan jag ta ut lön.” Men pengarna kanske behövs till:

  • Skatt
  • Moms
  • Leverantörsskulder

Ta inte ut pengar som egentligen tillhör framtida kostnader. Läs igen: Ta ALDRIG ut pengar som ska gå till framtida kostnader.

4. För snabb tillväxt

Ja, det kanske låter bakvänt. Men om du växer snabbt behöver du ofta:

  • Köpa in mer varor
  • Anställa
  • Investera

Om intäkterna kommer senare än kostnaderna kan tillväxt skapa likviditetsbrist.

Tips från Nordea: Behöver mitt företag ha en buffert? Det går vi igenom här. Eller är det smartare med kontokredit? (läs om hur kontokredit fungerar här)

Så skapar du bättre kassaflöde från start

Här är några enkla men effektiva strategier:

  • Ta förskottsbetalning i projekt
  • Ha kortare betalningsvillkor
  • Dela upp större fakturor så att du åtminstone får delbetalt tidigt
  • Fakturera direkt när arbetet är klart
  • Förhandla längre betalningsvillkor med leverantörer
  • Bygg upp en buffert i företaget

Det handlar inte om att vara hård.
Det handlar om att överleva.

Hur mycket likviditet behöver mitt företag?

Det beror på bransch. Men en rimlig tumregel är att ha minst 1–3 månaders fasta kostnader på kontot. Om dina fasta kostnader är 50 000 kr per månad bör du alltså sträva efter 50 000–150 000 kr i buffert. Det ger andrum om något händer.

Ett smart alternativ kan vara en checkkredit hos din bank, som du bara använder vid tillfälliga likviditetsbrister (där du vet att pengarna kommer senare.) Ett annat alternativ är factoring, där du säljer dina fakturor till ett factoringbolag – för att få betalt snabbare (mot en avgift).

Tips från Nordea: Blir det vinst i år? Så här väljer andra företagare att placera företagets överskott.

Sambandet mellan kassaflöde och privat ekonomi

Det här är viktigt. Om företagets kassaflöde är svagt påverkar det:

  • Hur mycket lön du kan ta ut
  • Din pension
  • Din privata trygghet

Likviditet är därför inte bara en företagsekonomisk fråga – det är en privat fråga. Vill du förstå hur detta hänger ihop kan du läsa vår guide om privatekonomi för företagare.

Vanliga misstag nya företag gör med likviditeten

  • Tror att fakturerat = betalt
  • Tänker inte på momsens påverkan
  • Har för långa betalningsvillkor
  • Saknar likviditetsbudget
  • Tar ut pengar för tidigt

Det är inte okunskap som fäller företag.
Det är underskattning av kassaflödet.
Här kan du ladda hem en gratis mall för likviditetsbudget.

Tips från Nordea: Vad gör jag om kunden inte betalar i tid? Här får du tipsen som får kunderna att betala snabbare.

Sammanfattning – kassaflöde är viktigare än resultat i början

  • Lönsamhet är viktigt – men likviditet är avgörande.
  • Pengar på kontot är viktigare än siffror i resultaträkningen.
  • Kortare betalningsvillkor minskar risken.
  • Moms är aldrig din vinst.
  • Bygg buffert i företaget – inte bara privat.

Får du kontroll på kassaflödet ökar chanserna dramatiskt att ditt företag överlever de första åren.

Vanliga frågor om kassaflöde och likviditet

Vad är skillnaden mellan likviditet och lönsamhet?

Lönsamhet handlar om resultat. Likviditet handlar om pengar på kontot.

Hur vet jag om mitt kassaflöde är för svagt?

Om du regelbundet oroar dig för att kunna betala räkningar trots att du går med vinst.

Hur ofta ska jag följa upp kassaflödet?

Som nystartad: varje månad. I känsliga perioder: varje vecka.

Är 30 dagars betalningsvillkor alltid fel?

Nej, men det kräver att du har tillräcklig likviditet för att klara väntetiden.

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips från Nordea 

Kostnadsfri rådgivning:
Ska du starta företag och har frågor om hur det fungerar med banken? Våra rådgivare hjälper dig att hitta rätt lösningar för ditt företag, svarar på frågor om att starta företag och berättar mer om våra tjänster för nystartade företag. Boka din rådgivningstid här.

Tips! Här hittar du alla delar i Starta Eget-skolan. Bokmärk och kom tillbaka när det är dags för nästa steg.
ANNONS

Innehåll från Bokio

Simon startade eget för frihet – så automatiserar han ekonomin med Bokio

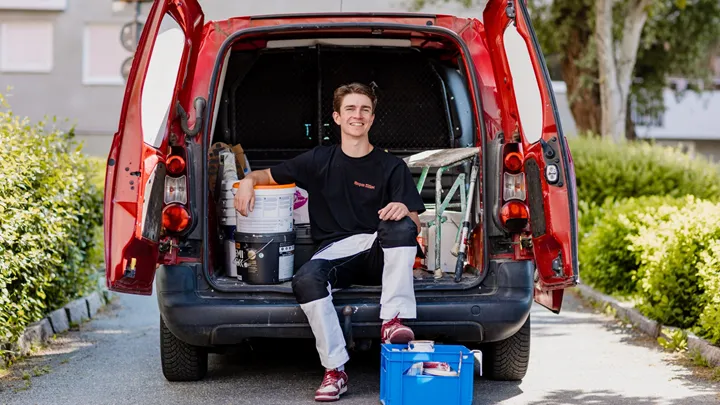
Simon Dahl vill fokusera på målerijobb och företagets Instagramkonto – inte ekonomi och bokföring. Läs storyn om hur han byggde frihet och en automatiserad ekonomi med hjälp av Bokio.

Bokio 1 oktober, 2026 • Uppdaterades 12 november, 2026 • 5 minuters läsning
Simpas Måleri Bokio
Bokio

Innan vi berättar Simons spännande story, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här. Åter till ämnet. När Simon Dahl lämnade sin fasta anställning för att starta eget hade han redan byggt upp något vid sidan av jobbet: en stor publik på sociala medier som följde hans vardag som målare.

I dag driver han Simpas Måleri & Media samt instagramkontot @Simpadahl och kombinerar målerijobb med innehåll på sociala medier. Vägen dit gick dessutom ganska fort.

Efter fem år på samma arbetsplats började Simon känna sig klar med livet som anställd. Samtidigt hade hans vän startat en redovisningsbyrå. De tog ett möte. En vecka senare hade Simon sagt upp sig.

– När man väl var igång så var det hundra procent värt det. Det är ju en frihet och hårt jobb på samma gång, säger Simon Dahl.

Friheten är också det Simon återkommer till när han beskriver vad som förändrats sedan starten. Han kan välja fler av sina uppdrag själv, bygga sitt eget kontaktnät och fördela tiden mellan måleriet och sociala medier.

– Det har blivit mycket roligare att vakna och jobba varje dag.

Just nu består verksamheten till största delen av måleri, men sociala medier har blivit en tydlig del av företaget. 

– Det är också charmen i det, att man kan välja lite själv hur mycket tid man vill lägga på vardera.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Slipper fastna på kontoret

Att starta eget innebar däremot inte bara större frihet. Innan Simon drog igång fanns det en del av företagandet som kändes betydligt mer osäkert. Administrationen.

Som hantverkare ville han helst lägga tiden ute på jobb, inte framför datorn.

– Det som var mest påtagligt innan man hade öppnat var hur man skulle hantera allt och hur mycket tid man skulle lägga på det. Speciellt kontoret och allt däremellan med ROT, fakturor och offerter.

När det var dags att välja bokföringsprogram rekommenderade hans vän och redovisningskonsult Bokio. Simon sköter själv bland annat fakturor, offerter och kvittohantering, medan kompisen har tillgång till företaget i Bokio och tar hand om resten.

Det visade sig vara mindre komplicerat än Simon först trodde.

– Man gjorde väl två testfakturor och två testofferter och sen fattade man hur det gick till. Det är alltid väldigt tydligt och klart när man väl sätter igång.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

ROT på tre knapptryck

För Simpas Måleri är ROT en återkommande del av vardagen. Det var också en av sakerna Simon funderade på innan han började hantera faktureringen själv.

I Bokio blev processen betydligt enklare än han föreställt sig.

– Det är en knapp där det står “Aktivera ROT/RUT-tillägg”. Sen skriver du in vilket ROT-avdrag du vill ha och fastighetsbeteckningen. Sen är det inget mer än så. Det är ju tre knapptryck så har du hela den serverad.

När företaget arbetar åt andra byggbolag använder han även funktionen för omvänd byggmoms.

– Det är bara att trycka in omvänd byggmoms-knappen så försvinner momsen på det.

För Simon är det ungefär så administrationen helst ska fungera.

– Otroligt enkelt, tydligt och rakt. Det är så de flesta som öppnar eget tror jag vill ha det också.

Kvitton på språng

Kvittohanteringen försöker Simon inte ens spara till senare. Tankar han bilen öppnar han Bokio i mobilen, fotograferar kvittot och laddar upp det direkt. Kommer ett underlag på mejl skickar han det vidare till sin Bokio-mejl.

– Sen behöver jag inte tänka på det något mer.

Det har blivit så mycket rutin att han knappt ser det som administration längre.

– Det gör jag direkt när jag får ett kvitto. Så det lägger jag inte ens märke till. Det sker ju bara på automatik numera.

Fakturor och offerter samlar han istället till ungefär ett tillfälle i veckan.

– Det går ju så snabbt så att det lägger jag bara en dag i veckan på. Och då sitter jag inte alls länge.

För någon som startade eget för att få större frihet är det kanske just det som är poängen. Administrationen måste fungera, men den behöver inte bli jobbet.

Och till den som själv går och funderar på att lämna anställningen har Simon ett ganska okomplicerat råd:

– Har du börjat snegla på det, speciellt om du har gjort det en längre tid, så är det bara att tuta och köra.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio.

RUTA: Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Finansieringsskolan: Så hittar du pengar till ditt företag 2026

Dags att ta in kapital till ditt företag? Då har du hittat rätt. I Finansieringsskolans 13 delar går vi igenom allt från Almi-lån till riskkapital, från borgensåtaganden till Bootstrapping. 

Gustaf Oscarson
Gustaf Oscarson 25 mars, 2026 • Uppdaterades 4 november, 2026 • 2 minuters läsning
Finansieringsskolan
Montage/Canva

Varje år gör Driva Eget en stor Företagarundersökning, och en av de viktigast frågorna hos er företagare är: hur hittar jag rätt finansiering av mitt företag?

Därför har vi skapat Finansieringsskolan, som i 13 steg tar vi dig från diffusa behov till stenkoll på hur du kan hitta kapital. Lite längre ner kan du se alla delar i Finansieringsskolan.

Vi är stolta över att Almi är partner till skolan. Vi har jobbat med Almi i många år och vet hur duktiga de är på att hjälpa oss företagare – både med sin populära rådgivning och sina finansieringslösningar. Låt oss introducera Almi som partner och ta del av några vassa tips direkt.

Almi tipsar:

✔️ Här kan du ladda ned kostnadsfria mallar för Affärsplan, Budget, Lean Canvas och Sustainable Business Model Canvas
✔️ Så här kan Almi finansiera ditt företag – läs om olika typer av lån
✔️ Det finns kapital! Här berättar vi var och hur.
✔️ Ladda ned finansieringsguiden som lär dig allt om finansiering – helt kostnadsfritt.
✔️ Vill du diskutera finansiering för ditt företag, men är osäker på vilket lån eller vilken lösning som passar bäst? Här kan du prata direkt med Almi.

Genom hela Finansieringsskolan kommer vi att få smarta tips från Almi. Enjoy!

Här är stegen i Finansieringsskolan

Nu skam vi gå igenom alla delarna i Finansieringsskolan. Bäst resultat får du om du läser alla – men du kan också handplocka dina favoriter. Glöm inta att bokmärka den här sidan och komma tillbaka senare!

✔️ Är ditt företag verkligen redo för extern finansiering? Läs detta först...
✔️ 7 vanligaste sätten att finansiera ett mindre företag
✔️ Så får du extra pengar till ditt företag – här är bidrag att söka 2026!
✔️ Företagslån för små företag – hur fungerar det i praktiken?
✔️ Hur fungerar Almi-lån, verifieringsmedel och Almi Invest?
✔️ Är riskkapital rätt för ditt företag? Med största sannolikhet inte...
✔️ Säkerheter, företagsinteckning och personlig borgen – hur fungerar det?
✔️ Därför vill ingen investera i (eller låna ut till) ditt företag – 10 vanliga orsaker
✔️ Bootstrapping – så bygger du företag utan extern finansiering
✔️ Då ska ditt företag absolut INTE ta in kapital
✔️ Därför bryr sig långivare mer om kassaflöde än om resultatet
✔️ Hur mycket kapital behövs? Så räknar du fram företagets finansieringsbehov
✔️ Vågar jag anställa? Vad kostar det och vilka är riskerna?


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.