Inspiration
De ser tech som vägen till förändring
Redaktionen
3 oktober,
2018
•
Uppdaterades 18 december,
2024
•
5 minuters läsning
Vad kan svenska entreprenörer lära sig av kollegor från Mellanöstern?
– Att uppskatta alla de små sakerna som fungerar här – och att se möjligheterna i problem, säger Nour Atrissi från Beirut.
Målet med hennes techbolag är att på sikt ge Libanon ett nytt styre – utan korruption.
28 kvinnliga entreprenörer från Mellanöstern och Afrika har samlats i Stockholm under en vecka. Detta är andra gången de ses, sist var för ett halvår sedan. De ingår i Svenska institutets ledarskapsprogram för unga entreprenörer som arbetar med samhällsförändring och socialt ansvarstagande.
De är alla redan etablerade företagare, men här får de fördjupade kunskaper om att skapa affärsplaner och driva marknadsföring bland annat. Inte minst får de ett nätverk för framtiden.
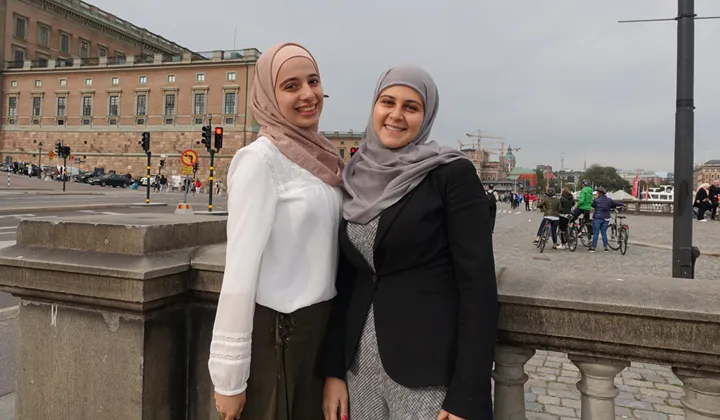
Nour Atrissi, 29, kommer från Beirut i Libanon, och har grundat Teens who code. Hanadi Hammouz, 24, kommer från Nablus i Palestina och har grundat Let’s code. Båda driver alltså verksamheter för att lära barn och unga att programmera och förstå den digitala världen på djupet.
– Vi har kurser för unga mellan 7 och 17 år efter skoltid samt på helger och lov. Tanken är att de ska lära sig göra egna appar och hemsidor, plus att de ska lära sig presentationsteknik så att de själva kan sälja in sina produkter längre fram. Vi vill skapa möjligheter för dem och utveckla vårt land, säger Hanadi, som själv är utbildad dataingenjör.
Nour är egentligen utbildad inom nutrition. Men när hon inte fick stipendium för att kunna läsa till sin doktorsexamen utomlands stod valet mellan att ta ett jobb hon inte ville ha eller att skapa sig en egen – om än osäker – framtid i Beirut. Nour valde det sistnämnda.
– Jag snubblade över startup-scenen kan man säga. Den är ny i Libanon, men jag blev helt förälskad i tech! För fyra år sedan började jag lära mig att programmera på egen hand. Jag kände snabbt att det här borde jag lärt mig tidigare, medan hjärnan är som bäst på att lära sig nya saker. Hur hade det varit om jag fått lära mig det här som barn?
Där var hennes affärsidé!
– Jag vill inte att mitt land ska komma efter i utvecklingen, säger Nour.
Båda fick i princip starta sina företag från scratch. Hanadi och hennes kompanjon hade vunnit ett pris och kunde köpa in tolv datorer för att komma igång. Nu har 500 elever gått igenom programmet och målet är att kunna expandera verksamheten till andra orter i Palestina.
– Det krävdes övertalning först för att få med föräldrarna. Men när de såg vad deras barn kunde åstadkomma själva kom stoltheten. Slutuppgiften på kursen är att skapa en app som löser ett problem som barnen själva upplever i sin vardag. Det kan till exempel vara en trafikfråga. Det är det vi vill lära dem – att använda tekniken för att lösa verkliga problem.
Nour önskar att det hade funnits ett acceleratorprogram att söka sig till. Nu fick hon lära sig allt från teknik till marknadsföring utan budget på egen hand, samtidigt som hon jobbade halvtid som lärare för att finansiera starten.
– Ekosystemet för entreprenörer i Libanon växer, men det tar tid. Men en rolig grej var att en av våra elever, en elvaåring, fick frågan om vem som var hans idol. Och det var Mark Cuban på Shark tank i amerikansk tv! (Draknästet på svenska, reds anm.)
Så entreprenörskapsdrömmarna har uppenbarligen smittat av sig. Och det ligger helt i linje med Nours mål.
– Alla behöver inte bli programmerare, men hur man kodar blir ett sätt att tänka, ett sätt att lösa problem. Och den som inte lär sig det blir på sätt och vis analfabet. Så viktigt är det! säger Nour, som nu vill expandera verksamheten till andra länder.
Ett annat mål för henne är politiken.
– Politiken och korruptionen är sammanflätade i Libanon. Det finns massor av problem som vår regering inte löser. Det som driver oss på företaget mest är missionen att förändra. Vi vill forma en ny generation som kan bryta det mönstret genom att vi ger de unga verktyg, säger hon.
Rent privat har företagandet påverkat dem också, förstås.
– När jag startade Let’s code trodde inte mina föräldrar på idén. Alla undrade varför jag inte gjorde som andra dataingenjörer och tog ett välbetalt jobb på ett stort företag. De trodde att det här skulle vara något jag sysslade med ett par månader. Men nu, när de ser att det växer och att jag får uppmärksamhet, då har inställningen förändrats. Tidigare har jag till exempel aldrig fått resa ensam – det här är min första resa på egen hand! säger Hanadi glatt.
Just det har inte varit något hinder för Nour tidigare.
– Men jag kan se att det jag åstadkommit gjort intryck på mina syskon. Min lillebror har uttryckligen sagt att han är stolt över mig. Han vill bli fotograf, men har alltid gjort av med alla pengar han haft direkt. Nu har han sparat för att kunna köpa en egen kamera. Jag visar att hårt arbete och uthållighet lönar sig, säger Nour.
De blir viktiga förebilder för både yngre och äldre generationer.
Men vad kan Sverige lära av entreprenörer från Mellanöstern? Nour och Hanadi funderar.
– Kanske att uppskatta de små sakerna som faktiskt fungerar här – och att lära sig se en möjlighet i ett problem. Så länge man har elektricitet kan man göra vad som helst! Men vi har inte alltid det och vi får stå ut med stora trafikproblem. Jag tror vi är mer toleranta.
She Entrepreneurs är en ledarskapsutbildning för unga kvinnliga entreprenörer från Mellanöstern och Nordafrika som drivs av Svenska institutet. Utbildningen har funnits sedan 2011 och består av två intensiva programträffar med workshopar och coachning i Sverige. Mellan träffarna coachas deltagarna av svenska mentorer på distans.
Syftet är att stärka deltagarna som ledare och entreprenörer och ge dem möjlighet att vidareutveckla det egna affärsinitiativet med fokus på såväl finansiell som social och miljömässig hållbarhet. Programmet bidrar även till att skapa ett aktivt nätverk för kunskaps- och erfarenhetsutbyte mellan unga kvinnliga entreprenörer som strävar efter samhällsförändring.
AV YASEMIN BAYRAMOGLU
– Att uppskatta alla de små sakerna som fungerar här – och att se möjligheterna i problem, säger Nour Atrissi från Beirut.
Målet med hennes techbolag är att på sikt ge Libanon ett nytt styre – utan korruption.
28 kvinnliga entreprenörer från Mellanöstern och Afrika har samlats i Stockholm under en vecka. Detta är andra gången de ses, sist var för ett halvår sedan. De ingår i Svenska institutets ledarskapsprogram för unga entreprenörer som arbetar med samhällsförändring och socialt ansvarstagande.
De är alla redan etablerade företagare, men här får de fördjupade kunskaper om att skapa affärsplaner och driva marknadsföring bland annat. Inte minst får de ett nätverk för framtiden.
Nour Atrissi, 29, kommer från Beirut i Libanon, och har grundat Teens who code. Hanadi Hammouz, 24, kommer från Nablus i Palestina och har grundat Let’s code. Båda driver alltså verksamheter för att lära barn och unga att programmera och förstå den digitala världen på djupet.
– Vi har kurser för unga mellan 7 och 17 år efter skoltid samt på helger och lov. Tanken är att de ska lära sig göra egna appar och hemsidor, plus att de ska lära sig presentationsteknik så att de själva kan sälja in sina produkter längre fram. Vi vill skapa möjligheter för dem och utveckla vårt land, säger Hanadi, som själv är utbildad dataingenjör.
Förälskad i tech
Nour är egentligen utbildad inom nutrition. Men när hon inte fick stipendium för att kunna läsa till sin doktorsexamen utomlands stod valet mellan att ta ett jobb hon inte ville ha eller att skapa sig en egen – om än osäker – framtid i Beirut. Nour valde det sistnämnda.
– Jag snubblade över startup-scenen kan man säga. Den är ny i Libanon, men jag blev helt förälskad i tech! För fyra år sedan började jag lära mig att programmera på egen hand. Jag kände snabbt att det här borde jag lärt mig tidigare, medan hjärnan är som bäst på att lära sig nya saker. Hur hade det varit om jag fått lära mig det här som barn?
Där var hennes affärsidé!
– Jag vill inte att mitt land ska komma efter i utvecklingen, säger Nour.
Båda fick i princip starta sina företag från scratch. Hanadi och hennes kompanjon hade vunnit ett pris och kunde köpa in tolv datorer för att komma igång. Nu har 500 elever gått igenom programmet och målet är att kunna expandera verksamheten till andra orter i Palestina.
– Det krävdes övertalning först för att få med föräldrarna. Men när de såg vad deras barn kunde åstadkomma själva kom stoltheten. Slutuppgiften på kursen är att skapa en app som löser ett problem som barnen själva upplever i sin vardag. Det kan till exempel vara en trafikfråga. Det är det vi vill lära dem – att använda tekniken för att lösa verkliga problem.
Alla behöver inte bli programmerare
Nour önskar att det hade funnits ett acceleratorprogram att söka sig till. Nu fick hon lära sig allt från teknik till marknadsföring utan budget på egen hand, samtidigt som hon jobbade halvtid som lärare för att finansiera starten.
– Ekosystemet för entreprenörer i Libanon växer, men det tar tid. Men en rolig grej var att en av våra elever, en elvaåring, fick frågan om vem som var hans idol. Och det var Mark Cuban på Shark tank i amerikansk tv! (Draknästet på svenska, reds anm.)
Så entreprenörskapsdrömmarna har uppenbarligen smittat av sig. Och det ligger helt i linje med Nours mål.
– Alla behöver inte bli programmerare, men hur man kodar blir ett sätt att tänka, ett sätt att lösa problem. Och den som inte lär sig det blir på sätt och vis analfabet. Så viktigt är det! säger Nour, som nu vill expandera verksamheten till andra länder.
Ett annat mål för henne är politiken.
– Politiken och korruptionen är sammanflätade i Libanon. Det finns massor av problem som vår regering inte löser. Det som driver oss på företaget mest är missionen att förändra. Vi vill forma en ny generation som kan bryta det mönstret genom att vi ger de unga verktyg, säger hon.
Rent privat har företagandet påverkat dem också, förstås.
– När jag startade Let’s code trodde inte mina föräldrar på idén. Alla undrade varför jag inte gjorde som andra dataingenjörer och tog ett välbetalt jobb på ett stort företag. De trodde att det här skulle vara något jag sysslade med ett par månader. Men nu, när de ser att det växer och att jag får uppmärksamhet, då har inställningen förändrats. Tidigare har jag till exempel aldrig fått resa ensam – det här är min första resa på egen hand! säger Hanadi glatt.
Viktiga förebilder
Just det har inte varit något hinder för Nour tidigare.
– Men jag kan se att det jag åstadkommit gjort intryck på mina syskon. Min lillebror har uttryckligen sagt att han är stolt över mig. Han vill bli fotograf, men har alltid gjort av med alla pengar han haft direkt. Nu har han sparat för att kunna köpa en egen kamera. Jag visar att hårt arbete och uthållighet lönar sig, säger Nour.
De blir viktiga förebilder för både yngre och äldre generationer.
Men vad kan Sverige lära av entreprenörer från Mellanöstern? Nour och Hanadi funderar.
– Kanske att uppskatta de små sakerna som faktiskt fungerar här – och att lära sig se en möjlighet i ett problem. Så länge man har elektricitet kan man göra vad som helst! Men vi har inte alltid det och vi får stå ut med stora trafikproblem. Jag tror vi är mer toleranta.
Det här är She Entrepreneurs
She Entrepreneurs är en ledarskapsutbildning för unga kvinnliga entreprenörer från Mellanöstern och Nordafrika som drivs av Svenska institutet. Utbildningen har funnits sedan 2011 och består av två intensiva programträffar med workshopar och coachning i Sverige. Mellan träffarna coachas deltagarna av svenska mentorer på distans.
Syftet är att stärka deltagarna som ledare och entreprenörer och ge dem möjlighet att vidareutveckla det egna affärsinitiativet med fokus på såväl finansiell som social och miljömässig hållbarhet. Programmet bidrar även till att skapa ett aktivt nätverk för kunskaps- och erfarenhetsutbyte mellan unga kvinnliga entreprenörer som strävar efter samhällsförändring.
AV YASEMIN BAYRAMOGLU