Frilansskolan 47: Profilera dig själv – så spar du tid och tjänar mer
26 september,
2013
•
Uppdaterades 18 december,
2024
•
6 minuters läsning
Jag hade utlovat ett inlägg om att bli frilansande redaktör men jag fick sådan feeling på ett annat ämne så jag kände att jag måste spinna på det.
Det är mycket snack i vår bransch om hur framtiden ser ut för frilansjournalister, med all rätt.
Personligen är jag övertygad om att folk alltid kommer att vilja ha journalistik i någon form, även om den inte ser ut som den gjort hittills. Däremot tror jag alltid att det är viktigt att ifrågasätta sin affärsmodell. Vad som funkade för tio år sedan kanske inte funkar idag. Världen förändras och det måste vi och våra företag också.
Så vad göra?
En "trend" som jag tror att man kan dra nytta av som frilansjournalist är att behovet av nischade och profilerade skribenter stiger. Ju mer information som väller över läsarna, desto viktigare blir det för dem att ha någon som sorterar åt dem och som de kan lita på. Dessutom: ju fler frilansjournalister det finns och ju mer det går ”inflation” i att skriva – desto viktigare blir det att kunna erbjuda något som inte alla andra gör, alltså ett expertområde och ett varumärke.
Många journalister är redan nischade på olika områden och det är ju jättebra. Men detta kan man ta ytterligare ett snäpp genom att bli en profilerad expert på sitt område. Då öppnar sig plötsligt marknaden för helt andra typer av artiklar, som oftast är både enklare att skriva och mer välbetalda.
Till exempel:
På sikt kan du dessutom dra nytta av din nisch på andra sätt, till exempel genom att hålla kurser eller skriva böcker. Allt som på sitt sätt bidrar till att pusha på din expertroll ytterligare.

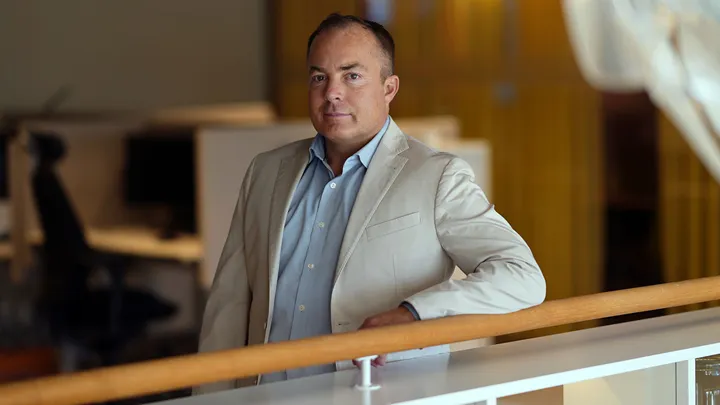
Mitt absolut bästa exempel på en journalist som lyckats med detta är Driva Egets grundare och frontfigur Anders Andersson (bilden till höger). Han har ett helt fenomenalt expertområde: skatter och pengar. Det prickar in precis alla boxar på vad som är en bra expertnisch:
Det började med att han såg hur krångliga alla regler kring skatter var. Ingen förstod hur man skulle fylla i deklarationen och Skatteverkets beskrivningar var på den här tiden obegripliga. Så Anders bestämde sig för att reda ut krånglet och förklara det på ett enkelt sätt. Till slut klädde han ut sig till D-mannen (Deklarationsmannen i Stålmannendräkt) på omslaget av Expressens deklarationsbilaga och resten är som man säger historia. Han blev sedan chefredaktör för tidningen Privata Affärer och för fem år sedan startade han Driva Eget. Där använde han samma filosofi: för att tidningen ska gå hem hos läsarna måste han själv fronta den och visa att han står oberoende på deras sida.
Idag skriver han om ekonomi utifrån sin egen expertis och frontar själv sina artiklar i Driva Eget, i DN varje tisdag och i andra tidningar. Han behöver förstås inte intervjua någon – det finns ingen som kan hans ämne bättre än han själv. Och lika viktigt: Läsarna ser hans ansikte och kan lita på att han står bakom allt som står i artikeln.
”Men hallåååååå! Jag har precis börjat som frilans och har typ noll expertkunskaper!!!" fräser kanske någon i upprörd stämma.
Fel, säger jag. Alla har något som de kan bättre än andra – och som de kan bygga vidare på. Och kan du absolut ingenting är det kanske dags att lära dig något :)
Men hur gör man då för att dra nytta av sina expertkunskaper? Här kommer mina bästa tips – på lång sikt och på kort sikt:
PÅ LÅNG SIKT:Se över din nisch. Har du en bra eller dålig nisch? Dålig = en som alla andra sysslar med också och en som tidningen lätt kan skriva om själva. Bra = en som inte så många vill skriva om och som tidningen inte själva kan skriva om (ju svårare och krångligare desto bättre). Om inte, kan du nischa om dig? Jag började till exempel skriva om relationer och riktade sedan om mig till småföretagande. Det är en rätt bra nisch tycker jag, eftersom konkurrensen är relativt liten. Många skriver porträtt på företagare, inte lika många skriver om företagande utifrån ett affärsperspektiv. Till exempel om hur man analyserar sin lönsamhet, får bättre marginaler eller sänker sina revisorkostnader – ”tråkiga” ämnen i många journalisters ögon.
Fråga dig själv: vad kräver expertis snarare än en skribent? Säg att du skriver om träning och hälsa. Kan du då nischa in dig på 5:2-dieten och bli expert på just den? För övrigt en sjuuukt bra nisch i mina ögon eftersom den bara lär bli större och du kan skriva om den i tusen olika konstellationer med samma grundmaterial.
PÅ KORT SIKT:1. Sälj in en vinjett! Har du skrivit mycket om ett ämne för en tidning? Varför inte försöka sälja in en egen vinjett (avdelning) av det som återkommer i varje tidning? Den frontar du själv med namn och bild, och skriver till exempel om:
– Nyheter i branschen.
– Tips på nya böcker/appar/program/produkter inom området.
– En kort krönika.
Studera ett gäng tidningar så kommer du att hitta många exempel på olika format som inte bara är vanliga artiklar. I Driva Eget har till exempel Anders Nyman en vinjett om fakturaskojarna och Anders Thoresson en om teknik och effektivitet. Bäst funkar förstås det här tipset om du redan har skrivit för tidningen ett tag.
2. Sälj in ett test. Tester av typen ”Jag testar bästa löparskorna” eller ännu bättre: ”Jag testar bokföringsprogram” må vara tidsödande och därmed kanske inte lika lönsamma som vanliga artiklar (kan dock vara precis tvärtom också), men de ger dig snabbt en expertstämpel hos tidningen i fråga. En som du sedan kan bygga vidare på med artiklar och egna sidor i tidningen.
3. Börja blogga på en tidningssajt. Välj ett nischat ämne som e-handel eller börstips, hellre smalt än brett. Jag vet att många tidningar inte har (en stor) budget för bloggar, men tänk smart och utnyttja tidningens plattform och trafik för att bygga din expertprofil. Då kan du samtidigt sälja in artiklar till tidningen i fråga och till andra. Så gjorde jag förresten själv med den här bloggen.

Jaha, det var väl ungefär det jag hade att säga just nu. Vill du läsa mer om ämnet? Läs gärna mer i min bok Skriv, sälj & bli lönsam – så lyckas du som frilansjournalist (Liber).
Vad vill du läsa mer om här?
Hälsningar
Camilla
Det är mycket snack i vår bransch om hur framtiden ser ut för frilansjournalister, med all rätt.
Personligen är jag övertygad om att folk alltid kommer att vilja ha journalistik i någon form, även om den inte ser ut som den gjort hittills. Däremot tror jag alltid att det är viktigt att ifrågasätta sin affärsmodell. Vad som funkade för tio år sedan kanske inte funkar idag. Världen förändras och det måste vi och våra företag också.
Så vad göra?
En "trend" som jag tror att man kan dra nytta av som frilansjournalist är att behovet av nischade och profilerade skribenter stiger. Ju mer information som väller över läsarna, desto viktigare blir det för dem att ha någon som sorterar åt dem och som de kan lita på. Dessutom: ju fler frilansjournalister det finns och ju mer det går ”inflation” i att skriva – desto viktigare blir det att kunna erbjuda något som inte alla andra gör, alltså ett expertområde och ett varumärke.
Många journalister är redan nischade på olika områden och det är ju jättebra. Men detta kan man ta ytterligare ett snäpp genom att bli en profilerad expert på sitt område. Då öppnar sig plötsligt marknaden för helt andra typer av artiklar, som oftast är både enklare att skriva och mer välbetalda.
Till exempel:
- En egen vinjett inom ämnet.
- Plocksidor/nyhetssidor inom det som du skriver.
- Tester av olika slag som du gör.
- Större projekt, till exempel åt organisationer/företag inom ämnet.
På sikt kan du dessutom dra nytta av din nisch på andra sätt, till exempel genom att hålla kurser eller skriva böcker. Allt som på sitt sätt bidrar till att pusha på din expertroll ytterligare.
Mitt absolut bästa exempel på en journalist som lyckats med detta är Driva Egets grundare och frontfigur Anders Andersson (bilden till höger). Han har ett helt fenomenalt expertområde: skatter och pengar. Det prickar in precis alla boxar på vad som är en bra expertnisch:
- Den är svår och krånglig.
- Den är (för många journalister) tråkig.
- Den är ständigt aktuell.
- Den passar in i de allra flesta tidningar.
- Den bygger på en grundkunskap som kan vinklas om i tusen olika konstellationer.
Det började med att han såg hur krångliga alla regler kring skatter var. Ingen förstod hur man skulle fylla i deklarationen och Skatteverkets beskrivningar var på den här tiden obegripliga. Så Anders bestämde sig för att reda ut krånglet och förklara det på ett enkelt sätt. Till slut klädde han ut sig till D-mannen (Deklarationsmannen i Stålmannendräkt) på omslaget av Expressens deklarationsbilaga och resten är som man säger historia. Han blev sedan chefredaktör för tidningen Privata Affärer och för fem år sedan startade han Driva Eget. Där använde han samma filosofi: för att tidningen ska gå hem hos läsarna måste han själv fronta den och visa att han står oberoende på deras sida.
Idag skriver han om ekonomi utifrån sin egen expertis och frontar själv sina artiklar i Driva Eget, i DN varje tisdag och i andra tidningar. Han behöver förstås inte intervjua någon – det finns ingen som kan hans ämne bättre än han själv. Och lika viktigt: Läsarna ser hans ansikte och kan lita på att han står bakom allt som står i artikeln.
”Men hallåååååå! Jag har precis börjat som frilans och har typ noll expertkunskaper!!!" fräser kanske någon i upprörd stämma.
Fel, säger jag. Alla har något som de kan bättre än andra – och som de kan bygga vidare på. Och kan du absolut ingenting är det kanske dags att lära dig något :)
Men hur gör man då för att dra nytta av sina expertkunskaper? Här kommer mina bästa tips – på lång sikt och på kort sikt:
PÅ LÅNG SIKT:Se över din nisch. Har du en bra eller dålig nisch? Dålig = en som alla andra sysslar med också och en som tidningen lätt kan skriva om själva. Bra = en som inte så många vill skriva om och som tidningen inte själva kan skriva om (ju svårare och krångligare desto bättre). Om inte, kan du nischa om dig? Jag började till exempel skriva om relationer och riktade sedan om mig till småföretagande. Det är en rätt bra nisch tycker jag, eftersom konkurrensen är relativt liten. Många skriver porträtt på företagare, inte lika många skriver om företagande utifrån ett affärsperspektiv. Till exempel om hur man analyserar sin lönsamhet, får bättre marginaler eller sänker sina revisorkostnader – ”tråkiga” ämnen i många journalisters ögon.
Fråga dig själv: vad kräver expertis snarare än en skribent? Säg att du skriver om träning och hälsa. Kan du då nischa in dig på 5:2-dieten och bli expert på just den? För övrigt en sjuuukt bra nisch i mina ögon eftersom den bara lär bli större och du kan skriva om den i tusen olika konstellationer med samma grundmaterial.
PÅ KORT SIKT:1. Sälj in en vinjett! Har du skrivit mycket om ett ämne för en tidning? Varför inte försöka sälja in en egen vinjett (avdelning) av det som återkommer i varje tidning? Den frontar du själv med namn och bild, och skriver till exempel om:
– Nyheter i branschen.
– Tips på nya böcker/appar/program/produkter inom området.
– En kort krönika.
Studera ett gäng tidningar så kommer du att hitta många exempel på olika format som inte bara är vanliga artiklar. I Driva Eget har till exempel Anders Nyman en vinjett om fakturaskojarna och Anders Thoresson en om teknik och effektivitet. Bäst funkar förstås det här tipset om du redan har skrivit för tidningen ett tag.
2. Sälj in ett test. Tester av typen ”Jag testar bästa löparskorna” eller ännu bättre: ”Jag testar bokföringsprogram” må vara tidsödande och därmed kanske inte lika lönsamma som vanliga artiklar (kan dock vara precis tvärtom också), men de ger dig snabbt en expertstämpel hos tidningen i fråga. En som du sedan kan bygga vidare på med artiklar och egna sidor i tidningen.
3. Börja blogga på en tidningssajt. Välj ett nischat ämne som e-handel eller börstips, hellre smalt än brett. Jag vet att många tidningar inte har (en stor) budget för bloggar, men tänk smart och utnyttja tidningens plattform och trafik för att bygga din expertprofil. Då kan du samtidigt sälja in artiklar till tidningen i fråga och till andra. Så gjorde jag förresten själv med den här bloggen.
Jaha, det var väl ungefär det jag hade att säga just nu. Vill du läsa mer om ämnet? Läs gärna mer i min bok Skriv, sälj & bli lönsam – så lyckas du som frilansjournalist (Liber).
Vad vill du läsa mer om här?
Hälsningar
Camilla