Till huvudinnehållet

⚠️ MISSA INTE: Driva Eget Live – 10 värsta företagarmisstagen (gör absolut inte detta!). Anmäl dig! 

Inspiration

Hitta fokus i tre steg – så gör du

8 mars, 2016 • Uppdaterades 18 december, 2024 • 5 minuters läsning
Hitta fokus i tre steg.
För att hitta rätt fokus för ditt företag behöver du bestämma vad du vill satsa på – och därefter sålla bort allt annat.

Så här gör du i tre steg.

Steg 1: Analysera och hitta dina guldkorn


För att välja vad du ska fokusera på, och vad du ska överväga att helt skala bort, gäller det att först ta reda på vad som fungerar bäst i din verksamhet.
”Det handlar om att upptäcka de få ställen där du kan uppnå stora överskott och att maximera dem. Samtidigt gäller det att identifiera de ställen där du förlorar och lämna dem”, skriver Richard Koch i boken 80/20-regeln – hemligheten med att uppnå mer med mindre.
Läs mer: Superentreprenörernas framgångsknep – så kan de hjälpa dig
Gör en 80/20-analys av vinsterna utifrån olika affärskategorier, som produkt, kundtyp, geografiskt område eller distributionskanal. Det gör du genom att undersöka två uppsättningar jämförbara data:
  • En mängd människor eller föremål som kan omvandlas till procent, till exempel kunder.
  • En intressant egenskap hos den första gruppen, som kan omvandlas till procent, till exempel hur mycket vinst de genererat.
Om du till exempel väljer kategorin ”kunder” gör du det så här:
  • Gör en kolumn med dina kunder.
  • Lista i nästa kolumn hur mycket vinst de har gett. Det vill säga ta intäkter minus kostnader.
  • Sortera dem så att de som har gett högst vinst är överst.
  • Nu kan du räkna ut hur stor procent av vinsten dina största kunder står för. Är det till exempel 20 procent av kunderna som gett 80 procent av vinsten?
Gå inte i fällan att leta efter de produkter som säljer mest eller kunderna som köper mest. Det är de som genererar högst vinst som är intressantast.
Richard Koch tar som exempel en bokaffär och påpekar att en amerikansk studie visat att böckerna på topplistan bara ger 5 procent av den totala försäljningen.
”De verkliga bästsäljarna är ofta de böcker som aldrig tar sig upp på topplistorna men som säljer en pålitlig kvantitet, år ut och år in, ofta med höga marginaler”, skriver han.
En annan fälla är att fördela dina omkostnader rakt av på alla produkter eller kunder. Vissa kräver mer jobb, och därmed kostnader, än andra – så var noggrann.

Steg 2: Utveckla och prioritera

Använd resultaten av din analys för att bestämma vilken riktning du vill ta framåt. Enligt Richard Koch ger det ofta mer att fokusera på dina toppkonsumenter än på dina produkter.
Det kan handla om att ge dem bäst service, skapa nya produkter för dem och att ha dem som mall för att hitta nya kunder.
Se här också över dina mål så att de för dig dit du vill. Förutom att väga in lönsamhet är det viktigt att ta hänsyn till din vision och det som är viktigt för dig, menar effektivitetsexperten och struktören David Stiernholm.
Läs mer: Vanligaste misstaget när du planerarHan tipsar om att målen ska vara mätbara, konkreta och inte för många, runt fem är lagom.
– Ta avstamp i det långsiktiga. Vilken utveckling vill du ha? Använd sedan målen som prioriteringsgrund i vardagen.
Se till att de är tillgängliga att kasta ett getöga på dem när du ska prioritera dina arbetsuppgifter eller avgöra om du ska ta ett uppdrag eller inte, säger han.
Bryt också ner de övergripande målen i mindre delar, råder David Stiernholm. Vill du öka din omsättning kanske delmålet är att få ett visst antal nya kunder i veckan.
Sedan gäller det att fundera ut konkreta arbetsuppgifter som leder dit.
– Dessa är dina kärnuppgifter, det du ska fokusera på först i din verksamhet, säger han.

Så här kan du prioritera, enligt David Stiernholm:

  • Rangordna först dina mål så att du vet vad i ditt företag som är allra viktigast för dig.
  • Se sedan över din att göra-lista och märk ut de punkter som leder mot dina mål. Ranka gärna dessa arbetsuppgifter på en skala från 1–5 efter hur mycket de för dig mot målen.
  • Vill du kan du även uppskatta hur lång tid varje uppgift tar.
I framtiden ska du inte låta inkomna telefonsamtal och mejl styra din arbetsdag utan att ta hänsyn till din prio­ritering. I stället ska du utgå från din att göra-lista och först göra den uppgift som mest påverkar ditt viktigaste mål.
Är några uppgifter lika viktiga gör du den uppgift som går fortast först.
Läs mer: Stor guide: Så får du effektiva möten 

Steg 3: Rensa och tacka nej

Nu kommer det kanske svåraste steget: Att säga nej. Som tur är kan du luta dig mot din systematiska analys. För det gäller att, som David Stiernholm uttrycker det, våga välja bort för att välja rätt.
– Om du ofta får lite för mycket att göra måste du stryka vissa uppgifter. Annars gör du det svårt för dig själv att hinna med det som faktiskt hjälper dig att nå dit du vill, säger han.
Se över alla delar av din verksamhet – dina produkter, tjänster, projekt, marknadsföring, medarbetare och till och med kunder.
Är de rätt för dig mot bakgrund av din 80/20-analys, din inriktning och dina mål? Blir svaret nej så gäller det att överväga om det är värt att fortsätta göra dem. Kanske är det dags att dra dig ur samarbeten eller avveckla tjänster.

David Stiernholm tipsar också om att se över din att göra-lista och pytsa ut alla uppgifter i en av tre högar:

  • Bidrar definitivt till mina mål.
  • Bidrar förmodligen till mina mål.
  • Bidrar säkert inte till mina mål.

Allt som hamnar i den sista högen ska du överväga att sluta med eller outsourca.
Även här gäller det att ha dina mål framför dig, både när du får lysande idéer och när du får förfrågningar om nya projekt och samarbeten.
Vill du göra något som går stick i stäv med målen så tänk på konsekvenserna – att det troligtvis tar längre tid att nå dem, påpekar David Stiernholm.
– Visst kan det vara svårt att välja bort. Var schyst mot dig själv, börja med att tacka nej till något och se vad som händer. Oftast känns det jättebra efteråt, säger han.
Läs mer: Nära kundrelationer bakom deras framgång ]]>


ANNONS

Innehåll från Bokio

Partner

Simon startade eget för frihet – så automatiserar han ekonomin med Bokio

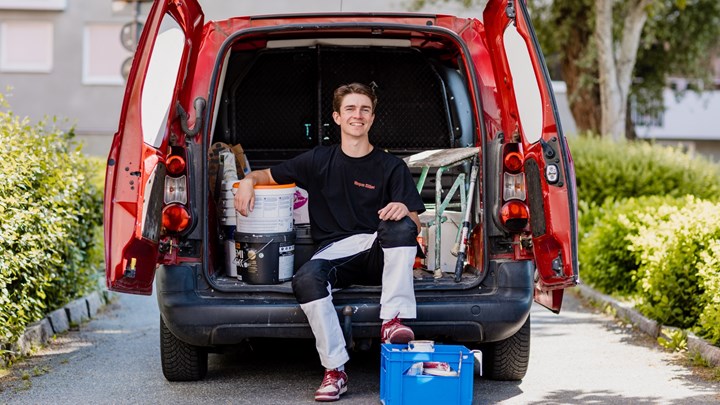
Simon Dahl vill fokusera på målerijobb och företagets Instagramkonto – inte ekonomi och bokföring. Läs storyn om hur han byggde frihet och en automatiserad ekonomi med hjälp av Bokio.

Bokio 1 oktober, 2026 • 5 minuters läsning
Simpas Måleri Bokio
Bokio

Innan vi berättar Simons spännande story, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här. Åter till ämnet. När Simon Dahl lämnade sin fasta anställning för att starta eget hade han redan byggt upp något vid sidan av jobbet: en stor publik på sociala medier som följde hans vardag som målare.

I dag driver han Simpas Måleri & Media samt instagramkontot @Simpadahl och kombinerar målerijobb med innehåll på sociala medier. Vägen dit gick dessutom ganska fort.

Efter fem år på samma arbetsplats började Simon känna sig klar med livet som anställd. Samtidigt hade hans vän startat en redovisningsbyrå. De tog ett möte. En vecka senare hade Simon sagt upp sig.

– När man väl var igång så var det hundra procent värt det. Det är ju en frihet och hårt jobb på samma gång, säger Simon Dahl.

Friheten är också det Simon återkommer till när han beskriver vad som förändrats sedan starten. Han kan välja fler av sina uppdrag själv, bygga sitt eget kontaktnät och fördela tiden mellan måleriet och sociala medier.

– Det har blivit mycket roligare att vakna och jobba varje dag.

Just nu består verksamheten till största delen av måleri, men sociala medier har blivit en tydlig del av företaget. 

– Det är också charmen i det, att man kan välja lite själv hur mycket tid man vill lägga på vardera.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Slipper fastna på kontoret

Att starta eget innebar däremot inte bara större frihet. Innan Simon drog igång fanns det en del av företagandet som kändes betydligt mer osäkert. Administrationen.

Som hantverkare ville han helst lägga tiden ute på jobb, inte framför datorn.

– Det som var mest påtagligt innan man hade öppnat var hur man skulle hantera allt och hur mycket tid man skulle lägga på det. Speciellt kontoret och allt däremellan med ROT, fakturor och offerter.

När det var dags att välja bokföringsprogram rekommenderade hans vän och redovisningskonsult Bokio. Simon sköter själv bland annat fakturor, offerter och kvittohantering, medan kompisen har tillgång till företaget i Bokio och tar hand om resten.

Det visade sig vara mindre komplicerat än Simon först trodde.

– Man gjorde väl två testfakturor och två testofferter och sen fattade man hur det gick till. Det är alltid väldigt tydligt och klart när man väl sätter igång.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

ROT på tre knapptryck

För Simpas Måleri är ROT en återkommande del av vardagen. Det var också en av sakerna Simon funderade på innan han började hantera faktureringen själv.

I Bokio blev processen betydligt enklare än han föreställt sig.

– Det är en knapp där det står “Aktivera ROT/RUT-tillägg”. Sen skriver du in vilket ROT-avdrag du vill ha och fastighetsbeteckningen. Sen är det inget mer än så. Det är ju tre knapptryck så har du hela den serverad.

När företaget arbetar åt andra byggbolag använder han även funktionen för omvänd byggmoms.

– Det är bara att trycka in omvänd byggmoms-knappen så försvinner momsen på det.

För Simon är det ungefär så administrationen helst ska fungera.

– Otroligt enkelt, tydligt och rakt. Det är så de flesta som öppnar eget tror jag vill ha det också.

Kvitton på språng

Kvittohanteringen försöker Simon inte ens spara till senare. Tankar han bilen öppnar han Bokio i mobilen, fotograferar kvittot och laddar upp det direkt. Kommer ett underlag på mejl skickar han det vidare till sin Bokio-mejl.

– Sen behöver jag inte tänka på det något mer.

Det har blivit så mycket rutin att han knappt ser det som administration längre.

– Det gör jag direkt när jag får ett kvitto. Så det lägger jag inte ens märke till. Det sker ju bara på automatik numera.

Fakturor och offerter samlar han istället till ungefär ett tillfälle i veckan.

– Det går ju så snabbt så att det lägger jag bara en dag i veckan på. Och då sitter jag inte alls länge.

För någon som startade eget för att få större frihet är det kanske just det som är poängen. Administrationen måste fungera, men den behöver inte bli jobbet.

Och till den som själv går och funderar på att lämna anställningen har Simon ett ganska okomplicerat råd:

– Har du börjat snegla på det, speciellt om du har gjort det en längre tid, så är det bara att tuta och köra.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio.

RUTA: Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.