Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

Inspiration

"Sluta älta misstag – gå vidare och väx!"
Driva-Eget-Redaktion
Redaktionen 2 maj, 2019 • Uppdaterades 18 december, 2024 • 4 minuters läsning
LOVISA SANDSTRÖM

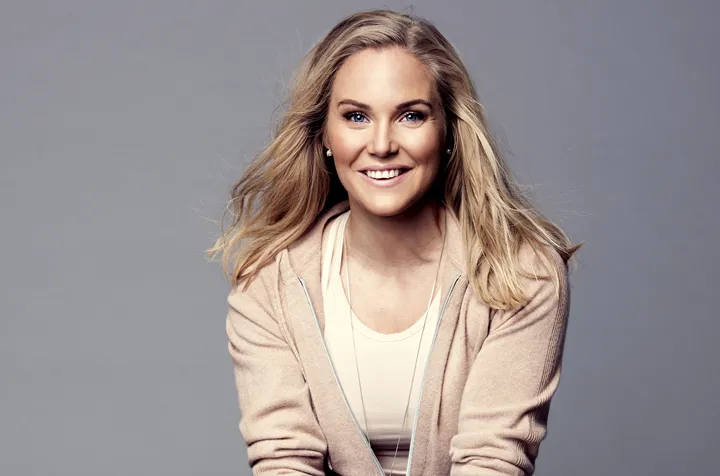
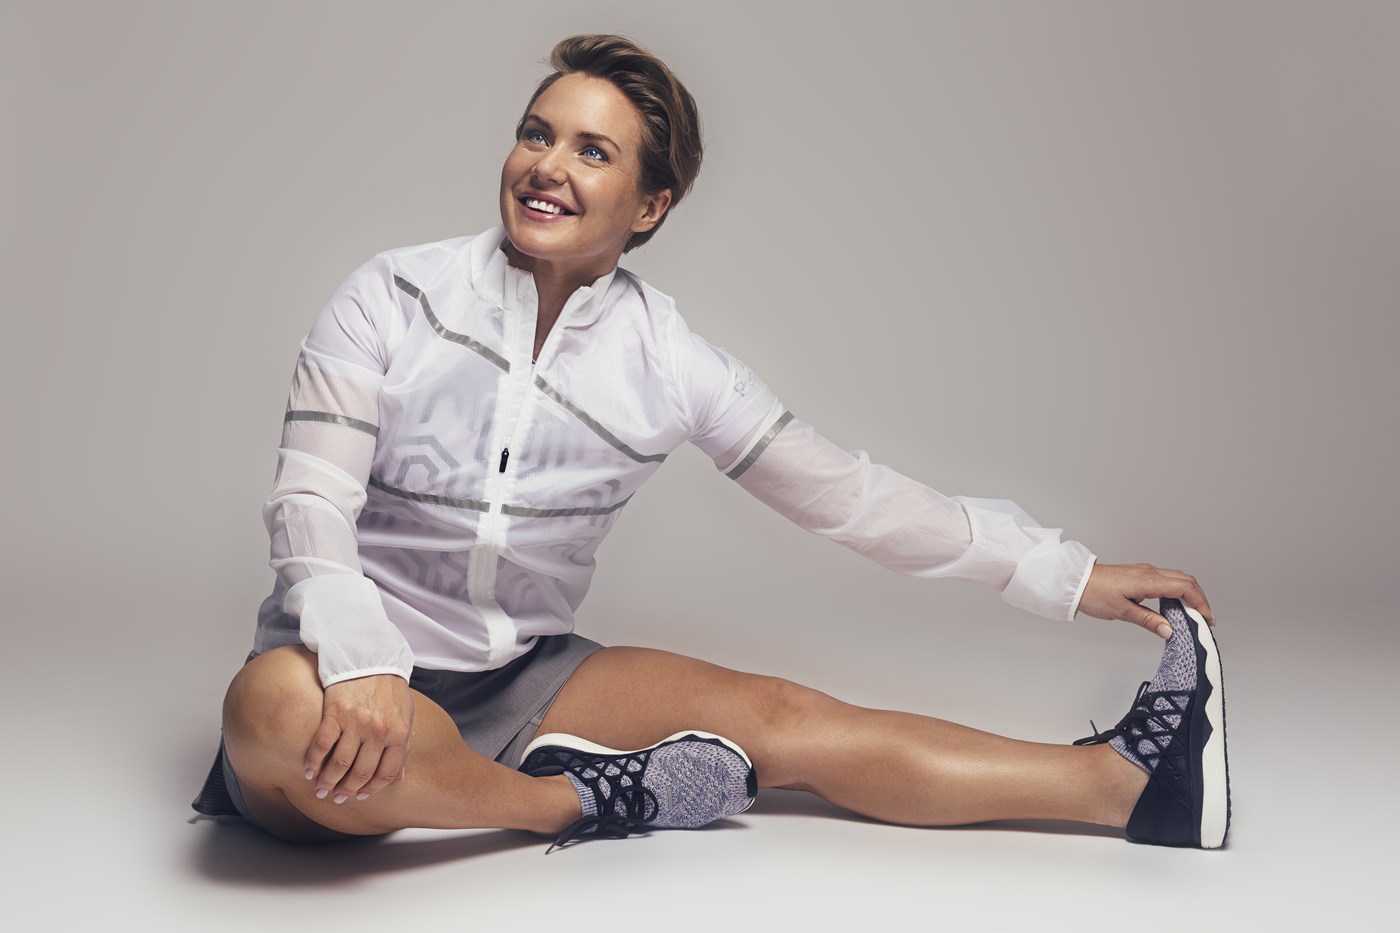
Man måste misslyckas för att kunna lyckas. Det vet Lovisa "Lofsan" Sandström, är träningsstjärnan med tusentals följare.
Men poängen är att inte fastna i misstaget och börja älta, menar hon.

Här berättar Lofsan själv om hur misstagen gjorde att hon letade nya lösningar – och fick bättre lönsamhet:

”Jag jobbade som anställd personlig tränare på en stor gymkedja, men kände mig styrd av hur det stora systemet var uppbyggt och hade behov av större flexibilitet.

Började med licens-app

Som anställd var jag tvungen att be om lov för att göra tv-inslag och hade ingen flexibilitet kring mina egna idéer och behov, till exempel att kunna coacha pt-klienter som inte var medlemmar i kedjan. Mitt egna personliga varumärke hade helt enkelt blivit större än värdet i att vara anställd.

LÄS OCKSÅ: DÄRFÖR ÄR DE SVERIGES MEST HATADE FÖRETAG

När jag ville börja arbeta med digitala lösningar för träning provade jag att jobba med en så kallad licens-app, det vill säga en app man själv inte äger utan ”hyr in sig” i.

Det visade sig vara riktigt tungrott och alldeles för långa och många steg mellan vad slutanvändarna, våra PTonline-klienter, ville ha och vad app-utvecklarna kunde leverera. Dessutom med låg kompetens hos de som ägde plattformen.
När kundflödet ökade och omsättningen boomade ökade samtidigt vårt behov av att kunna lyssna på kunderna, att utveckla appen, att jobba flexibelt och att kunna hantera stora volymer digitalt. Att då hela tiden få höra att ”det går inte”, att det stora hindret var tekniken, var oerhört frustrerande.

Jag bröt samarbetet och sökte i mitt eget nätverk efter
kontakter som jobbat apputveckling och träffade några olika aktörer som
berättade om sin verksamhet och hur de jobbar. Efter att ha samlat in offerter
valde vi Understandit AB, en Göteborgsbaserad app-leverantör med mycket goda
referenser och nytänkande projekt i portföljen.

Äger apparna själv nu

Idag äger vi våra egna appar och köper in app-programmering
direkt från ett företag, utan mellanhänder, det funkar jättebra! Att ha makten
över sina kritiska resurser är superviktigt om man vill lyckas, och slippa vara
beroende av andra.

Detta gav mig trygghet i att våga satsa stort digitalt. De jobbade snabbt och bara efter några månader kunde vi lansera vår första app, till alla kunders stora nöjdhet! Sedan dess har vi utvecklat ytterligare en app, Mized, som är en Netflix-liknande träningsapp. Även den har blivit en stor succé.

Jag har en bra dialog med min företagsbank men har också ett bra nätverk som hjälper mig analysera min verksamhet och min målgrupp. Chefen för mina bolag har stor erfarenhet av digitalisering och i ett av mina bolag har jag dessutom 30 kvinnliga coacher som sitter på en grym, samlad kunskap som jag har stor nytta av – i synnerhet i mitt utvecklingsarbete.

Jag var väldigt tidig med att jobba med digital träning och PT Online i ett app-system, och på sitt sätt var det kanske bra att mitt första steg inte var jättestort. Lärdomen av detta gupp på vägen skedde inte på bekostnad av min business, bara på HUR:et.

Växer på eget kapital

Jag har alltid varit mån om att skynda långsamt och att hela tiden utveckla mina företag klokt och strategiskt, där man börjar med små steg och sedan successivt växlar upp och satsar vidare. Vi har alltid kunna växa med så gott som till 100 procent med eget kapital. Det ger trygghet och styrka.

Jag vill alltid äga mina egna plattformar och kanaler och är
noga med att kunna finansiera mina projekt med eget kapital. Jag vill inte
behöva stå med mössan i handen och be någon annan om lov. Jag är också mån om
att vara väldigt noga med vilka jag samarbetar med och tackar idag nej till
kanske nio av tio olika externa förslag.

Jag tycker att jag var modig som satsade tidigt och mycket och lärde mig mycket. Jag är stolt över att jag trodde på mig själv och mina idéer och att jag tuffade på, men på annat sätt - utan att slås ner av problemet med dåligt vald affärspartner. Sådan har jag alltid varit, och jag tror att det är en avgörande egenskap för alla som vill lyckas.

Jag tror att många egenföretagare kan bli bättre på att gå vidare efter analys – inte älta i det oändliga. Ofta vet man ganska snabbt vad som funkat och inte. Dessutom är det viktigt att hålla isär sak och person. Business är business.

Nu har jag startat ytterligare en podcast efter min första, Träningspodden, som jag har med Jessica Almenäs och som är Sveriges största podd inom träning och hälsa.

Min nya podcast heter Pro Bono och är en intervjupodcast där jag träffar olika spännande personer och intervjuar dom om deras träning, kost och syn på hälsa. Jag släpper också en ny bok i sommar och dessutom en ljudboksversion av Lofsans Underverk nu under våren.”

TEXT: CAROLINE ENGVALL


ANNONS

Innehåll från Inexchange

Partner

Skaffa Peppol innan det blir standardkrav överallt – är ditt företag redo?

Skickligheten och entreprenörsandan hos svenska småföretag är omtalad, men i ett konkret avseende kommer många till korta. Kännedomen om Peppol. Kunskapen är fortfarande inte så stor som den borde vara – är ditt företag redo för omställningen?

inexchange
Inexchange 8 september, 2026 • Uppdaterades 6 oktober, 2026 • 3 minuters läsning
Nya eu-regler Peppol och e-faktura
Inexchange

Peppol BIS Billing 3 är i princip det enda fakturaformat svenska myndigheter, kommuner och regioner tar emot. Mejlar du en PDF till en kommun blir den avvisad. En PDF är helt enkelt ingen e-faktura.

Peppol-arkitekturen har länge varit byggd som en fyrhörnig modell: säljare, säljarens accesspunkt, köparens accesspunkt samt köpare.

Men nu lägger land efter land till ett femte hörn. Ett hörn som inkluderar den nationella skattemyndigheten. Belgien, som varit Peppoltroget hela vägen, gjorde B2B-e-faktura obligatoriskt i januari i år och inför e-rapportering enligt femhörnsmodellen den 1 januari 2028. 

Fakturadatan kommer då nästan gå iväg i realtid till skattemyndigheten och ersätter den årliga kundlistan. Slovakien planerar samma sak från 2027, Ungern rör sig i samma riktning och Norge har kört Peppol i stor skala i åratal och lagstadgar om e-faktura B2B från årsskiftet.

Det viktigaste för dig är dock detta: infrastrukturen är densamma. Det femte hörnet kopplas till befintligt nätverk utan att ändra hur du skickar fakturor.RUTA: Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)

Sverige: viljan finns, beslutet dröjer

Den 23 juni 2026 bekräftade brittiska regeringen att Peppol blir kärnnätverket när e-faktura blir obligatoriskt i april 2029. Britterna startar med en ren fyrhörnsmodell utan realtidsrapportering; färdplanen väntas i höstbudgeten. När ett land utanför EU väljer samma infrastruktur som EU-länderna blir Peppol standarden snarare än ett alternativ.

Sverige då? Skatteverket har tillsammans med Digg och Bolagsverket hemställt om obligatorisk e-faktura och förordar Peppol. I februari i år tillsatte regeringen en utredning som ska redovisas senast 30 november 2027. Parallellt kräver EU:s ViDA- paket e-faktura och digital rapportering för gränsöverskridande B2B-handel från juli 2030 med standardformatet EN 16931 som gemensam datamodell i hela unionen.

Att Sverige landar på Peppol är det rimliga utfallet även om formellt beslut saknas ännu så länge.

Tips! Nyfiken på en smartare lösning för ditt företags fakturering? Här kan du läsa mer om Inexchange, som hjälper dig att skicka superproffsiga fakturor (och används av fler än 60 000 företag och organisationer)

Vad kan du och ditt företag göra redan nu

Har du ännu inte agerat är rådet enkelt. Vänta inte på lagen. Anslutning till Peppol sker alltid via en accesspunkt, alltså en operatör som är godkänd i nätverket och som sköter registrering och överföring. Inexchange är en av de svenska operatörerna. 

En praktisk poäng med att gå via en operatör är att ID-hanteringen inte blir din uppgift: ditt företag äger förvisso sin Peppoladress (organisationsnumret med prefixet 0007), men operatören registrerar den i adressregistret, håller den uppdaterad och flyttar den rätt om du byter system.

Utöver det räcker två saker långt: Kontrollera ditt program. Många bokförings- och faktureringstjänster har redan en operatör i bakgrunden. Ta reda på vilken.

Städa kunddatan. E-fakturor valideras maskinellt. Fel organisationsnummer eller saknad referens gör att fakturan stoppas – och betalningen dröjer. 

Att ansluta sig är smidigt och snabbt i dag. Blir det obligatoriskt vill alla ha hjälp samtidigt.

Faktaruta: Peppol i korthet
Vad det är: Peppol (Pan-European Public Procurement OnLine) är ett nätverk med gemensamma standarder för att skicka affärsdokument – främst fakturor – maskinläsbart mellan företag och myndigheter.

Så fungerar det:
Ungefär som e-post: en adress (Peppol-ID, 0007 + organisationsnummer) och en accesspunkt, alltså din operatör.

Formatet:
Peppol BIS Billing 3, en XML-faktura (UBL 2.1) som bygger på den europeiska standarden EN 16931.

I Sverige:
Sedan 1 juli 2026 är Upphandlingsmyndigheten svensk Peppolmyndighet. Rollen låg tidigare hos Digg. SFTI rekommenderar Peppol BIS Billing 3, och enligt lagen (2018:1277) ska offentliga inköp faktureras elektroniskt enligt den europeiska standarden sedan 1 april 2019.

Kom ihåg:
En pdf är inte en e-faktura. Bara strukturerad data räknas.


Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.