Kan företaget dra av julbordet 2026? Och är det en skattefri förmån?
Får du bjuda dina anställda på julbord utan att de behöver skatta för det? Och får företaget dra av kostnaden? Skatteverket har inför julen 2026 förtydligat reglerna – och det finns nyheter!

I ett besked den 13 oktober påminner Skatteverket om vad som gäller för julbord och julgåvor. Där berättar man också att gränsen för skattefria julklappar till anställda höjts från 550 till 600 kronor under 2026.
För julbordet gäller i huvudsak samma regler som tidigare, men det finns flera saker som är lätta att blanda ihop. Framför allt behöver du skilja på vad som är skattefritt för den anställde, vad företaget får dra av som kostnad och vilken moms som får lyftas.
Är julbordet en skattefri förmån 2026?
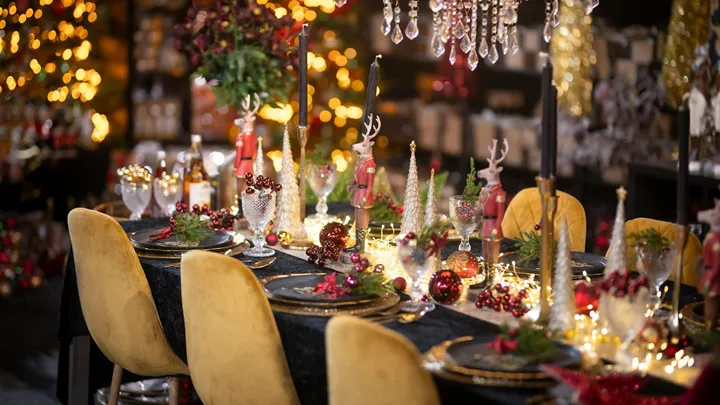
Ja! Ett julbord eller en julfest som företaget anordnar för personalen räknas normalt som intern representation. Det innebär att de anställda kan äta och dricka på företagets bekostnad utan att förmånsbeskattas. Även alkoholhaltiga drycker i samband med julbordet kan vara en skattefri förmån.
Det är alltså inte så att den anställde måste betala skatt bara för att julbordet kostar mer än ett visst belopp per person. Förutsättningen är att det verkligen handlar om intern representation, exempelvis en tillfällig personalfest, och inte en vanlig arbetslunch.
Hur mycket av julbordet får företaget dra av?
Här kommer den viktiga skillnaden. Att julbordet är skattefritt för personalen innebär inte att hela notan är avdragsgill för företaget. Så här ser reglerna ut för 2026:
| Kostnad | Vad gäller 2026? |
|---|---|
| Julbord med mat och dryck | Inget kostnadsavdrag för en vanlig måltid |
| Moms på mat och dryck | Momsavdrag på underlag upp till 300 kr exkl. moms per person |
| Lokal, underhållning och andra kringkostnader | Kostnadsavdrag upp till 180 kr exkl. moms per person |
| Moms på kringkostnader | Momsavdrag på underlag upp till 180 kr exkl. moms per person |
| Antal personalfester | Kostnadsavdrag för högst två per år |
Momsavdragen förutsätter att verksamheten har rätt att dra av ingående moms. Om julbordet innehåller både mat och alkohol kan du dessutom behöva fördela momsavdraget mellan olika momssatser.
Observera att gränsen på 300 kronor inte betyder att företaget får dra av 300 kronor av själva matkostnaden. Det handlar om hur stort underlag du får beräkna momsavdraget på.
Undantaget för enklare förtäring, exempelvis kaffe och bulle, har en egen avdragsgräns på 60 kronor exklusive moms per person.
Julbord i enskild firma – vad gäller?
Driver du enskild firma och saknar anställda får du inte dra av ett julbord för dig själv enligt reglerna om personalfest. Anledningen är att du som enskild näringsidkare inte räknas som anställd i din egen verksamhet. Du kan alltså inte bjuda dig själv på julbord och behandla det som intern representation.
Har du däremot anställda i din enskilda firma kan du ordna julbord för dem. Då gäller samma regler för personalfest, skattefri förmån och avdrag som för andra arbetsgivare.
Julbord om du är ensam anställd i ditt aktiebolag
Här är reglerna betydligt trevligare för dig som driver eget. Om du har ett aktiebolag där du själv är den enda anställda får bolaget anordna ett julbord för dig. Enligt Skatteverket finns det inga särskilda undantag för fåmansaktiebolag, utan samma regler gäller som för andra aktiebolag.
Det innebär att julbordet kan vara en skattefri förmån även om du är ensam anställd. Bolaget får också göra de avdrag för moms och eventuella kringkostnader som reglerna för personalfest medger.
Däremot blir, som sagt, inte själva julbordsmåltiden avdragsgill som kostnad bara för att den betalas av ditt aktiebolag.
Får familjen följa med på företagets julbord?
Ja, vid en personalfest kan även anställdas make, maka eller sambo och hemmavarande barn delta utan att förmånsbeskattas. Även exempelvis styrelseledamöter kan omfattas av reglerna för intern representation.
Det betyder att du som driver aktiebolag kan anordna ett julbord där även familjen deltar, förutsatt att arrangemanget uppfyller villkoren för en personalfest.
Nytt 2026: Dyrare julklappar blir skattefria
En julnyhet från Skatteverket är att beloppsgränsen för skattefria julgåvor till anställda har höjts. Under 2026 gäller 600 kronor inklusive moms, jämfört med 550 kronor under 2025.
Tänk på att gränsen gäller hela gåvans värde. Om julklappen kostar mer än 600 kronor blir hela gåvan skattepliktig, inte bara den del som överstiger gränsen. Reglerna för julgåvor är alltså separata från reglerna för julbord. Företaget kan både anordna ett skattefritt julbord och ge en skattefri julklapp, förutsatt att villkoren för respektive förmån är uppfyllda.
Sammanfattat: Detta gäller för julbordet 2026
Du kan normalt bjuda dina anställda på julbord utan förmånsbeskattning. Företaget får däremot inte göra kostnadsavdrag för en vanlig julbordsmåltid, även om viss moms kan dras av.
Driver du enskild firma utan anställda kan du inte dra av ett julbord för dig själv. Har du däremot ett aktiebolag där du är ensam anställd kan du omfattas av reglerna för skattefri personalfest.
Och glöm inte årets lilla julklapp från Skatteverket: gränsen för skattefria julgåvor är nu 600 kronor.