Avtal, Affärsjuridik & IP
Oskyldigt uthängda på ARN:s svarta listan
18 april,
2018
•
Uppdaterades 18 december,
2024
•
6 minuters läsning
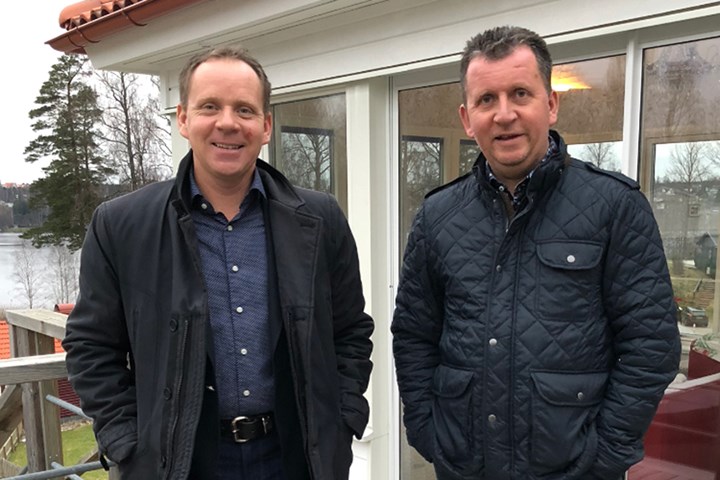
Hur rättssäker är systemet med ARN för företagare? När bröderna Johanssons byggfirma hamnade på svarta listan över klandervärda företag valde de att ta strid. Det blev en lång och kostsam process i kampen för upprättelse.
Det är flera saker i ärendet kring Bröderna Johanssons byggfirma som känns smått absurda. Det hela började med att de utförde ett större arbete för en kund med bland annat en uteplats, altan och inglasat uterum. När det kom till valet av fönster till uterummet rekommenderade bröderna en fönsterprofil som de ansåg vara lämplig för ändamålet.
Kunden valde ett billigare alternativ som enligt produktbeskrivningen inte var lämplig för ändamålet. Fönstren måttades och monterades på plats av en glasmästare. Glaspartiet gick hela vägen ner till golvet och stod direkt på en spånskiva som dessutom stack ut några centimeter helt oskyddat.
– Kunden får ju göra som han vill men vi såg ju direkt att det inte var någon bra lösning. Risken för fuktskador var uppenbar. För att försöka rädda situationen ringde vi en plåtslagare, säger Stefan Johansson.
Skivan som stack ut utanför kanten på fönsterprofilen kapades och plåtslagaren monterade ett skyddande fönsterbleck i plåt.
– Det var den bästa lösningen som gick att göra under rådande omständigheter men tyvärr var kvalitén på fönstren för dålig och dessutom fogade kunden runt hela glaspartiet på eget bevåg. Det gjorde att det läckte in vatten vid en mittstolpe och det blev en mindre fuktskada, fortsätter han.
Kunden valde att anmäla bröderna till Allmänna reklamationsnämnden (ARN) för vållande av fuktskadan. Trots att han valt ett annat fönster än de rekommenderat och att de inte genomfört monteringen på plats.
Men eftersom de hade anlitat plåtslagaren genom sin firma är de ansvariga för arbetet som utfördes för att rädda situationen. Anmälan till ARN skickades in 2014 och det blev startskottet på en utdragen och kostsam process om en tvist som i grunden handlar om en fordran på tiotusen kronor.
För att försäkra sig om att hantera ärendet på rätt sätt anlitade bröderna en advokat som skötte all brevväxling med ARN. Under två års tid skickades olika utlåtanden och underlag till nämnden och bara brevväxlingen kostade brödernas firma närmare femtiotusen kronor.
I inledningsskedet trodde de att de hade ett rättsskydd som täckte deras utgifter men eftersom den ursprungliga fordran uppgick till tiotusen kronor och därmed understeg gränsen som ligger på tjugotvåtusen kronor omfattas inte deras ärende av skyddet.
– Det var ju en missräkning men för oss var det viktigt att bevisa att vi inte gjort något fel. Det handlar om yrkesheder och som en liten aktör på en mindre ort är det allt du har. Om du får dåligt rykte förlorar du dina kunder.
Efter två års brevväxling kom ärendet till slut upp till behandling i ARN. I nämnden, som skulle avgöra tvisten, fanns juridisk expertis samt experter inom VVS och el. Ingen av de som skulle avgöra ärendet hade någon direkt sakkunskap inom byggbranschen.
Utslaget blev till kundens fördel och bröderna uppmanades att betala ett belopp på 10 000 kronor. Om de inte följde nämndens uppmaning riskerade de att hamna på Råd och Röns svarta lista över oseriösa företag.
– Det hade kanske varit enklare att bara betala och så hade ärendet varit ur världen men vi anser inte att vi har gjort något fel. Som företagare har du väldigt lite att säga till om i processen i ARN. Du får inte vittna för att lägga fram din sak inför nämnden och samtidigt har du all bevisbörda för att visa att du gjort rätt. Det blir väldigt svårt att hävda sig.
Eftersom bröderna valde att inte följa uppmaningen från ARN hamnade de på den svarta lista. Sedan februari 2017 till juli samma år fanns deras namn med på förteckningen över klandervärda företag. Samtidigt valde kunden att driva ärendet vidare till tingsrätten.
– För vår del kändes det bara bra. Den rättsliga prövningen i tingsrätten kräver mycket mer av alla inblandade och vi fick en ärlig chans att förklara vad som hänt egentligen, säger Patrick Johansson.
Under tiden som den rättsliga prövningen pågick publicerades den svarta listan med namnet på brödernas firma i tidningen Råd & rön. Ryktet började sprida sig att de inte var seriösa och det kunde orsakat stor skada för deras verksamhet.
– Vi var i kontakt med Råd & rön före publiceringen och bad dem invänta den rättsliga prövningen. Men de svarade att de inte hade tid eller möjlighet att skjuta upp publiceringen. Jag tycker det är väldig svagt. Det är ju en tidning som många litar på och vi ville inte skylta med vårt namn i förteckningen med oseriösa företag, fortsätter han.
Inför förhandlingen i tingsrätten anlitade bröderna en expert med lång erfarenhet av byggmaterial från sitt arbete på Statens Provningsanstalt. De fick också möjlighet att visa upp de olika profilerna som varit aktuella i ärendet. Den de rekommenderat och den som kunden valt.
I januari år kom domen och tingsrätten valde gå på brödernas linje och befriade deras firma från ansvar av fuktskadan som var orsaken till tvisten. Kunden valde då att överklaga till Hovrätten som avslog hans begära om att behandla upp ärendet igen. Bröderna Johansson fick upprättelse i domstolen men de menar att en stor skada redan är skedd.
– Har ditt företagsnamn en gång förekommit i sådana sammanhang är det svårt att få stopp på alla rykten som sprids. Vi trodde att behandlingen i ARN skulle vara mer rättssäker men det var väldigt svårt att hävda vår ståndpunkt i ärendet. Det var mycket seriösare i tingsrätten
Hela ärendet har tagit fyra år att behandla och det har kostat bröderna närmare 250 000 kronor att få upprättelse. Trots det tvekar de inte att det var värt pengarna och besväret.
– Det handlar om yrkesheder. Vi har inte gjort något fel och då ska vi inte ta på oss skulden även om det hade varit både enklar och billigare, säger, Patrick Johansson
Det är flera saker i ärendet kring Bröderna Johanssons byggfirma som känns smått absurda. Det hela började med att de utförde ett större arbete för en kund med bland annat en uteplats, altan och inglasat uterum. När det kom till valet av fönster till uterummet rekommenderade bröderna en fönsterprofil som de ansåg vara lämplig för ändamålet.
Kunden valde ett billigare alternativ som enligt produktbeskrivningen inte var lämplig för ändamålet. Fönstren måttades och monterades på plats av en glasmästare. Glaspartiet gick hela vägen ner till golvet och stod direkt på en spånskiva som dessutom stack ut några centimeter helt oskyddat.
– Kunden får ju göra som han vill men vi såg ju direkt att det inte var någon bra lösning. Risken för fuktskador var uppenbar. För att försöka rädda situationen ringde vi en plåtslagare, säger Stefan Johansson.
Skivan som stack ut utanför kanten på fönsterprofilen kapades och plåtslagaren monterade ett skyddande fönsterbleck i plåt.
– Det var den bästa lösningen som gick att göra under rådande omständigheter men tyvärr var kvalitén på fönstren för dålig och dessutom fogade kunden runt hela glaspartiet på eget bevåg. Det gjorde att det läckte in vatten vid en mittstolpe och det blev en mindre fuktskada, fortsätter han.
Anmälda till ARN
Kunden valde att anmäla bröderna till Allmänna reklamationsnämnden (ARN) för vållande av fuktskadan. Trots att han valt ett annat fönster än de rekommenderat och att de inte genomfört monteringen på plats.
Men eftersom de hade anlitat plåtslagaren genom sin firma är de ansvariga för arbetet som utfördes för att rädda situationen. Anmälan till ARN skickades in 2014 och det blev startskottet på en utdragen och kostsam process om en tvist som i grunden handlar om en fordran på tiotusen kronor.
För att försäkra sig om att hantera ärendet på rätt sätt anlitade bröderna en advokat som skötte all brevväxling med ARN. Under två års tid skickades olika utlåtanden och underlag till nämnden och bara brevväxlingen kostade brödernas firma närmare femtiotusen kronor.
Inget rättsskydd
I inledningsskedet trodde de att de hade ett rättsskydd som täckte deras utgifter men eftersom den ursprungliga fordran uppgick till tiotusen kronor och därmed understeg gränsen som ligger på tjugotvåtusen kronor omfattas inte deras ärende av skyddet.
– Det var ju en missräkning men för oss var det viktigt att bevisa att vi inte gjort något fel. Det handlar om yrkesheder och som en liten aktör på en mindre ort är det allt du har. Om du får dåligt rykte förlorar du dina kunder.
Efter två års brevväxling kom ärendet till slut upp till behandling i ARN. I nämnden, som skulle avgöra tvisten, fanns juridisk expertis samt experter inom VVS och el. Ingen av de som skulle avgöra ärendet hade någon direkt sakkunskap inom byggbranschen.
Utslaget blev till kundens fördel och bröderna uppmanades att betala ett belopp på 10 000 kronor. Om de inte följde nämndens uppmaning riskerade de att hamna på Råd och Röns svarta lista över oseriösa företag.
– Det hade kanske varit enklare att bara betala och så hade ärendet varit ur världen men vi anser inte att vi har gjort något fel. Som företagare har du väldigt lite att säga till om i processen i ARN. Du får inte vittna för att lägga fram din sak inför nämnden och samtidigt har du all bevisbörda för att visa att du gjort rätt. Det blir väldigt svårt att hävda sig.
Hamnade på svarta listan
Eftersom bröderna valde att inte följa uppmaningen från ARN hamnade de på den svarta lista. Sedan februari 2017 till juli samma år fanns deras namn med på förteckningen över klandervärda företag. Samtidigt valde kunden att driva ärendet vidare till tingsrätten.
– För vår del kändes det bara bra. Den rättsliga prövningen i tingsrätten kräver mycket mer av alla inblandade och vi fick en ärlig chans att förklara vad som hänt egentligen, säger Patrick Johansson.
Under tiden som den rättsliga prövningen pågick publicerades den svarta listan med namnet på brödernas firma i tidningen Råd & rön. Ryktet började sprida sig att de inte var seriösa och det kunde orsakat stor skada för deras verksamhet.
– Vi var i kontakt med Råd & rön före publiceringen och bad dem invänta den rättsliga prövningen. Men de svarade att de inte hade tid eller möjlighet att skjuta upp publiceringen. Jag tycker det är väldig svagt. Det är ju en tidning som många litar på och vi ville inte skylta med vårt namn i förteckningen med oseriösa företag, fortsätter han.
Inför förhandlingen i tingsrätten anlitade bröderna en expert med lång erfarenhet av byggmaterial från sitt arbete på Statens Provningsanstalt. De fick också möjlighet att visa upp de olika profilerna som varit aktuella i ärendet. Den de rekommenderat och den som kunden valt.
Upprättelse i tingsrätten
I januari år kom domen och tingsrätten valde gå på brödernas linje och befriade deras firma från ansvar av fuktskadan som var orsaken till tvisten. Kunden valde då att överklaga till Hovrätten som avslog hans begära om att behandla upp ärendet igen. Bröderna Johansson fick upprättelse i domstolen men de menar att en stor skada redan är skedd.
– Har ditt företagsnamn en gång förekommit i sådana sammanhang är det svårt att få stopp på alla rykten som sprids. Vi trodde att behandlingen i ARN skulle vara mer rättssäker men det var väldigt svårt att hävda vår ståndpunkt i ärendet. Det var mycket seriösare i tingsrätten
Hela ärendet har tagit fyra år att behandla och det har kostat bröderna närmare 250 000 kronor att få upprättelse. Trots det tvekar de inte att det var värt pengarna och besväret.
– Det handlar om yrkesheder. Vi har inte gjort något fel och då ska vi inte ta på oss skulden även om det hade varit både enklar och billigare, säger, Patrick Johansson
Så funkar ARN:
- Nämnden prövar tvister mellan konsumenter och företag om köp av varor och tjänster av olika slag.
- ARN gör ingen egen utredning och hämtar inte in bevis själva. Deras uppgift är att pröva tvisten utifrån de uppgifter som parterna presenterar.
- Det är mycket viktigt att svara på en anmälan. Svarar inte företaget utgår ARN oftast från att konsumenten har rätt.
- Nämndens beslut, rekommendationer, är inte bindande.
- Det finns ingen direkt konsekvens av att inte följa nämndens rekommendation, utöver att du riskerar negativ publicitet på svarta listan. Svarta listan är en sammanställning över företag som inte följer ARN:s beslut. Den publiceras två gånger årligen av Sveriges Konsumenters tidning Råd och Rön och baserar sig på ARN:s offentliga uppgifter.