Till huvudinnehållet

» Starta Eget 2027 – från idé till startklart bolag på 45 min. Kolla in!

10 trender för småföretagare även du tjänar på att känna till

25 oktober, 2014 • Uppdaterades 18 december, 2024 • 3 minuters läsning
Från ”smarketing” till delningsekonomi – här är de tio hetaste trenderna som småföretag vill haka på just nu. Och som även du kan vinna på att känna till.

I Driva Egets stora, numera årliga trendtema (nr 7/2014) listade vi 29 av de hetaste trenderna som småföretagare kan haka på just nu. Det var allt från branscher som växer i raketfart till trender som sprider sig runt världen.

Även du som riktar dig till småföretagare med tjänster och produkter vinner förstås på att känna till vad som är på framfart. Här har vi därför plockat ut tio av trenderna vi tror att du vill läsa mer om:

1. Prenumerationstjänster – box it up!
Subscription based e-commerce (subcom) – att erbjuda prenumerationer på sina produkter – har fått ett kraftigt genomslag. Digitala tjänster som Netflix och HBO vinner mark och den svenska musikstreamingtjänsten Spotify nådde i år 10 miljoner betalande prenumeranter. Abonnemangen kan även innefatta fysiska varor som middagar eller strumpor.

2. ”Smarketing” ritar om säljbranschen
Den nya försäljningstrenden kallas ”smarketing”, en sammanslagning av sälj och marknadsföring. Trenden öppnar för småföretagare som vill sälja sökmotoroptimering, content marketing och sociala medier-strategier. Läs mer om det här.

3. Integritet och kryptering allt viktigare
Internetanvändares största orosmoln i dag är integritet och identitet, personliga data, ekonomiska tillgångar och barnens säkerhet, enligt en undersökning av B2B International. Här finns alla möjligheter för små oberoende företag med smarta lösningar att nå förtroende och kunder globalt.

4. E-handeln flyttar in i mobilen
Det finns över sex miljoner smarta mobiler i Sverige och de används i tre av fyra köp, enligt Google. Hittar du rätt här har du fantastiska affärsmöjligheter.

5. Mobilitet kommer stort
Nästan vartannat företag har gett IT-avdelningarna större budgetar för framtida mobilitetsprojekt, enligt en ny, global undersökning från Aruba Networks.

6. WHOP-ar – en kraft att räkna med
Begreppet ”whop” står för Wealthy Healthy Older People. Det vill säga äldre personer utan hemmaboende barn som är friska och har tid och pengar som de gärna lägger på upplevelser. De är en marknadskraft att räkna med.

7. Låt kunden göra jobbet
Att låta kunden göra en större del av jobbet i beställningsprocessen är en trend som öppnar upp sig när alltmer blir digitalt. Sollefteåföretaget Arifiq var från början ett tryckeri men säljer i dag en molnbaserad tjänst för tryckeribranschen. Här kan kunderna själva ta fram en tryckerioffert online på några sekunder – en win-win-deal.

8. Big Data = big cash
Den som vet mest om kunden i framtiden kommer att tjäna mest pengar. Big data går ut på att samla in all tänkbar information om kunder och deras beteende. Med ny teknik och lojalitetsprogram eller inloggningskrav kan information om kundens preferenser, webbeteende, köp och liknande samlas in och användas för att styra vad som ska visas för kunden – innehåll, erbjudanden, utbud och annonsering.

9. Robotar tar över
Digitaliseringen går i rekordfart och vartannat jobb kommer att ha automatiserats inom 20 år, enligt en ny studie från Stiftelsen för Strategisk Forskning. Det finns många affärsmöjligheter i trenden. Molnbaserade tjänster, appar och program – allt som hjälper företag att automatisera arbeten eller delar av dem.

10. Samarbeten öppnar för nya produkter och tjänster
Samarbeten och nya konstellationer är framtidens framgångsrecept. Ta hjälp av omvärlden via crowdfunding för finansiering, eller crowdsourcing för att hitta nya idéer och produkter. Gå samman med andra företagare för att gemensamt slåss mot jättarna – i nätverksutbyten eller genom att dela lokal.


ANNONS

Innehåll från Bokio

Partner

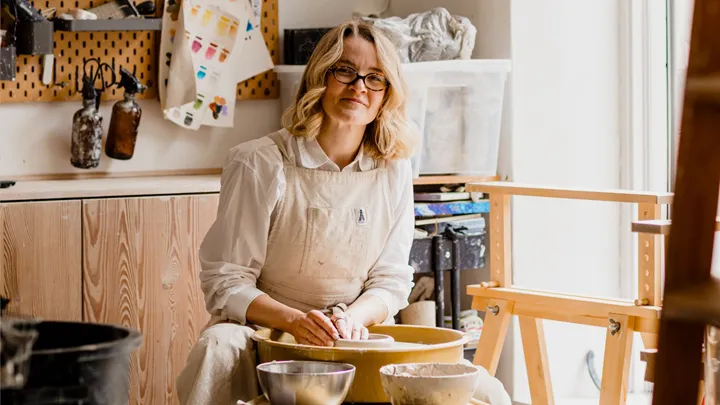
Från passion till egen butik – så driver Evelina Imse Studios med Bokio

När Evelina Hedberg startade Imse Studios var inte planen att bli företagare på heltid. Men snart skulle passionsprojektet bli en heltidssysselsättning – och med hjälp av Bokio kan hon fokusera på det kreativa istället för ekonomin.

Bokio 30 september, 2026 • 4 minuters läsning
Evelina på Imse Studios använder Bokio
Bokio

Innan vi berättar Evelinas härliga historia, spana in hur Bokio kan hjälpa även ditt företag att automatisera ekonomi och bokföring. Du kan läsa mer och testa helt kostnadsfritt här.

Tillbaka till storyn. Evelina drog igång Imse Studios medan hon fortfarande pluggade till civilingenjör i medieteknik. Sedan kom pandemin. Examen firades men jobben uteblev. Då fanns företaget redan där.

– Då kände jag: nej men då tuffar jag väl på. På så sätt var det väldigt tryggt att jag redan var igång och hade företaget, säger Evelina Hedberg.

Sedan dess har Imse Studios vuxit från ett passionsprojekt till en verksamhet med keramik, konst, kurser och återkommande kunder. 2022 tog Evelina dessutom steget från att jobba hemifrån till en egen studio på Frejgatan i Stockholm.

Tips! Om du startar ett konto hos Bokio får du kostnadsfri rådgivning från en redovisningskonsult. Läs mer här.

Det låter kanske som en ganska genomtänkt plan. Men Evelina beskriver snarare företagandet som motsatsen.

– Jag var nog mer perfektionist innan och försökte tänka ut lösningen på alla problem. Det funkar absolut inte inom företagande. Företagande handlar ju bara om att göra, testa sig fram.

Och när det är dags att ta nästa steg har hon en ganska enkel tumregel:

– Känns det asläskigt och pirrigt, då är det antagligen rätt. Då är det bara att köra.

Företagandet får alltså gärna innehålla lite improvisation. Men det finns en sak Evelina helst inte vill improvisera med.

Ekonomin.

Bokio har hängt med från början

Bokio har funnits med sedan Imse Studios startade. När Evelina behövde börja bokföra jämförde hon olika alternativ och landade till slut i Bokio. I dag använder hon bland annat bokföring, fakturering, lön och Bokio Företagskonto (som erbjuder återbäring och cashback).

– Det känns inte som något jättesvårt system som man bara kan använda om man är redovisningskonsult, utan det är faktiskt byggt för oss användare.

Och Bokio Företagskonto har gjort stor skillnad i vardagen. Tidigare hade Evelina banken separat. För att vara säker på att allt stämde behövde hon själv gå igenom bankhändelser och checka av att allt var bokfört.

– Det var skitmeckigt att se till att allting är bokfört. Jag behövde skriva ut listor och checka av att varje händelse var bokförd. Det behöver jag verkligen inte nu.

I dag kan hon istället se vad som redan är klart och vad som återstår.

– Det är väldigt överskådligt. Man ser tydligt vad som är bokfört och vad som är kvar att göra.

Det är kanske inte den mest dramatiska delen av företagandet. Men för Evelina är det just poängen. När mycket annat handlar om att testa, sälja, skapa och lösa problem längs vägen är det skönt att ekonomin är tydlig.

Återbäring på företagskontot och cashback på alla kortköpMed just Bokio får du ett företagskonto med allt du behöver till ett fast pris varje månad. Och i vissa fall kan du till och med få tillbaka mer pengar än vad tjänsten kostar varje månad. Bokio erbjuder nämligen återbäring på allt insatt kapital (som bankens ränta, fast bättre) och 1 procent cashback på alla kortköp. Ett erbjudande ingen annan bokföringstjänst kan matcha. Läs mer här.

Bokföring som är enkel och smidig

Imse Studios innebär både många inköp och många försäljningar. Ändå försöker Evelina undvika att göra administrationen till ett stort projekt.

– Det kan nästan bli lättare att jag bakar in det i vardagen snarare än att jag sätter mig en hel dag.

Det kan vara att ladda upp ett underlag när det dyker upp, bokföra flera liknande Swish-transaktioner samtidigt eller skicka iväg en faktura när hon kommer på att det behövs.

– Faktureringen funkar supersmidigt. Jag kan skicka en faktura från soffan på kvällen om jag behöver.

Psst! Se här hur du kan samla all ekonomi och admin smidigt och prisvärt i Bokio

När Imse Studios blev aktiebolag funderade Evelina på om hon skulle lämna över hela bokföringen till en redovisningskonsult. Istället valde hon att fortsätta sköta den löpande bokföringen själv och ta hjälp när hon behöver det.

– Det är inte en särskilt stor belastning att bokföra, just för att det funkar så smidigt med Bokio.

Det passar ganska bra ihop med hennes syn på företagandet i stort. Allt behöver inte vara löst från början. Det viktiga är att komma vidare.

– Testa istället för att tänka om man ska testa. För då kommer det aldrig bli av.

Tips! Spana in hur Bokio kan hjälpa ditt företag att automatisera ekonomi och admin. Du kan läsa mer och testa helt kostnadsfritt här.

Om Bokio
Bokio är ett svenskt, molnbaserat bokföringsprogram som gör livet enklare för småföretagare, entreprenörer och redovisningskonsulter. Med smart automation hjälper vi dig att sköta bokföring, fakturor, lön och företagskonto i ett och samma system så att du kan lägga mer tid på det du egentligen brinner för.


Dela artikeln

Finansieringsskolan

7 vanligaste sätten att finansiera ett mindre företag

När mindre företag behöver pengar tänker många på banklån. Men i verkligheten finns flera olika sätt att finansiera ett företag – och de fungerar väldigt olika. Låt oss gå igenom de sju vanligaste sätten.

Gustaf Oscarson
Gustaf Oscarson 19 mars, 2026 • Uppdaterades 1 september, 2026 • 5 minuters läsning
Olika sa¨tt att finansiera sma° fo¨retag – la°n, a¨garkapital och alternativ
Montage/Canva

I vissa situationer är banklån rätt väg att gå. I andra kan ägarkapital, leasing eller Alm-lån vara betydligt smartare. Låt oss gå igenom de vanligaste finansieringsformerna för små företag, hur de fungerar i praktiken – och när de brukar passa bäst. Let´s do it!

Tips från Almi: Här kan du ladda ned kostnadsfria mallar för:
– Affärsplan
– Budget
– Lean Canvas
– Sustainable Business Model Canvas

1. Banklån – den klassiska finansieringen

Banklån är den mest traditionella formen av företagsfinansiering. Du lånar pengar från banken och betalar tillbaka dem över tid med ränta.

Banker tittar framför allt på tre saker:

  • Företagets ekonomi och kassaflöde
  • Hur stabil verksamheten är
  • Vilka säkerheter som finns

I många små företag kräver banken också personlig borgen, vilket innebär att du som företagare ansvarar för lånet privat om företaget inte kan betala.

Banklån passar ofta bäst när:

  • Företaget har funnits ett tag
  • Intäkterna är relativt stabila
  • Pengarna ska användas till en tydlig investering

2. Almi-lån – när banken inte räcker hela vägen

Almi erbjuder lån till företag som har potential men som kan ha svårt att få fullt banklån. Ofta fungerar Almi som ett komplement till banken. Det kan till exempel handla om att banken lånar ut en del av kapitalet och Almi en annan del – men Almi kan också vara ensam finansiär.

Skillnader mellan Almi-lån och banklån:

  • Räntan är ofta högre
  • Kraven på säkerheter kan vara lägre
  • Fokus ligger mer på affärsidé och potential

Almi-lån används ofta för:

  • uppstart och utveckling av nya företag
  • investeringar och satsningar i växande företag
  • finansiering där flera parter samverkar för att möjliggöra satsningen

Tips från Almi: Vilka typer av företagslån finns hos Almi? Läs mer här.

3. Riskkapital – när investerare går in i bolaget

Istället för att låna pengar kan du ta in kapital genom att göra en nyemission. Det kallas riskkapital och kan komma från 'Family and Friends', affärsänglar eller riskkapitalbolag.

Fördelar med riskkapital:

  • Ditt företag behöver inte betala tillbaka pengarna
  • Företaget får ofta bra kompetens och nätverk

Nackdelar med riskkapital:

  • Du delar ägandet
  • Investerare vill ofta påverka beslut
  • Förväntningarna på tillväxt ökar

Den här typen av finansiering är vanligast i snabbväxande bolag (s k startups), inte i vanliga småföretag. För det flesta är riskkapital helt fel väg att gå.

Tips från Almi: Är lån eller riskkapital bäst? Det lär du dig här.

4. Leasing – finansiera utrustning istället för att köpa

Om företaget behöver maskiner, fordon eller teknisk utrustning kan leasing vara ett alternativ. Istället för att köpa utrustningen betalar ditt företag en månadskostnad för att använda den.

Fördelar med leasing:

  • Mindre kapital behövs från start
  • Kassaflödet påverkas mindre
  • Utrustningen kan ibland uppdateras enklare

Leasing används ofta i branscher där investeringar i utrustning är stora, till exempel:

  • transport
  • bygg
  • industri
  • restaurang

5. Factoring – få betalt snabbare

Factoring innebär att du säljer eller belånar dina fakturor. Det gör att du kan få pengar direkt istället för att vänta 30–60 dagar på betalning.

Leasing fungerar så här:

  1. Du skickar en faktura till kunden
  2. Ett finansbolag betalar ut större delen av beloppet direkt (till ditt företag alltså)
  3. När kunden betalar fakturan får du resten minus avgifter (här behöver du vara noga med att avgifterna är så låga som möjligt = jämför alternativ!)

Factoring används ofta av företag som växer snabbt och där kassaflödet annars kan bli en flaskhals.

6. Checkkredit – en ekonomisk buffert

En checkkredit (kallas också kontokredit) fungerar ungefär som en kredit kopplad till företagskontot. Du får möjlighet att använda pengar upp till en viss gräns – när det behövs.

Fördelar med checkkredit:

  • Flexibel finansiering
  • Du betalar bara ränta på det du använder (ibland också en lägre, fast ränta för att ha möjligheten)
  • Kan lösa kortsiktiga kassaflödesproblem

Checkkrediter används ofta som säkerhetsmarginal i företag med varierande intäkter och för att brygga tillfälliga likviditetsdippar.

Tips från Almi: Det finns kapital! Här berättar vi var och hur.

7. Ägarnas egna pengar

Många företag finansieras i början med ägarnas egna pengar. Som ägare kan du tillföra kapital antingen som ett lån eller som aktieägartillskot (villkorat eller ovillkorat).

Fördelar med att finansiera själv:

  • inga externa krav
  • inga räntor till banken
  • full kontroll över bolaget

Nackdelen är förstås att risken ligger helt på dig själv (och att du behöver använda egna surt förvärvade pengar). För de allra flesta mindre företag är detta vanligaste vägen att gå – generellt brukar många företagare finansiera företaget genom att ta ut lägre lön under en period.

Vilken finansiering passar ditt företag?

Det finns inget universellt svar. Men olika typer av finansiering passar ofta i olika situationer.

  • Banklån passar när företaget är stabilt och investeringen tydlig.
  • Almi-lån kan användas i både tidiga skeden och i etablerade företag, ofta tillsammans med bank, för att möjliggöra satsningar och skapa en hållbar finansieringslösning.
  • Riskkapital används främst i snabbväxande bolag.
  • Leasing passar vid utrustningsinvesteringar.
  • Factoring och checkkredit används ofta för at förbättra kassaflöde.

I praktiken använder många företag en kombination av flera lösningar. Men återigen – det absolut vanligaste är egna pengar och att 'finansiera med egen tid'.

Vilken väg som är bäst beror på företagets mognad, risk och vad pengarna ska användas till. Ju bättre du förstår alternativen, desto större chans att du väljer rätt finansiering för ditt företag. Lycka till!

Psst! Vill du verkligen ta stora kliv och bygga ditt drömföretag? Gör som 1 000-tals andra företagare, bli medlem i Driva Eget Plus. Testa gratis här.

Tips! Här hittar du alla delar i Finansieringsskolan. Bokmärk och kom tillbaka när det är dags för nästa steg.


Cookies

Den här webbplatsen använder cookiesför statistik och användarupplevelse.

Driva eget använder cookies för att förbättra din användarupplevelse, för att ge underlag till förbättring och vidareutveckling av hemsidan samt för att kunna rikta mer relevanta erbjudanden till dig.

Läs gärna vår personuppgiftspolicy. Om du samtycker till vår användning, välj Tillåt alla. Om du vill ändra ditt val i efterhand hittar du den möjligheten i botten på sidan.