Inspiration
Tommy Ivarsson: "Jonathan räddade mig"
Redaktionen
24 oktober,
2018
•
Uppdaterades 18 december,
2024
•
10 minuters läsning

En av förra årets mest omtalade sommarpratare, Tommy Ivarsson, berättade om att kämpa för sitt sjuka barn – och att förlora. Nu har han skrivit en bok om att driva företag i livets största kris. Hans lösning: Att våga prata.
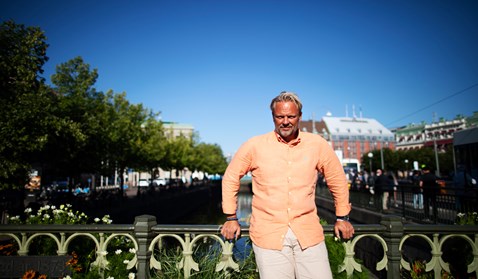
Vi möts på Clarion Post Hotell i Göteborg. Här har Tommy haft sitt kontor de senaste åren – i hotellet. En udda lösning kanske, men så hade han jobbat med Petter Stordalens hotellkedja i många år när han behövde nya kontorslokaler.
Det var också Tommy som fixade och trixade så att Petter fick träffa dåvarande näringsminister Maud Olofsson I Almedalen 2009. Ett tiominutersmöte blev till femtio – och konsekvenserna stora.
– Vad vill du ha av mig, undrade Maud, som då hade fullt upp med krishantering inom industrin.
– Sänkta arbetsgivaravgifter för unga och sänkt moms på restaurangbesök, sa Petter. Då skulle han skapa massor av nya jobb.
Några timmar senare hade Maud skrivit om sitt tal och berättade att det här skulle hon jobba för.
Anekdoten beskrivs i Tommy Ivarssons bok Hudlös, där han också berättar om otaliga möten med en annan företagare, Pigge Werkelin.
Gemensamt för de tre är inte bara entreprenörskapet utan också att de alla tre varit valt att öppet berätta om svårigheter i privatlivet. Pigge förlorade fru och barn i tsunamin, Petters fru Gunhild brottas sedan 2014 med en svår sjukdom.
Man skulle kunna tro att Tommy dragits till dem just för att de delar just detta svåra. Fast det är ändå en slump, menar han.
– Pigge har båda delarna – entreprenören med tusen idéer och övertygelsen om att inget är omöjligt, som jag känner igen mig i. När jag mötte honom var jag mitt i mitt värsta. Vi möttes i att vi berättade för varandra, säger Tommy och fortsätter:
– Petter är en förebild för mig som entreprenör. Han driver företag utifrån ett värdegrundsperspektiv. Det är nog det som fört oss samman. Men Petter hade sin värdegrund innan Gunhild blev sjuk. Livet har snarare förändrat min värdegrund som företagare, säger Tommy.
Tommy visste tidigt att han skulle starta eget. För honom var det möjligheten att skapa sig en karriär och en livsstil som drev på.
Men företagandet stod också för en frihet att välja själv. En frihet som inte riktigt stämde överens med pappans syn på världen. Tommy stack ut. Han tyckte om blommor och dans och blev retad av jämnåriga.
Var lite mer som de andra, tyckte pappa. Det gick inte.
Mamma öppnade en annan dörr.
– Hon har gjort att jag vågat lyssna på min inre röst. Och det har varit bra för mina affärer – att man känner efter i magen vad som är rätt. Och att man vågar lita på den känslan. Jag alltid haft en känslighet som gjort att jag varit öppen och på det viset har jag gjort affärer också, säger Tommy.
Han började som säljare på Pappersgruppen och därefter Rank Xerox. Snart insåg han att han var duktig på att klura på affärsmodeller och få till avslut. Nyckeln? Personliga relationer.
Vid det här laget har Tommy gift sig med kärleken Gunilla och tillsammans har de renoverat hus. Han fixar jobb på Citat och är med om att förändra verksamheten från en grafisk pre-press-fabrik till en digital mediaproduktionsbyrå. De är tidigt ute med att anamma de nya möjligheterna i presentationstekniken och får snart jätteuppdrag för bland annat Bure, SKF och Volvo.
Tommys motor går på högvarv. Han jobbar. Och jobbar. Vid 27 tar han över vd-posten. Första sonen föds, Christian. Inget går på halvfart. Tommy är faktiskt nära att jobba ihjäl sig vid ett par tillfällen. Första gången trycker han bara i sig lite mer smärtlindrande tabletter. Till slut blir han akut läkemedelsförgiftad.
Det är samma år som andra sonen Jonathan föds, 2000. Runt familjen finns en stor vänskapskrets där Tommy står som en ständigt beredd festgeneral. Inget tillfälle ska försittas. Livet är här. Och det är nu.
Alltså arrangerar han en fest hemma samma dag som Gunilla ska få komma hem från BB med nyfödda Jonathan. Visserligen har han helt glömt att berätta för henne om planerna (och nej, hon är inte jätteglad efter en tuff och utdragen förlossning), men smörgåstårtorna är på plats och huset fullt av gäster.
Då kommer samtalet från BB där man beordrar Tommy och Gunilla att genast komma tillbaka. Ett blodprov (PKU-test) har visat att Jonathan har fel på sköldkörteln. Det är oklart hur det kommer att påverka hans utveckling framöver.
Det blir sex år av stor oro i kombination med småbarnsliv innan den stora smällen kommer och Jonathan blir sjuk på allvar. Han har då utvecklat en lungsjukdom, som på sikt kommer att kräva att han får nya lungor för att överleva. Men läkarna vill vänta tills Jonathan är 15–16 år.
Åren som följer kantas av sjukhusvistelser, en storebror som får finna sig i att föräldrarna har mest fokus på lillebror. Och så Jonathan själv som växer upp utan möjlighet att göra det som alla barn borde kunna göra: leva och leka bekymmersfritt.
Tommy lämnar ifrån sig vd-skapet utan någon karriärväg utstakad. Han och Gunilla firar. Nu ska det bli lugnare. Mer tid för familjen. Hej då, 200 resdagar om året.
Så får Tommy frågan om han vill skriva en affärsplan för ett annat företag. Javisst, säger han. Och snart är han delägare. Mycket glädje och energi.
Men så småningom är han åter på väg in i väggen. Samtidigt är Jonathan så sjuk. Det funkar inte. När beslutet tas om att sälja företaget fylls Tommy och Gunilla återigen av glädje. Nu ska det väl ändå bli lugnare?
Tommy erbjuds en anställning. Inget personal-
ansvar, men fast lön. Trygghet när familjeskeppet gungar. Men det blir genast en kulturkrock mellan entreprenören och tjänstemannakulturen. Tommy lämnar efter ett år. Och marken rämnar i takt med att Jonathan blir allt sjukare.
Under hela den här tiden har Tommy valt att vara helt öppen med vad som händer på hemmafronten, såväl i vänkretsen som bland kollegor och kunder. Han tar hjälp av en livscoach. Pratar med sin mentor. Han pratar. Och pratar.
Gunilla väljer en delvis annan väg och de förstår inte alltid varandra. Det blir oerhört tuffa år på alla plan. Men att bryta upp nu vore att sätta familjen inför ännu större prövningar. Det går inte.
En kollega säger vid ett tillfälle att Tommy kanske inte borde prata så mycket om Jonathans sjukdom; det kan skada karriären.
– Jag fick lära mig under hela min uppväxt att man ska hålla relationer inom den privata sfären. Men att prata har öppnat upp för ett helt nytt företagande. Och även kunderna är ju intresserade av vad som händer. Däremot har jag varit tydlig med att inte blanda ihop sakerna – man kan prata privat en stund, men när man väl pratar affärer så är det bara det.
Tydligheten har resulterat i nära och långvariga relationer. Att kunna visa sig sårbar är också att vara äkta.
– De jag jobbat med är mina personliga vänner idag. Men tänk efter, jag tror inte det är så ovanligt faktiskt. Jag tror att vi går in i en helt ny tid. Jag anställer unga kommunikatörer och för dem är det här självklart. De har en annan utgångspunkt i livet – allt flyter ihop. Jag menar inte att man ska blanda ihop det privata och affärerna, men jag tror otroligt mycket på relationer. Tycker vi om varandra så gör vi bra saker ihop.
Att tycka om är ett minimumkrav för Tommy.
– Mitt företagande bygger helt på det. Jag är tydlig gentemot mina nya kunder att om vi ska jobba ihop så måste jag älska dig! Då kan man ringa mig mitt i natten om man ligger och grubblar på något. Relationen gör att man orkar stå kvar i jobbiga situa-
tioner. Jag sitter med många företagare som har det extremt jobbigt ibland och då är det min roll att dela den bördan.
Att komma in som konsult en kort tid och fakturera sina timmar har han inget för. Ska företag växa är långsiktighet enda vägen, menar Tommy, som specialiserat sig på just snabbväxande företag.
Hans roll, ja. Efter avhoppet från anställningen hör vännen och entreprenören Pelle i Västervik av sig. Han vill ha med Tommy för att utveckla näringslivet på orten.
– Pelle gjorde det bara för att få mig på banan igen. Han är en av alla dem som ingått i vårt skyddsnät och som har gjort att när vi fallit så har fallet inte blivit så hårt. Om vi inte berättat hade vi inte haft det här skyddsnätet idag, utan vi hade byggt in en ensamhet.
Samtalet med Pelle blir startskottet för Tillväxtakademin. Hit kan man vända sig om man behöver hjälp med att få utveckla sin affärsidé eller kanske genomföra ett generationsskifte utan för mycket gnissel mellan nuvarande och kommande ledare.
Året är 2009 och situationen med Jonathan är väldigt tuff. Men det ska bli värre. Ändå beskriver Tommy det som att det var det bästa som kunde hända just då – att starta eget. Det blev ändå något slags frihet.
Men 2013 är Jonathan så dålig att Tommy beskriver det som att han själv tappar greppet. Han vet inte hur han ska kunna jobba. Samtidigt – om han inte jobbar, hur ska det då drabba familjen? Och hur ska Jonathan ta det om familjens ekonomi krackelerar på grund av hans sjukdom?
Då ringer en kund upp och frågar hur det är. Tommy berättar. Kunden vill träffas på lunch dagen efter. Väl där säger kunden ”Fakturera oss halva din lön under sex månader. Du behöver inte göra något alls, du har redan gjort så mycket för oss och jag vet att du kommer att ta igen det senare”.
– Jag gråter när jag tänker på det. Det samtalet gjorde att jag kunde säga nej till kunder och fokusera på familjen.
Samtidigt kliver kollegorna automatiskt fram när Tommy måste kliva tillbaka. Är det något han lärt sig av den här tiden är det att fördela ansvar på flera personer i projekt, så att inte allt står och faller om en är borta.
[caption id="attachment_28603" align="aligncenter" width="478"]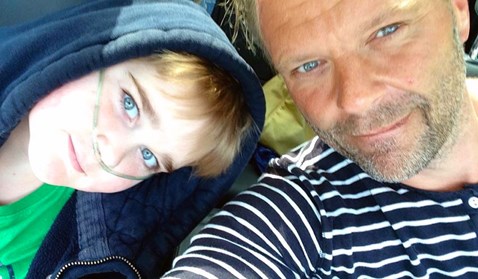 Jonathan och Tommy.[/caption]
Det är också det här året som Jonathan tillsammans med sin familj beslutar att starta Jontefonden. De vill inte bara väcka frågan om organdonation och vikten av att människor tar ställning och anmäler sig i donationsregistret. De vill också skapa möjligheter för andra familjer att få lite guldkant på tillvaron, när den är som allra svårast.
Efter två års arbete står fonden utan Jonte själv. När han äntligen ska få ett par nya lungor visar det sig att de nya lungorna är skadade. Jontes kropp har nu tagit ännu mer stryk och till slut är han så dålig att hans namn tas bort från transplantationslistan. Jonathan blir 15 år.
Storebror Christian är den som säger till Jonathan att det är okej att gå nu; han lovar att ta hand om mamma och pappa.
Sedan dess har det gått tre år. Jontefonden växer från månad till månad. Gunilla är generalsekreterare och Tommy föreläser. Christian är också delaktig. Varje vecka tar de emot ett antal ansökningar från familjer som lever i samma ovisshet och skräck som de själva gjorde tidigare.
– Nu har mitt företagande blivit mer och mer ett socialt företagande. Vi möter så många som faktiskt fått sin ekonomi slagen i spillror när ett barn blivit svårt sjukt. Jag är ute och pratar om Jonathan varje vecka. Ibland har jag sagt att vi borde prata om andra barn nu, men alla vill höra om Jonathan. Han berör så många.
Livet har fått ett nytt normalläge. Inga sjukhusvistelser. Ingen oro. Det värsta har redan hänt. Storebror Christian skapar sitt eget liv och Gunilla och Tommys relation är som pånyttfödd.
– Det är konstigt att man efter så många år nästan kan känna sig nyförälskad! Men så är det. Vi har pratat så oerhört mycket och så här i efterhand kan jag nästan känna mig rädd. Tänk om vi hade gett upp?
Mitt i allt också en tacksamhet mot Jonathan. Han tvingade Tommy tagga ner.
– Jag hade jobbat ihjäl mig annars. Jag tror faktiskt det. Jonathan har räddat livet på mig.
AV: YASEMIN BAYRAMOGLU
Vi möts på Clarion Post Hotell i Göteborg. Här har Tommy haft sitt kontor de senaste åren – i hotellet. En udda lösning kanske, men så hade han jobbat med Petter Stordalens hotellkedja i många år när han behövde nya kontorslokaler.
Det var också Tommy som fixade och trixade så att Petter fick träffa dåvarande näringsminister Maud Olofsson I Almedalen 2009. Ett tiominutersmöte blev till femtio – och konsekvenserna stora.
– Vad vill du ha av mig, undrade Maud, som då hade fullt upp med krishantering inom industrin.
– Sänkta arbetsgivaravgifter för unga och sänkt moms på restaurangbesök, sa Petter. Då skulle han skapa massor av nya jobb.
Några timmar senare hade Maud skrivit om sitt tal och berättade att det här skulle hon jobba för.
Anekdoten beskrivs i Tommy Ivarssons bok Hudlös, där han också berättar om otaliga möten med en annan företagare, Pigge Werkelin.
Gemensamt för de tre är inte bara entreprenörskapet utan också att de alla tre varit valt att öppet berätta om svårigheter i privatlivet. Pigge förlorade fru och barn i tsunamin, Petters fru Gunhild brottas sedan 2014 med en svår sjukdom.
Man skulle kunna tro att Tommy dragits till dem just för att de delar just detta svåra. Fast det är ändå en slump, menar han.
– Pigge har båda delarna – entreprenören med tusen idéer och övertygelsen om att inget är omöjligt, som jag känner igen mig i. När jag mötte honom var jag mitt i mitt värsta. Vi möttes i att vi berättade för varandra, säger Tommy och fortsätter:
– Petter är en förebild för mig som entreprenör. Han driver företag utifrån ett värdegrundsperspektiv. Det är nog det som fört oss samman. Men Petter hade sin värdegrund innan Gunhild blev sjuk. Livet har snarare förändrat min värdegrund som företagare, säger Tommy.
Drevs av livsstil
Tommy visste tidigt att han skulle starta eget. För honom var det möjligheten att skapa sig en karriär och en livsstil som drev på.
Men företagandet stod också för en frihet att välja själv. En frihet som inte riktigt stämde överens med pappans syn på världen. Tommy stack ut. Han tyckte om blommor och dans och blev retad av jämnåriga.
Var lite mer som de andra, tyckte pappa. Det gick inte.
Mamma öppnade en annan dörr.
– Hon har gjort att jag vågat lyssna på min inre röst. Och det har varit bra för mina affärer – att man känner efter i magen vad som är rätt. Och att man vågar lita på den känslan. Jag alltid haft en känslighet som gjort att jag varit öppen och på det viset har jag gjort affärer också, säger Tommy.
Han började som säljare på Pappersgruppen och därefter Rank Xerox. Snart insåg han att han var duktig på att klura på affärsmodeller och få till avslut. Nyckeln? Personliga relationer.
Vid det här laget har Tommy gift sig med kärleken Gunilla och tillsammans har de renoverat hus. Han fixar jobb på Citat och är med om att förändra verksamheten från en grafisk pre-press-fabrik till en digital mediaproduktionsbyrå. De är tidigt ute med att anamma de nya möjligheterna i presentationstekniken och får snart jätteuppdrag för bland annat Bure, SKF och Volvo.
Tommys motor går på högvarv. Han jobbar. Och jobbar. Vid 27 tar han över vd-posten. Första sonen föds, Christian. Inget går på halvfart. Tommy är faktiskt nära att jobba ihjäl sig vid ett par tillfällen. Första gången trycker han bara i sig lite mer smärtlindrande tabletter. Till slut blir han akut läkemedelsförgiftad.
Fest och förtvivlan
Det är samma år som andra sonen Jonathan föds, 2000. Runt familjen finns en stor vänskapskrets där Tommy står som en ständigt beredd festgeneral. Inget tillfälle ska försittas. Livet är här. Och det är nu.
Alltså arrangerar han en fest hemma samma dag som Gunilla ska få komma hem från BB med nyfödda Jonathan. Visserligen har han helt glömt att berätta för henne om planerna (och nej, hon är inte jätteglad efter en tuff och utdragen förlossning), men smörgåstårtorna är på plats och huset fullt av gäster.
Då kommer samtalet från BB där man beordrar Tommy och Gunilla att genast komma tillbaka. Ett blodprov (PKU-test) har visat att Jonathan har fel på sköldkörteln. Det är oklart hur det kommer att påverka hans utveckling framöver.
Det blir sex år av stor oro i kombination med småbarnsliv innan den stora smällen kommer och Jonathan blir sjuk på allvar. Han har då utvecklat en lungsjukdom, som på sikt kommer att kräva att han får nya lungor för att överleva. Men läkarna vill vänta tills Jonathan är 15–16 år.
Åren som följer kantas av sjukhusvistelser, en storebror som får finna sig i att föräldrarna har mest fokus på lillebror. Och så Jonathan själv som växer upp utan möjlighet att göra det som alla barn borde kunna göra: leva och leka bekymmersfritt.
Tommy lämnar ifrån sig vd-skapet utan någon karriärväg utstakad. Han och Gunilla firar. Nu ska det bli lugnare. Mer tid för familjen. Hej då, 200 resdagar om året.
Så får Tommy frågan om han vill skriva en affärsplan för ett annat företag. Javisst, säger han. Och snart är han delägare. Mycket glädje och energi.
På väg in i väggen
Men så småningom är han åter på väg in i väggen. Samtidigt är Jonathan så sjuk. Det funkar inte. När beslutet tas om att sälja företaget fylls Tommy och Gunilla återigen av glädje. Nu ska det väl ändå bli lugnare?
Tommy erbjuds en anställning. Inget personal-
ansvar, men fast lön. Trygghet när familjeskeppet gungar. Men det blir genast en kulturkrock mellan entreprenören och tjänstemannakulturen. Tommy lämnar efter ett år. Och marken rämnar i takt med att Jonathan blir allt sjukare.
Under hela den här tiden har Tommy valt att vara helt öppen med vad som händer på hemmafronten, såväl i vänkretsen som bland kollegor och kunder. Han tar hjälp av en livscoach. Pratar med sin mentor. Han pratar. Och pratar.
Gunilla väljer en delvis annan väg och de förstår inte alltid varandra. Det blir oerhört tuffa år på alla plan. Men att bryta upp nu vore att sätta familjen inför ännu större prövningar. Det går inte.
En kollega säger vid ett tillfälle att Tommy kanske inte borde prata så mycket om Jonathans sjukdom; det kan skada karriären.
– Jag fick lära mig under hela min uppväxt att man ska hålla relationer inom den privata sfären. Men att prata har öppnat upp för ett helt nytt företagande. Och även kunderna är ju intresserade av vad som händer. Däremot har jag varit tydlig med att inte blanda ihop sakerna – man kan prata privat en stund, men när man väl pratar affärer så är det bara det.
Tydligheten har resulterat i nära och långvariga relationer. Att kunna visa sig sårbar är också att vara äkta.
– De jag jobbat med är mina personliga vänner idag. Men tänk efter, jag tror inte det är så ovanligt faktiskt. Jag tror att vi går in i en helt ny tid. Jag anställer unga kommunikatörer och för dem är det här självklart. De har en annan utgångspunkt i livet – allt flyter ihop. Jag menar inte att man ska blanda ihop det privata och affärerna, men jag tror otroligt mycket på relationer. Tycker vi om varandra så gör vi bra saker ihop.
Att tycka om är ett minimumkrav för Tommy.
– Mitt företagande bygger helt på det. Jag är tydlig gentemot mina nya kunder att om vi ska jobba ihop så måste jag älska dig! Då kan man ringa mig mitt i natten om man ligger och grubblar på något. Relationen gör att man orkar stå kvar i jobbiga situa-
tioner. Jag sitter med många företagare som har det extremt jobbigt ibland och då är det min roll att dela den bördan.
Snabbväxande företag
Att komma in som konsult en kort tid och fakturera sina timmar har han inget för. Ska företag växa är långsiktighet enda vägen, menar Tommy, som specialiserat sig på just snabbväxande företag.
Hans roll, ja. Efter avhoppet från anställningen hör vännen och entreprenören Pelle i Västervik av sig. Han vill ha med Tommy för att utveckla näringslivet på orten.
– Pelle gjorde det bara för att få mig på banan igen. Han är en av alla dem som ingått i vårt skyddsnät och som har gjort att när vi fallit så har fallet inte blivit så hårt. Om vi inte berättat hade vi inte haft det här skyddsnätet idag, utan vi hade byggt in en ensamhet.
Samtalet med Pelle blir startskottet för Tillväxtakademin. Hit kan man vända sig om man behöver hjälp med att få utveckla sin affärsidé eller kanske genomföra ett generationsskifte utan för mycket gnissel mellan nuvarande och kommande ledare.
Året är 2009 och situationen med Jonathan är väldigt tuff. Men det ska bli värre. Ändå beskriver Tommy det som att det var det bästa som kunde hända just då – att starta eget. Det blev ändå något slags frihet.
Men 2013 är Jonathan så dålig att Tommy beskriver det som att han själv tappar greppet. Han vet inte hur han ska kunna jobba. Samtidigt – om han inte jobbar, hur ska det då drabba familjen? Och hur ska Jonathan ta det om familjens ekonomi krackelerar på grund av hans sjukdom?
Då ringer en kund upp och frågar hur det är. Tommy berättar. Kunden vill träffas på lunch dagen efter. Väl där säger kunden ”Fakturera oss halva din lön under sex månader. Du behöver inte göra något alls, du har redan gjort så mycket för oss och jag vet att du kommer att ta igen det senare”.
– Jag gråter när jag tänker på det. Det samtalet gjorde att jag kunde säga nej till kunder och fokusera på familjen.
Samtidigt kliver kollegorna automatiskt fram när Tommy måste kliva tillbaka. Är det något han lärt sig av den här tiden är det att fördela ansvar på flera personer i projekt, så att inte allt står och faller om en är borta.
[caption id="attachment_28603" align="aligncenter" width="478"]
Jonathan och Tommy.[/caption]Start av fond
Det är också det här året som Jonathan tillsammans med sin familj beslutar att starta Jontefonden. De vill inte bara väcka frågan om organdonation och vikten av att människor tar ställning och anmäler sig i donationsregistret. De vill också skapa möjligheter för andra familjer att få lite guldkant på tillvaron, när den är som allra svårast.
Efter två års arbete står fonden utan Jonte själv. När han äntligen ska få ett par nya lungor visar det sig att de nya lungorna är skadade. Jontes kropp har nu tagit ännu mer stryk och till slut är han så dålig att hans namn tas bort från transplantationslistan. Jonathan blir 15 år.
Storebror Christian är den som säger till Jonathan att det är okej att gå nu; han lovar att ta hand om mamma och pappa.
Sedan dess har det gått tre år. Jontefonden växer från månad till månad. Gunilla är generalsekreterare och Tommy föreläser. Christian är också delaktig. Varje vecka tar de emot ett antal ansökningar från familjer som lever i samma ovisshet och skräck som de själva gjorde tidigare.
– Nu har mitt företagande blivit mer och mer ett socialt företagande. Vi möter så många som faktiskt fått sin ekonomi slagen i spillror när ett barn blivit svårt sjukt. Jag är ute och pratar om Jonathan varje vecka. Ibland har jag sagt att vi borde prata om andra barn nu, men alla vill höra om Jonathan. Han berör så många.
Livet har fått ett nytt normalläge. Inga sjukhusvistelser. Ingen oro. Det värsta har redan hänt. Storebror Christian skapar sitt eget liv och Gunilla och Tommys relation är som pånyttfödd.
– Det är konstigt att man efter så många år nästan kan känna sig nyförälskad! Men så är det. Vi har pratat så oerhört mycket och så här i efterhand kan jag nästan känna mig rädd. Tänk om vi hade gett upp?
Mitt i allt också en tacksamhet mot Jonathan. Han tvingade Tommy tagga ner.
– Jag hade jobbat ihjäl mig annars. Jag tror faktiskt det. Jonathan har räddat livet på mig.
AV: YASEMIN BAYRAMOGLU
Fakta: Tommy Ivarsson
- Ålder: 50 år.
- Bor: Hålta i Bohuslän.
- Familj: Hustrun Gunilla, sonen Christian, 21 år. Sonen Jonathan gick bort 2015, 15 år gammal.
- Gör: Delägare i Tillväxtakademin och driver Jontefonden med hustrun Gunilla. Både sommar- och vinterpratare 2017. Aktuell med boken Hudlös.